ChatGPTで会計基準を調べるなら、AIで論点を整理し、結論はASBJなどの一次情報で確認するのが基本です。
「AIで探す→公式基準で確かめる→企業開示で実務を確認する→証拠を残す」までを一連の調査として設計すると、速さと会計判断の信頼性を両立できます。
以下、2026年8月31日時点の情報を前提に、実務で使いやすい6手順に絞って整理します。
ChatGPTで会計基準を調べる6手順とは?
結論からいえば、ChatGPTは「会計処理を決めるツール」ではなく、「調べるべき論点と一次情報への道筋を整理するツール」として使うのが適切です。
OpenAIも公式ヘルプ「ChatGPT は真実を伝えますか?」で、ChatGPTは誤った定義・日付・事実や、存在しない引用・出典を生成する場合があるため、重要な情報は信頼できる情報源で確認するよう案内しています。
会計基準の調査は、次の6手順で進めると整理しやすくなります。
手順 やること 主な確認先
1 財務報告の枠組みと対象年度を決める 自社の会計方針・開示資料
2 ChatGPTで会計論点を洗い出す ChatGPT
3 基準名・項番号・適用時期を確認する ASBJ・IFRS Foundation
4 上場会社の実際の適用状況を確認する 有価証券報告書・決算短信
5 自社の事実関係に当てはめる 契約書・社内資料
6 結論と根拠を会計メモに残す 社内検討資料
手順1:日本基準かIFRSか、対象年度はいつかを先に決める
最初に確認するのは、会計処理そのものではありません。どの財務報告の枠組みを、どの年度について調べるのかです。
少なくとも「日本基準かIFRSか」「連結か個別か」「何月決算か」「どの事業年度か」を明確にします。
ここを曖昧にしたまま「リース会計を教えてください」と質問すると、異なる制度や適用年度の説明が混ざる可能性があります。
会計調査では、質問の精度より前に前提条件の精度が重要です。
手順2:ChatGPTには結論ではなく論点候補を出させる
次にChatGPTを使い、取引から考えられる会計論点を広く洗い出します。
たとえば新しい契約について調べるなら、次のように質問します。
「日本基準を前提に、この取引について検討が必要になり得る会計論点を列挙してください。関連する会計基準の候補も示してください。ただし、確認できない基準番号や項番号は推測しないでください」
この段階の目的は、正解を確定することではなく、調査漏れを減らすことです。
KPMGジャパンも2024年12月2日、契約書ドラフトや社内決裁文書を生成AIで分析し、会計専門家へ相談すべき論点を検出するサービスを公表しています。あずさ監査法人でも、稟議書や議事録から検討すべき会計論点を生成AIで検知する取組みが紹介されています。
私は、生成AIの強みは「最終結論を一発で当てること」よりも、人が見落としかねない論点を早い段階で表面化させることにあると考えています。
手順3:ASBJやIFRS Foundationで基準本文を確認する
ChatGPTから基準候補が出たら、次は必ず公式の一次情報へ移ります。
日本基準であれば企業会計基準委員会(ASBJ)、IFRSであればIFRS Foundationの公表資料を確認します。
確認するのは、単なる基準名ではありません。
- 基準番号と正式名称
- 本文と適用指針
- 該当する項番号
- 公表日とその後の修正
- 適用開始時期
- 早期適用の可否
- 経過措置
特に重要なのが「いつの版を見ているか」です。
ASBJは2026年1月9日に企業会計基準第41号「後発事象に関する会計基準」と企業会計基準適用指針第35号を公表しました。さらに2026年7月7日には、改正企業会計基準第27号「法人税等に関する会計基準」、企業会計基準第43号、企業会計基準第44号などを公表しています。
つまり、以前のChatGPT回答が正しかったとしても、現在も同じとは限りません。
手順4:上場会社の開示で「実際にいつ適用したか」を確認する
会計基準本文を確認した後、必要に応じて上場会社の有価証券報告書や決算短信を調べます。
ここで確認したいのは、「基準上いつ適用できるか」と「企業が実際にいつ適用したか」は別問題だという点です。
たとえば企業会計基準第34号「リースに関する会計基準」は2024年9月13日に公表され、2027年4月1日以後開始する連結会計年度・事業年度の期首から原則適用されます。一方、2025年4月1日以後開始する年度から早期適用が認められています。
ChatGPTに「新リース会計基準はいつからですか」と聞くだけでは、この原則適用と個社の早期適用を読み落とすおそれがあります。
手順5:公式基準と企業事例を自社の事実関係に当てはめる
他社事例まで確認したら、最後は自社の契約条件や取引実態へ戻ります。
同じ「リース」「収益認識」「金融商品」という名称でも、契約期間、解約条件、対価、支配の移転、オプションなどの事実関係が違えば、検討結果も変わり得ます。
他社の会計処理は答えではなく比較材料です。
私は、他社開示を見る最大の意味は、基準書の抽象的な規定が「使用権資産」「リース負債」「会計方針の変更」といった形で実際の財務諸表にどう現れるのかを確認できることだと考えています。
手順6:確認した版・日付・根拠まで会計メモに残す
調査の最後は「結論を出すこと」ではなく、第三者が同じ結論を再検証できる状態にすることです。
会計メモには、少なくとも「確認した基準名」「基準の版・修正日」「確認日」「根拠となる項番号」「会社固有の事実関係」「結論と理由」を記録します。
これにより、翌年度に基準が改正された場合でも、「当時どの規定を根拠に判断したのか」を追跡できます。
私はこの工程を、単なるAI回答の検証ではなく、「AIの回答を監査可能な証拠へ変換する作業」と捉えています。
新リース会計基準とIFRS第18号の企業事例から何が分かる?
会計基準をChatGPTで調べる際には、基準の発効時期と企業の実際の適用時期という二つの時間軸を分けて確認する必要があります。
この点は、三菱商事とカゴメの実例を見ると明確です。
三菱商事は新リース会計基準を早期適用
三菱商事の「2025年度有価証券報告書」は2026年6月12日に提出されています。
同社の個別財務諸表では、企業会計基準第34号「リースに関する会計基準」と企業会計基準適用指針第33号を早期適用し、適用初年度の期首に計上したリース負債を34,016百万円と開示しています。
2026年3月31日の個別貸借対照表には、使用権資産40,241百万円、短期リース負債9,771百万円、長期リース負債28,087百万円が計上されています。
つまり、「原則適用は2027年4月1日以後開始年度」と知っているだけでは、三菱商事の2026年3月期の個別財務諸表を十分に読めません。
なお、三菱商事のIRページには2025年度有価証券報告書に加えて2026年6月18日付の訂正報告書も掲載されています。企業開示についても、最初に見つけたPDFではなく最新版・訂正の有無まで確認するという実務上の注意点がここから分かります。
カゴメはIFRS第18号を2026年第1四半期から早期適用
IFRS第18号「財務諸表における表示及び開示」は、原則として2027年1月1日以後開始する年次報告期間から適用され、早期適用も認められています。
一方、カゴメは2026年4月30日公表の「2026年12月期 第1四半期決算短信」で、当第1四半期連結会計期間からIFRS第18号を早期適用したことを明記しています。
さらにIFRS第18号を遡及適用し、比較情報も修正再表示しています。
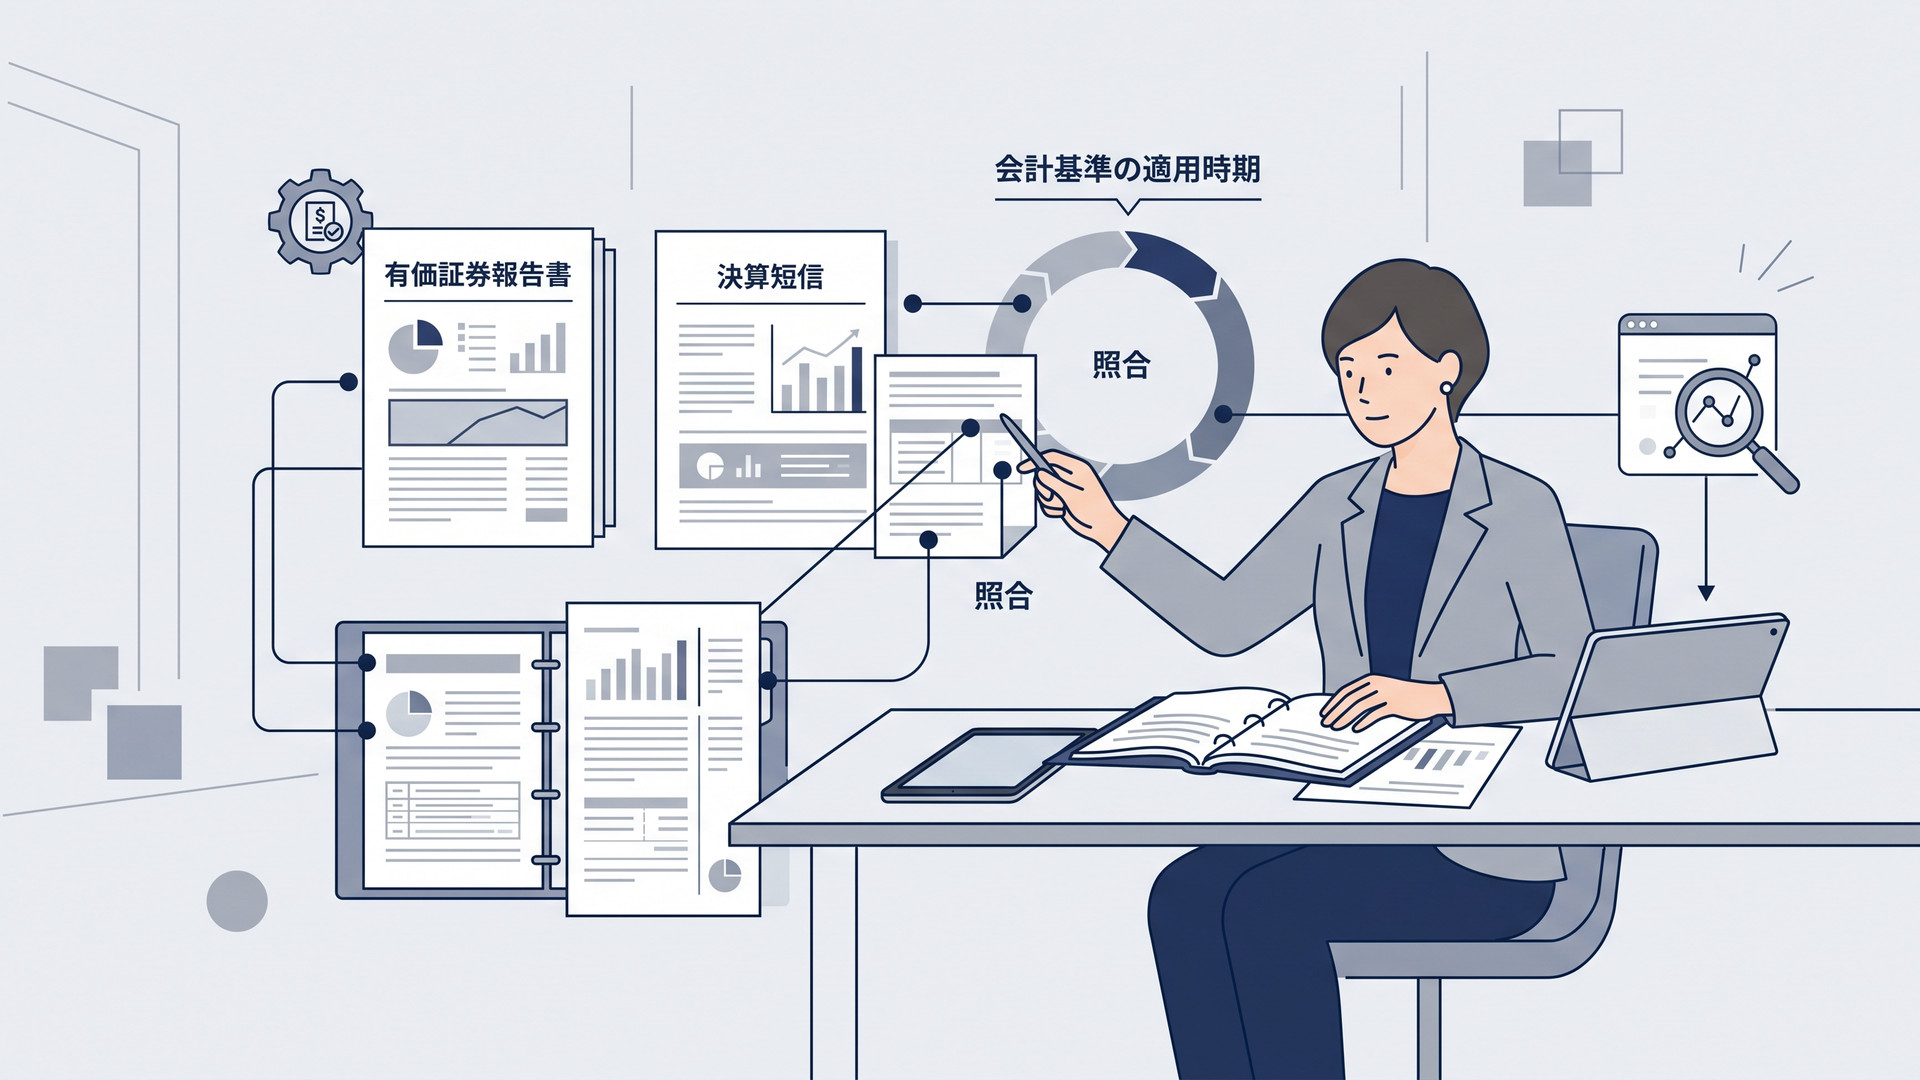
この事例では、適用基準が変わることで前年同期の比較数値の表示にも影響します。
したがって企業分析でも、単に数値を前年比較するのではなく、比較期間に同じ会計基準が適用されているかまで確認する必要があります。
ChatGPTで会計基準を調べるときに起きやすい失敗は?
特に注意したいのは、もっともらしい回答ほど、そのまま転記したくなることです。
実務では、次の3つを警戒した方がよいと考えます。
古い改正前の基準を参照する
ChatGPTが基準名を正しく示していても、改正前の規定を前提に説明している可能性があります。
ASBJ自身も会計基準の一覧で、各基準は公表後に他の基準等によって修正されることがあると明示しています。たとえば企業会計基準適用指針第33号「リースに関する会計基準の適用指針」は2024年9月13日公表後、ASBJの一覧上、2025年10月16日までの修正が確認できます。
したがって基準番号だけでなく、公表日・修正日まで確認する必要があります。
存在しない項番号を会計メモへ転記する
生成AIは、文章として自然な「第○項」という回答を作ることがあります。
しかしOpenAI自身が、存在しない引用や参考文献を生成する場合があると説明している以上、会計基準の項番号も同じ姿勢で検証する必要があります。
私は、ChatGPTに項番号を尋ねる場合でも、「不明な項番号は推測しない」と明示し、最後は公式基準書内で検索する運用が安全だと考えています。
連結と個別、原則適用と早期適用を混同する
三菱商事の例のように、同じ企業でも連結財務諸表と個別財務諸表では採用する会計基準の体系が異なる場合があります。
三菱商事の2025年度有価証券報告書では、連結財務諸表はIFRS、提出会社の財務諸表は日本の財務諸表等規則に基づいて作成されています。
会社名だけを条件にしてChatGPTへ質問するのではなく、「連結か個別か」まで指定することが重要です。
会計基準をChatGPTに入力するとき機密情報はどう扱う?
契約書や未公表の取引について調べる場合、会計上の正確性とは別に情報管理の検討が必要です。
会社名、取引先名、契約金額、未公表の業績情報などをそのまま入力する前に、自社の生成AI利用規程、情報セキュリティ規程、契約上の守秘義務を確認すべきです。
OpenAIの案内では、個人向けワークスペースでは「Improve the model for everyone」をオフにすると、新しい会話をモデル改善に使用しない設定にできます。また、ChatGPT Business、Enterprise、Edu、APIについては、入力・出力をデフォルトではモデルの学習に使用しないと説明されています。
ただし、その仕様と、自社の機密情報を入力してよいかどうかは別の判断です。
論点整理だけなら、「A社」「取引先B」「金額X」のように匿名化・抽象化しても検討できる場合があります。私は、必要以上の情報をAIへ渡さず、一次情報と社内資料を人が最後に結び付ける運用が現実的だと考えています。
実務家として考えるChatGPTと会計基準リサーチの今後
私見ですが、生成AIが普及しても、会計基準そのものを読む必要がなくなるとは考えていません。
変わるのは、基準を読む前の探索と、読んだ後の整理に使う時間です。
従来はキーワードを変えながら基準書を探し、適用指針や設例を確認し、さらに同業他社の開示を検索する必要がありました。
ChatGPTを使えば、「何を確認すべきか」「どの基準が候補か」「契約書のどこが論点になり得るか」という探索工程を短縮できます。
一方、AIが便利になるほど実務家に求められるのは、答えを暗記する能力より、根拠の所在、版、適用時期、事実関係を検証する能力になると私は考えます。
監査や社内レビューで問われるのは、「ChatGPTがそう回答したか」ではありません。
どの時点の、どの基準の、どの規定を確認し、自社のどの事実に当てはめて、その結論に至ったのかです。
この意味で、生成AIと会計実務は意外に相性がよいとも感じます。
AIには探索と整理を任せ、人は判断と証拠化に集中する。「AIで探す、一次情報で確かめる、証拠を残す」という役割分担が、生成AI時代の会計リサーチの基本形になると考えています。
まとめ
ChatGPTで会計基準を調べる場合は、①前提を決める、②論点を洗い出す、③一次情報を確認する、④企業開示を確認する、⑤自社へ当てはめる、⑥証拠を残すという6手順で進めると整理しやすくなります。
特に重要なのは、ChatGPTの回答を「正しそうか」で評価するのではなく、ASBJやIFRS Foundationの基準本文へ戻り、基準番号、項番号、修正日、適用時期まで確認することです。
三菱商事の新リース会計基準やカゴメのIFRS第18号のように、企業が原則適用日前に早期適用する実例もあります。
したがって、「基準上いつ適用されるか」と「その企業が実際にいつ適用したか」を分けて調べることも欠かせません。
ChatGPTを会計基準の代用品にするのではなく、正しい根拠へ速く到達するためのリサーチアシスタントとして使うことが、業務効率と会計判断の品質を両立させる現実的な方法です。
主な確認資料(2026年8月31日時点):企業会計基準委員会「企業会計基準第34号『リースに関する会計基準』等の公表」(2024年9月13日)、同「企業会計基準第41号『後発事象に関する会計基準』等の公表」(2026年1月9日)、IFRS Foundation「IFRS 18 Presentation and Disclosure in Financial Statements」、三菱商事株式会社「2025年度有価証券報告書」(2026年6月12日提出)、カゴメ株式会社「2026年12月期 第1四半期決算短信〔IFRS〕(連結)」(2026年4月30日)、OpenAI Help Center「ChatGPT は真実を伝えますか?」。
よくある質問
ChatGPTの回答だけを根拠に仕訳を決めてもよいですか?
適切ではありません。
ChatGPTで論点を整理した後、会計基準本文、適用指針、設例などの一次情報を確認し、自社の契約条件や事実関係へ当てはめて判断する必要があります。
ChatGPTで最新の会計基準を調べることはできますか?
検索機能などを使って最新情報を探すことはできますが、検索結果や引用も完全とは限りません。OpenAIも、検索結果について公開日や情報源を直接確認し、正確性が重要な場合には権威ある情報源を利用するよう案内しています。
会計基準であれば、最終的にはASBJやIFRS Foundationの公式資料を確認することが重要です。
ChatGPTで会計基準を調べる際に最も重要なことは何ですか?
財務報告の枠組み、連結・個別、対象年度、決算期、取引条件を明確にし、最後は一次情報へ戻ることです。
さらに、確認した基準の版・修正日・項番号と判断理由を会計メモに残せば、後日のレビューや基準改正にも対応しやすくなります。
篠原誠一
会計・監査・業務改善の実務家
コメント