会計実務

会計実務

新リース会計基準の仕訳と会計処理|仕訳例・設例で実務を解説

新リース会計基準では、借手は原則として使用権資産とリース負債を計上し、支払時は元本と利息に分けます。この記事では借手側の仕訳と会計処理に範囲を絞り、開始時、支払時、短期・少額リース、再測定、契約変更、適用初年度までをASBJの設例に沿って整...
会計実務
新リース会計基準の貸手処理はどうなる?貸手の仕訳を中心に解説

新リース会計基準でも貸手の分類は残りますが、最大の変更は第2法廃止と利息配分への移行です。ASBJは2024年9月13日に企業会計基準第34号「リースに関する会計基準」等を公表しました。原則適用は2027年4月1日以後開始する年度から、早期...
会計実務

新リース会計基準で家賃・オフィス賃料はどうなる?契約期間の判断例

新リース会計基準では、家賃・オフィス賃料もリースの定義を満たせば、借手は原則として使用権資産とリース負債を計上します。重要なのは「地代家賃」という勘定科目ではなく、特定された資産を支配して使用する契約か、リース期間を何年と判断するか、どの支...
会計実務

学校法人は新リース会計基準の対象?適用の考え方を整理

私立学校法人の学校会計に新リース会計基準が自動適用されるわけではなく、収益事業も一律適用ではありません。重要なのは、「学校法人かどうか」だけで結論を出さず、学校会計・収益事業会計・別法人を分けて適用する会計ルールを確認することです。企業会計...
会計実務

新リース会計基準の対象企業は?中小企業を含む適用範囲を解説

新リース会計基準の対象は上場企業だけではなく、日本基準(JGAAP)を適用する財務諸表や連結決算に関係する企業まで確認が必要です。中小企業や子会社は一律に「対象」「対象外」とは決まりません。実務では、①どの会計基準を採用しているか、②どの財...
会計実務

新リース会計基準とは?2027年からの変更点・対象・実務対応を解説

新リース会計基準では、借手のリースを原則オンバランスし、使用権資産とリース負債を認識することになります。企業会計基準委員会(ASBJ)が2024年9月13日に企業会計基準第34号「リースに関する会計基準」等を公表し、2027年4月1日以後に...
会計実務

税務上ののれん(資産調整勘定)とは?会計との違い・5年償却・税効果を解説

実務で「税務上ののれん」と呼ばれる資産調整勘定は、一定の非適格合併等や事業譲受けで生じ、原則60カ月を基礎として損金算入される税務上の項目です。会計上ののれんとは認識基準も償却方法も異なり、M&Aのスキームや適用する会計基準によっては、繰延...
会計実務

過年度の誤謬とは?判断基準・修正再表示・訂正手順を解説

過年度の誤謬は、重要性を判断し、原則として比較財務諸表を修正再表示して訂正します。ただし、実務では「過去の誤謬か、見積り変更か」「修正再表示が必要な重要性か」「公表済み書類の訂正が必要か」「税務上も過年度を直すのか」を分けて判断しなければな...
会計実務

IFRSにおけるのれんの税効果とは?日本基準との考え方の違いを整理

IFRSでは、のれんの当初認識から生じる課税一時差異について、繰延税金負債は認識しません。ただし、「IFRSではのれんに税効果を一切認識しない」という理解は不正確です。税務上損金算入できるのれん、PPAで認識した無形資産、税務基準額が会計上...
会計実務

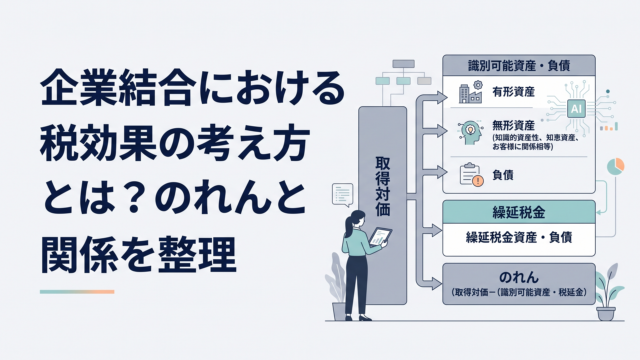
企業結合・PPAの税効果とは?繰延税金とのれんの関係を解説

企業結合・PPAの税効果では、識別可能な資産・負債に生じた一時差異を反映した後の純資産から、最終的なのれんを算定します。会計上ののれんそのものに税効果を認識するのではありません。顧客関連資産などのPPA項目について繰延税金資産・負債を認識し...