新リース会計基準でも貸手の分類は残りますが、最大の変更は第2法廃止と利息配分への移行です。
ASBJは2024年9月13日に企業会計基準第34号「リースに関する会計基準」等を公表しました。原則適用は2027年4月1日以後開始する年度から、早期適用は2025年4月1日以後開始する年度から認められています。
貸手は借手のような単一の使用権モデルには移行しません。しかし、第2法を採用してきた企業では、収益を認識する時期や売上高の見え方まで変わり得るため、「貸手はほとんど変わらない」と捉えるのは適切ではないと考えます。
借手を含む新リース会計基準全体の変更点は、「新リース会計基準とは?」で解説しています。本記事では、そのうち貸手側の処理に範囲を絞っています。
新リース会計基準で貸手処理は何が変わる?
結論は、ファイナンス・リースとオペレーティング・リースの分類は維持される一方、第2法は廃止され、収益認識と利息配分の方法が整理されるということです。
企業会計基準第34号第43項から第48項では、貸手は引き続きリースをファイナンス・リースとオペレーティング・リースに分類します。ファイナンス・リースは通常の売買取引に準じ、所有権移転の場合はリース債権、所有権移転外の場合はリース投資資産を計上する構造です。
主要な差分を先に整理すると、次のようになります。
| 論点 | 旧基準での考え方 | 新リース会計基準 |
|---|---|---|
| 貸手のリース分類 | ファイナンス/オペレーティング | 分類を維持 |
| 所有権移転外FLの収益処理 | 3つの方法が存在 | 旧「第2法」を廃止し、貸手の事業内容に応じて整理 |
| 製造・販売を事業とする貸手 | 選択した方法で処理 | 開始日に利息相当額を除いた額を売上高として認識 |
| 製造・販売以外の貸手 | 選択した方法で処理 | リース投資資産を計上し、回収額を元本と利息に区分 |
| 利息相当額 | 方法により処理が異なる | 原則として利息法で期間配分 |
| オペレーティング・リース | 賃貸借処理 | 原則として貸手のリース期間にわたり定額認識 |
第2法とは何か?旧基準の3つの方法を整理
従来の企業会計基準適用指針第16号では、所有権移転外ファイナンス・リースについて、貸手に大きく3つの会計処理方法が認められていました。
新しい適用指針第33号の結論の背景BC112項では、旧制度を①リース取引開始日に売上高と売上原価を計上する方法、②リース料受取時に売上高と売上原価を計上する方法、③売上高を計上せず利息相当額を各期へ配分する方法、と整理しています。この②が実務上「第2法」と呼ばれてきた方法です。
新基準では、この第2法が廃止されました。BC117項では、収益認識会計基準との整合性を踏まえ、リース料を受け取った事実を基礎として収益を認識する方法を存続させない考え方が示されています。
ただし、「第2法だけを削除し、第1法と第3法が従来どおり選択肢として残った」と理解するのも正確ではありません。
新基準は旧来の3択をそのまま引き継ぐのではなく、製造・販売を事業とする貸手か、それ以外の貸手かという取引の経済的実質に応じて処理方法を組み直しています。 ここを押さえると、新基準の仕訳が理解しやすくなります。
貸手のファイナンス・リース判定は90%・75%をどう使う?
貸手の分類では、90%の現在価値基準または75%の経済的耐用年数基準を用いて、実質的にフルペイアウトとなっているかを判定します。
企業会計基準適用指針第33号第62項では、貸手のリース料の現在価値が原資産の現金購入価額のおおむね90%以上となる場合、または貸手のリース期間が原資産の経済的耐用年数のおおむね75%以上となる場合、原則としてファイナンス・リースに該当するとしています。
ただし75%基準だけを機械的に適用するわけではありません。第63項では、75%以上でも借手が原資産に関するほとんどすべてのコストを負担しないことが明らかな場合など、現在価値基準を中心に判定する取扱いが示されています。
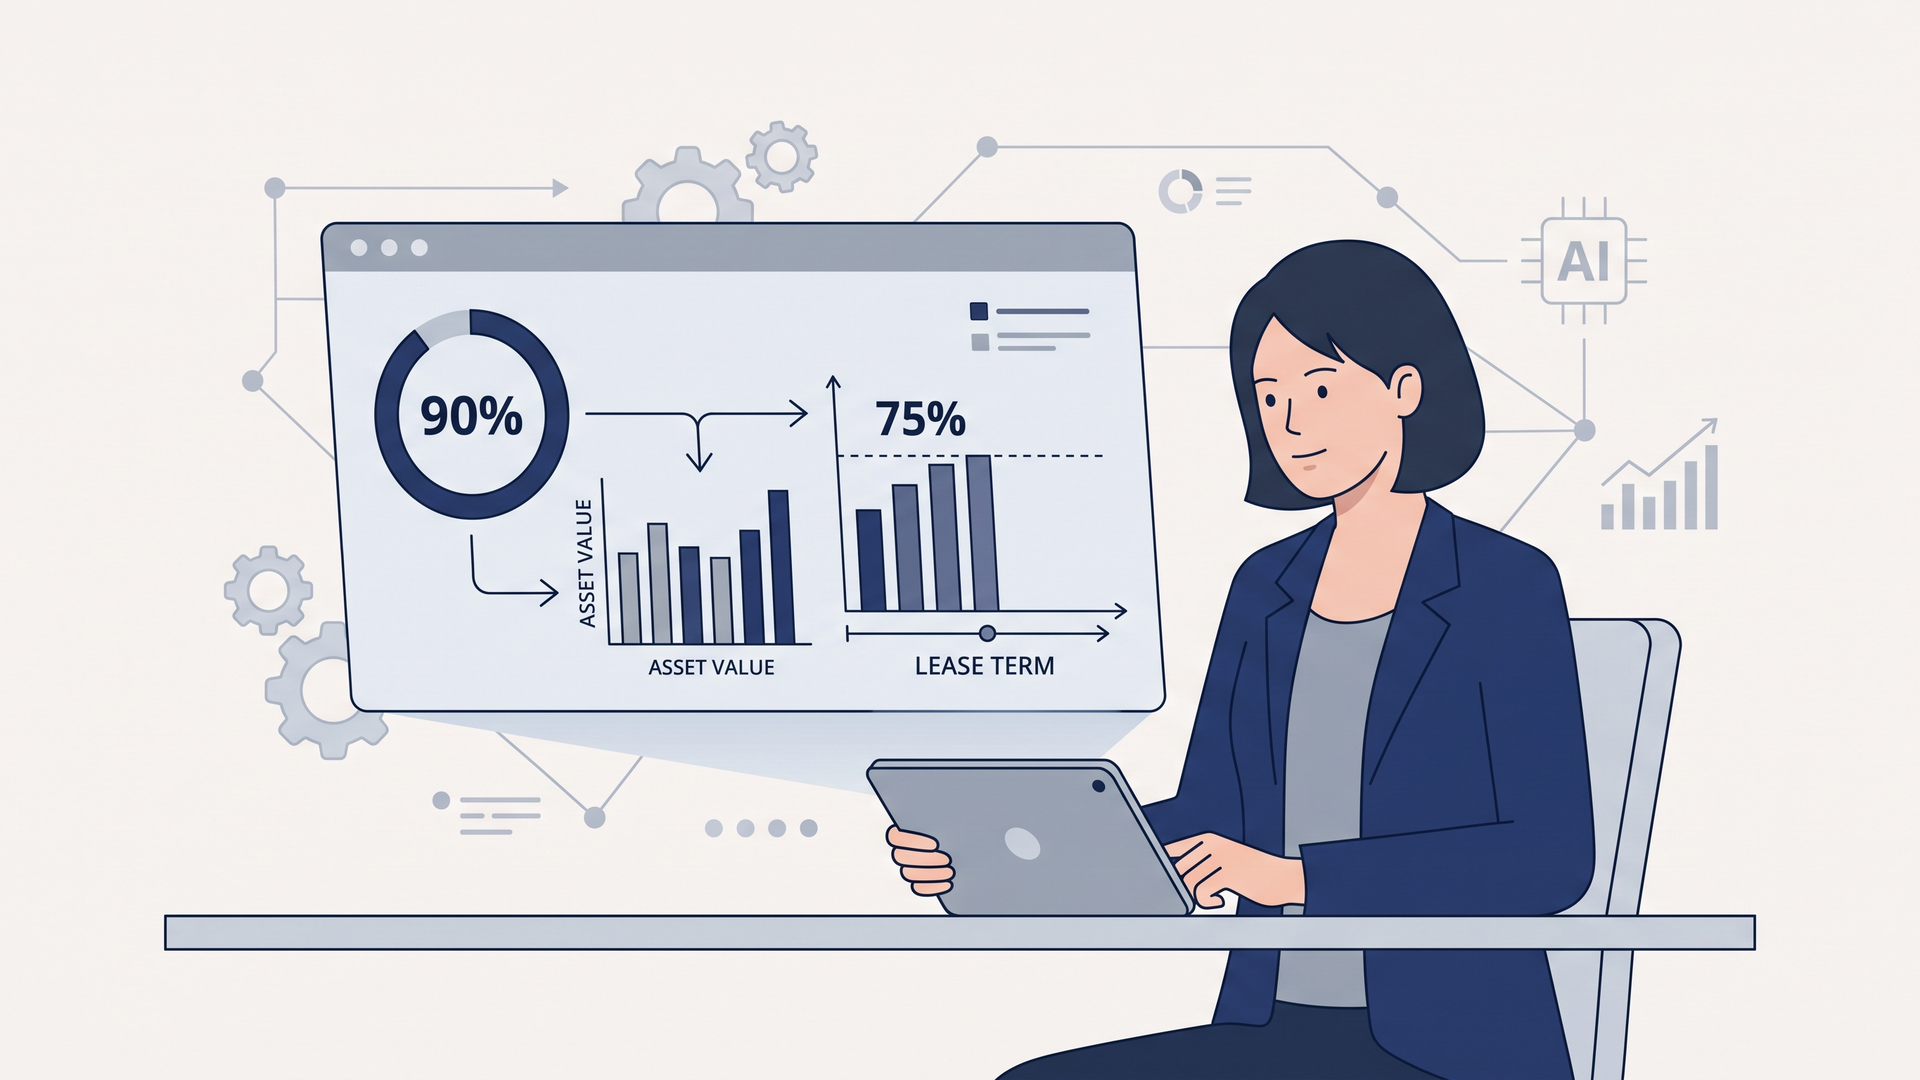
ここで見落としやすいのが、「貸手のリース期間」は75%基準だけの入力値ではないという点です。
企業会計基準第34号第32項では、貸手のリース期間について、借手と同様に延長オプションや解約オプションを考慮する方法と、解約不能期間に借手が再リースする意思が明らかな再リース期間を加える方法の2つを示しています。
この期間設定は、実務上少なくとも次の3か所へ連鎖します。
- 分類:75%基準の分子となるため、ファイナンス・リース判定に影響します。
- 測定:利息相当額を配分する期間や、リース投資資産の回収スケジュールに影響します。
- 収益認識:オペレーティング・リースでは定額認識の期間や、フリーレントを含む契約の収益配分にも関係します。
私は、この連鎖が貸手実務で特に重要だと考えます。
リース期間を「分類判定用の一項目」として管理するのではなく、分類・利息計算・収益認識をつなぐマスターデータとして管理しなければ、同じ契約について別々の担当者が異なる期間を使うリスクが生じるからです。
なお、ファイナンス・リースと判定した後は所有権移転の有無を判定します。適用指針第70項では、所有権移転条項、行使が確実に予想される割安購入選択権、借手専用の特殊仕様で第三者への再リースや売却が困難な場合などが、所有権移転ファイナンス・リースの判断要素として示されています。
第2法廃止で貸手の仕訳はどう変わる?
第2法は廃止され、受取リース料を単純に売上高へ計上するのではなく、元本回収額と利息相当額に分けて処理することが基本になります。
特に所有権移転外ファイナンス・リースでは、製造・販売を事業とする貸手と、それ以外の貸手を分けて理解する必要があります。以下の仕訳は構造を示すための単純化した設例であり、消費税等、付随費用、残存価額その他の契約条件は考慮していません。
製造・販売を事業とする貸手の仕訳
企業会計基準適用指針第33号第71項では、製造または販売を事業とする貸手は、リース開始日に貸手のリース料から利息相当額を控除した額で売上高とリース投資資産を認識し、原資産の帳簿価額等を売上原価として処理します。
例えば、開始日に認識する売上高が100万円、製品の帳簿価額が80万円の場合は、次のイメージです。
借方 金額 貸方 金額
リース投資資産 1,000,000円 売上高 1,000,000円
売上原価 800,000円 製品等 800,000円
この場合、販売部分に相当する20万円の利益はリース開始日に認識されます。
その後、24万円のリース料を受け取り、そのうち利息法で計算した利息相当額が4万円、元本回収額が20万円だったと仮定すると、仕訳の構造は次のとおりです。
借方 金額 貸方 金額
現金預金 240,000円 リース投資資産 200,000円
利息収益等 40,000円
つまり、旧第2法のように受取額24万円をその都度売上高として認識する構造ではありません。
製造・販売以外を事業とする貸手の仕訳
製造・販売以外を事業とする貸手では、リース開始日に原資産の現金購入価額と付随費用を基礎としてリース投資資産を計上します。その後の回収額は、元本部分と利息相当額に分けて処理します。
例えば100万円で取得した設備を直ちにリースへ供し、付随費用等を考慮しない場合は、次のようになります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| リース投資資産 | 1,000,000円 | 現金預金等 | 1,000,000円 |
その後の受取額については、先ほどと同様に元本をリース投資資産から減額し、利息相当額を各期の収益として認識します。
所有権移転ファイナンス・リースの場合は、リース投資資産ではなくリース債権を用います。適用指針第78項でも、所有権移転の場合にリース債権として処理する考え方が示されています。
第2法廃止は売上高やKPIの見え方にも影響する
ここは仕訳以上に注意したいところです。
旧第2法を採用していた製造・販売業者では、従来はリース料を受け取る時点に分散していた売上高が、新基準では販売部分について開始日に認識されます。契約全体の採算が同じでも、年度ごとの売上高や利益認識のタイミングが変わり得ます。
一方、製造・販売以外の貸手では、受取額を元本回収と利息相当額へ分けるため、旧第2法で計上していた総額ベースの売上高と、新基準下の収益表示を単純比較できないケースが考えられます。
したがって私見では、第2法採用企業は会計仕訳だけでなく、売上高成長率、営業利益率、部門別売上高など、社内外で利用しているKPIについて新旧基準のブリッジを作成することが重要です。実際の表示科目や影響は企業の事業内容・会計方針・契約条件によって異なるため、個別に確認する必要があります。
利息相当額は、適用指針第73項により貸手の計算利子率を用いた利息法で配分するのが原則です。貸手としてのリースに重要性が乏しい場合には定額配分の簡便処理がありますが、リースを主たる事業とする企業には認められていません。
重要性の目安は第75項に示されており、未回収の貸手のリース料と見積残存価額の合計額の期末残高が、それらと営業債権の期末残高との合計額に占める割合が10%未満かどうかが一つの基準となります。
オペレーティング・リース、フリーレント、サブリースはどうなる?
オペレーティング・リースは通常の賃貸借処理を継続しますが、収益の期間配分、とりわけフリーレントを含む契約には注意が必要です。
適用指針第82項では、貸手のリース料を貸手のリース期間にわたり原則として定額法で計上します。また、企業会計基準第34号第32項(2)の方法を採用し、貸手のリース期間に無償賃貸期間が含まれる場合には、一定の条件の下で契約期間全体の使用料総額を契約期間にわたって計上します。
例えば36カ月契約で、最初の6カ月をフリーレント、残る30カ月を月額12万円とすると、使用料総額は360万円です。
この36カ月全体が収益配分の対象となる前提なら、360万円÷36カ月=月額10万円となります。請求額がゼロである最初の6カ月も、会計上の収益が必ずゼロになるわけではありません。
この点は、請求システムと会計システムを同額で自動連携している不動産賃貸会社などでは特に重要です。請求額と会計上の収益額を別々に管理できる設計になっているか、早めに確認した方がよいと考えます。
サブリースでは、中間的な貸手はヘッドリースを借手として処理し、第三者とのサブリースを別個に分類します。ファイナンス・リースとなる場合には、サブリースされた使用権資産を消滅させ、サブリースのリース料等を基礎にリース投資資産またはリース債権を計上する取扱いが示されています。
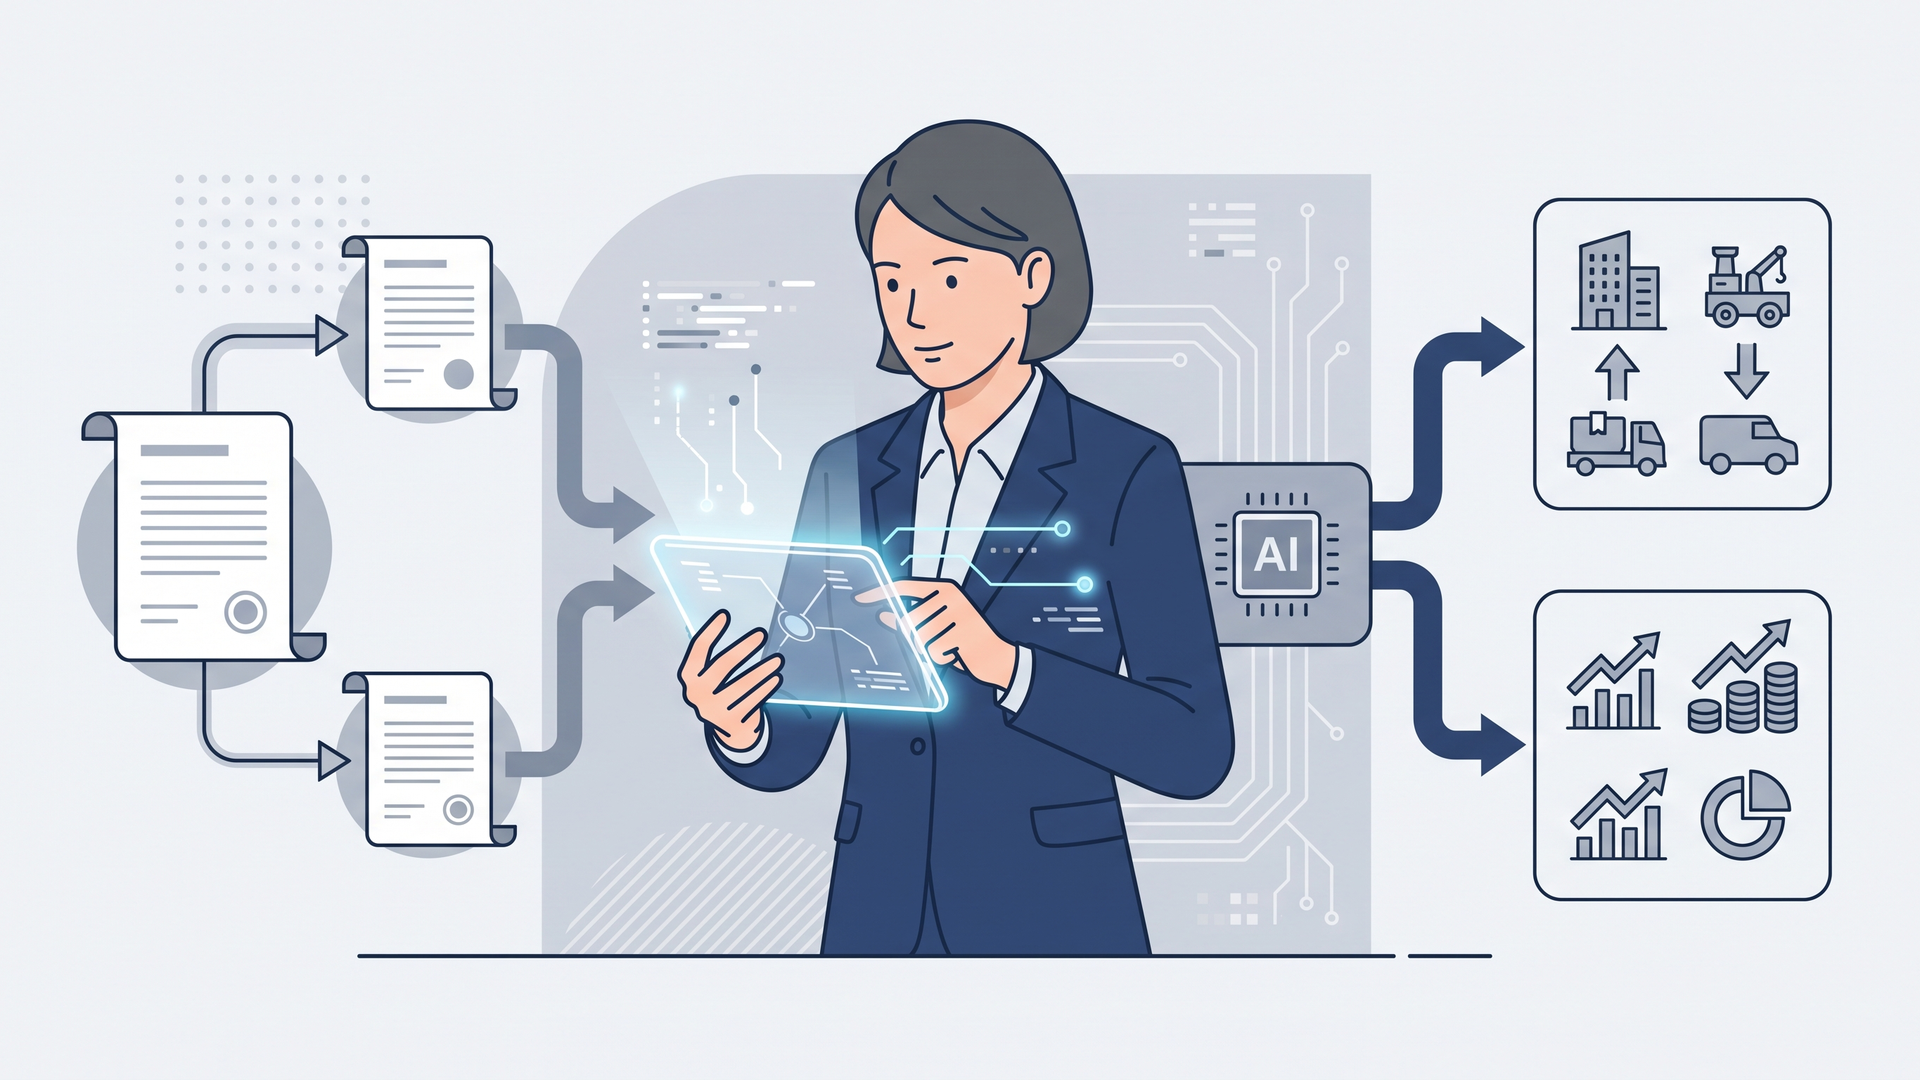
サブリースでは借手側の使用権資産と貸手側のリース分類が一つの処理につながります。そのため、借手会計と貸手会計を別の台帳やシステムで管理している企業ほど、契約IDを介したデータ連携が重要になります。
東京センチュリーの開示から何が見える?実務対応・経過措置を考察
大規模な貸手ほど、新基準対応の本質は仕訳変更ではなく、契約データと収益スケジュールを再構築することにあります。
具体例として参考になるのが、東京センチュリー株式会社の2026年3月期有価証券報告書です。同報告書は2026年6月19日に提出され、新リース会計基準について2028年3月期の期首から適用する予定とし、連結財務諸表への影響額は現在評価中としています。貸手については、ファイナンス・リースとオペレーティング・リースの分類を維持しつつ、リース料収受時に売上高と売上原価を計上する方法が廃止される旨を記載しています。
同社の2026年3月末のリース投資資産は、リース料債権部分が1,409,112百万円、見積残存価額部分が89,879百万円、受取利息相当額がマイナス135,503百万円で、合計1,363,488百万円、約1.36兆円です。
さらに、オペレーティング・リースの解約不能契約に係る未経過リース料は、1年以内339,638百万円、1年超1,260,132百万円、合計1,599,771百万円、約1.60兆円と開示されています。
この数字から私が注目するのは、影響額そのものではありません。
これだけの契約残高を管理する貸手では、リース期間、残存価額、計算利子率、回収額、利息相当額を契約単位で正確につなぎ、決算数値まで再現できる仕組みが不可欠になるという点です。
実務上、契約台帳には少なくとも契約ID、開始日、貸手のリース期間とその根拠、延長・解約条件、経済的耐用年数、現金購入価額または現金販売価額、90%・75%判定、所有権移転判定、計算利子率、見積残存価額、フリーレント、サブリース情報、判断者・承認者と根拠資料を紐付けておくことが有効です。
特に監査の観点では、最終仕訳が合っているだけでは不十分です。
「契約条件→リース期間→90%・75%判定→分類→利息計算→仕訳→注記」まで、同じ契約IDをたどって再計算できる状態を作ることが、判断証跡の品質を大きく左右すると考えます。
貸手のリース期間についても、単なる入力値ではなく、75%判定と利息配分期間、場合によってはオペレーティング・リースの収益配分へ連鎖します。したがって、契約ごとに事後的に都合のよい期間を決めるのではなく、採用する考え方、判断基準、変更時の承認手続を会計方針や業務手順として整備しておくことが実務上重要です。
適用初年度の経過措置と注記も確認が必要
新基準への移行は、単に2027年度から新しい仕訳を始めれば終わるものではありません。
適用指針第118項では、原則として会計方針の変更として過年度へ遡及適用する考え方を示す一方、新基準適用前の累積的影響額を適用初年度の期首利益剰余金等へ反映し、その期首残高から新しい会計方針を適用する方法も認めています。
さらに第119項にはリースの識別に関する移行上の取扱いがあり、第137項では一定の移行方法を採用した場合の比較情報に関する注記上の取扱いも設けられています。適用初年度は、会計処理だけでなく比較情報と注記の作成方法まで含めて移行計画を作る必要があります。
貸手の開示についても、適用指針第103項から第109項で、リース投資資産のリース料債権部分・見積残存価額部分・利息相当額、残高の重要な変動、回収予定額、オペレーティング・リースの将来のリース料などに関する注記が定められています。
したがって、私は新リース会計基準への対応を、「契約→識別→期間→分類→測定→仕訳→表示・注記」というデータ・リネージを整備するプロジェクトとして捉えるのが最も実務的だと考えます。
とりわけ第2法採用企業では、会計システムだけ先に改修すると、契約データが不足して利息計算や新旧比較ができない可能性があります。まず第2法を使っている契約を特定し、必要データの有無を確認してからシステム要件へ落とし込む順番が合理的です。
まとめ
新リース会計基準でも、貸手はファイナンス・リースとオペレーティング・リースの分類を継続します。借手のようにすべてのリースを同じ使用権モデルで処理するわけではありません。
一方、所有権移転外ファイナンス・リースで認められてきた第2法、すなわちリース料受取時に売上高と売上原価を計上する方法は廃止されます。製造・販売を事業とする貸手と、それ以外の貸手では開始日の処理が異なるため、旧来の「3つの方法から選ぶ」という発想から切り替える必要があります。
また、貸手のリース期間は75%基準だけでなく、利息配分やオペレーティング・リースの収益認識にも影響します。第2法採用企業では、売上高や利益の期間帰属が変化する可能性があるため、KPIへの影響も併せて検証すべきでしょう。
貸手にとっての実務対応の核心は、仕訳マスターを書き換えることではありません。契約条件と会計判断、計算結果、仕訳、注記を一つのデータフローとして再現できる状態を作ることだと私は考えます。
原則適用となる2027年4月1日以後開始年度を見据え、まずは第2法採用契約の棚卸し、貸手のリース期間に関する方針、90%・75%判定に必要なデータ、利息法を再計算できる契約台帳の有無から確認するのが現実的です。
よくある質問
新リース会計基準では貸手もすべて使用権資産を計上しますか?
いいえ。貸手は引き続きファイナンス・リースとオペレーティング・リースに分類します。
使用権資産とリース負債を原則認識する借手側のモデルとは区別して理解する必要があります。
貸手の第2法は新リース会計基準でも使えますか?
使えません。旧基準で認められていた「リース料受取時に売上高と売上原価を計上する方法」は廃止されました。
ただし、製造・販売を事業とする貸手では、リース開始日に利息相当額を控除した額を売上高として認識します。したがって、「第2法廃止=貸手の売上計上がなくなる」という意味ではありません。
適用初年度は必ず過年度をすべて遡及修正しますか?
必ずしもそうではありません。適用指針第118項には、原則的な遡及適用のほか、適用前の累積的影響額を適用初年度の期首利益剰余金等へ反映して、その期首から新基準を適用する方法も設けられています。
移行方法によって比較情報や注記の取扱いも変わるため、自社が採用する方法を早い段階で決定しておくことが重要です。
本稿の制度説明は、ASBJ「企業会計基準第34号 リースに関する会計基準」第32項、第43~48項、第58項、同「企業会計基準適用指針第33号 リースに関する会計基準の適用指針」第62~82項、第89項、第103~109項、第118~119項、第137項およびBC112~BC121項を中心に、2026年9月5日時点でASBJの会計基準検索システムに掲載されている現行資料を確認して執筆しています。
実在企業の事例については、東京センチュリー株式会社「第57期 有価証券報告書(2026年3月期、2026年6月19日提出)」の未適用会計基準およびリース取引に関する注記を確認しています。
執筆:篠原誠一
コメント