有価証券報告書をAIやChatGPTで分析すると、業績、事業リスク、セグメント、キャッシュ・フロー、人的資本などの情報を効率的に整理できます。ただし、AIに有報を丸ごと渡して、分析結果だけを読む方法では重要な誤りを見逃す可能性があります。
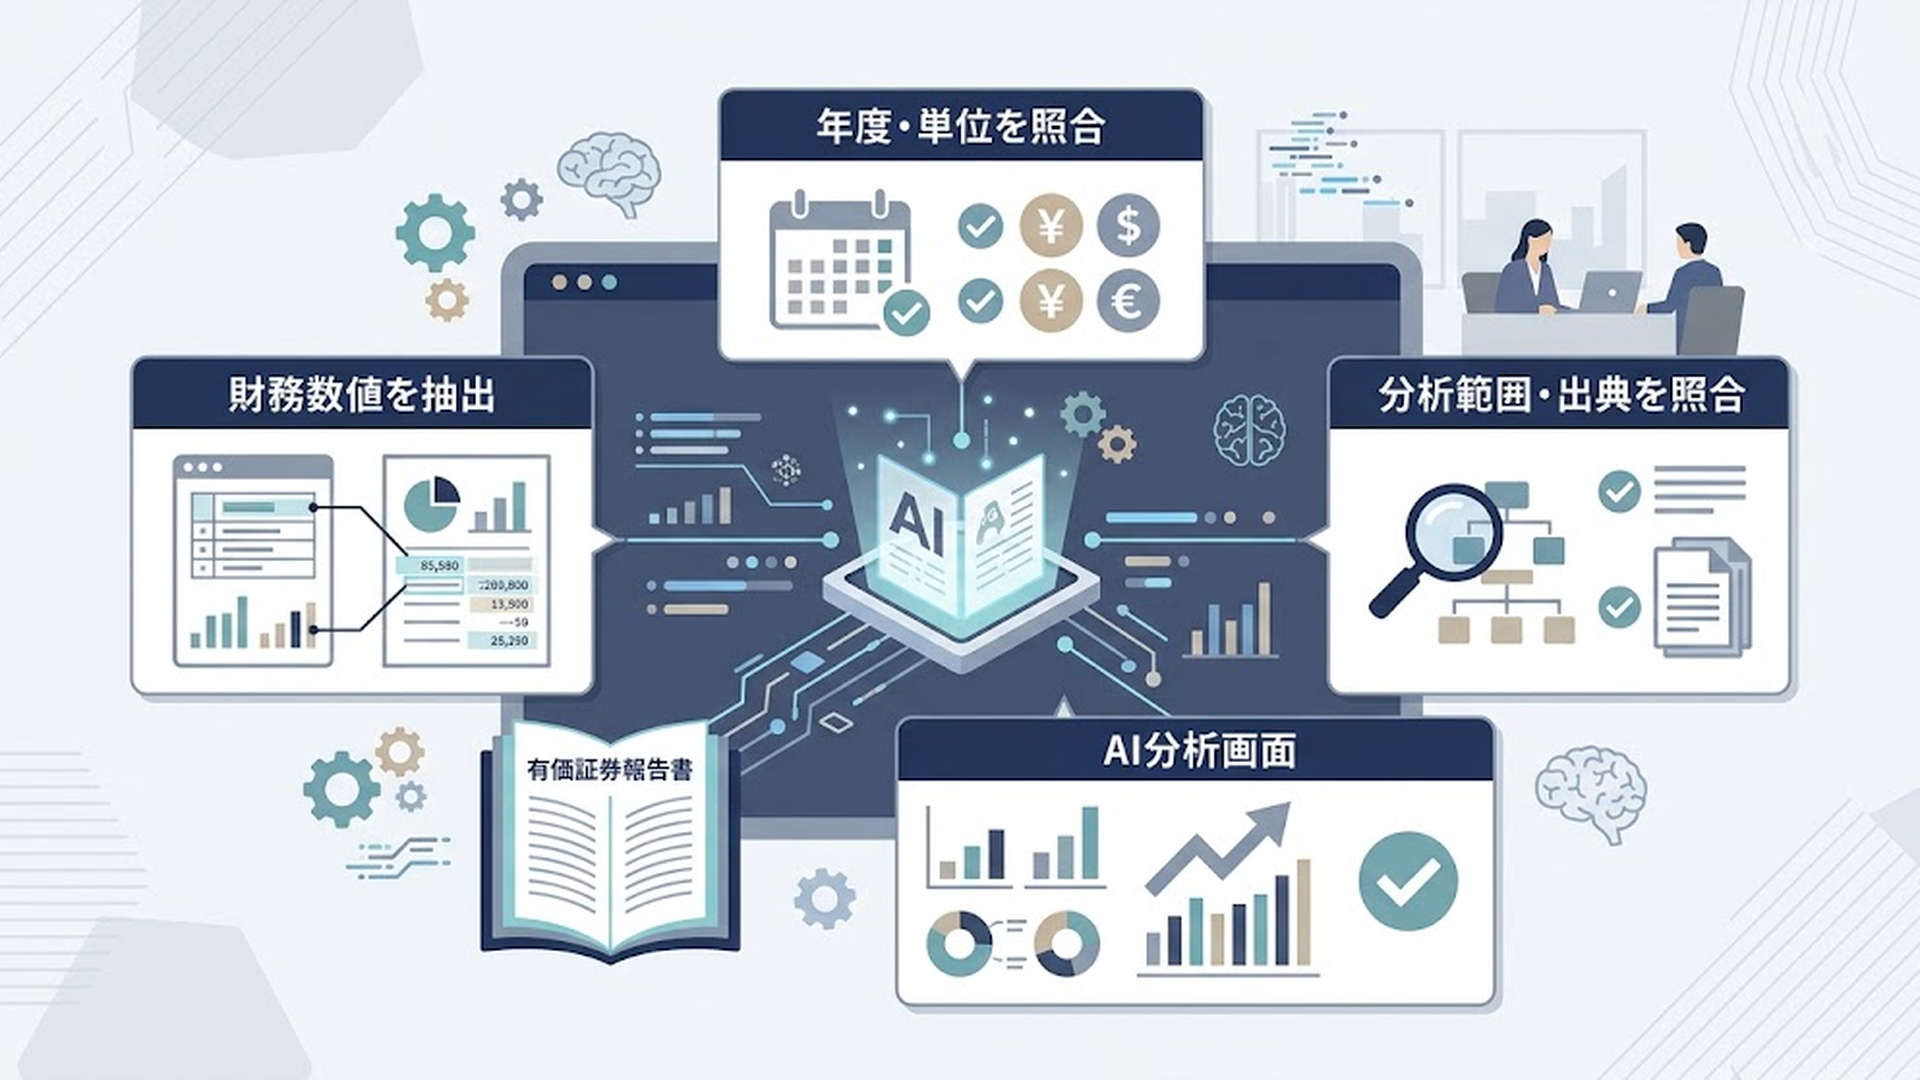
実務では、PDFで文章の意味を読み、XBRLで数値を補強し、重要な数値や判断を有価証券報告書の原文と照合する方法が有効です。年度、単位、連結・個別、分析範囲、算式、出典を明示すれば、AIの誤りを人が検証できる形で分析できます。
本記事では、1社の有報をChatGPTで分析する手順から、複数年度・複数企業の比較、大量分析におけるEDINETやXBRLの使い分けまで解説します。
有価証券報告書をAIで分析すると何ができる?
有価証券報告書をAIで分析する目的は、「200ページを超える資料を読まなくて済むようにすること」ではありません。
人間が重点的に確認すべき場所を、広い開示情報の中から先に絞り込むことに価値があります。
ただし、会計・監査実務で利用するなら、「数値を探す」「計算する」「意味を判断する」を一度にAIへ依頼しないことが重要です。
| 工程 | AIに任せやすい作業 | 人が確認すべき事項 |
|---|---|---|
| 事業理解 | 主要事業・収益構造の要約 | 重要セグメントの抜け |
| リスク分析 | リスクの抽出・分類 | 会社固有性・重要度 |
| 数値抽出 | 売上高・利益・資産等の取得 | 年度・単位・連結個別 |
| 指標計算 | 増減率・ROE・ROA等の計算 | 算式・元数値 |
| 変化分析 | 大幅増減・赤字転落等の検出 | 一時要因か構造要因か |
| 注記確認 | 後発事象等の候補抽出 | 開示上の意味・重要性 |
| 非財務分析 | 人的資本、サステナビリティ、ガバナンスの整理 | 定義、対象範囲、会社固有の内容 |
| 複数年度・複数社比較 | 記載変更、数値差、評価候補の抽出 | 決算期、会計基準、算式、比較条件 |
工程を分けておけば、結果がおかしかったときに、「元数値の抽出ミス」「計算ミス」「解釈ミス」のどこで問題が生じたのかを切り分けられます。
これはAIの精度を上げるというより、AIの誤りをレビューできる業務設計に変えるという発想です。
有価証券報告書をAIで分析する具体的な手順は?
有価証券報告書のAI分析は、次の5段階に分けると検証しやすくなります。
-
EDINETまたは企業IRから対象年度の有価証券報告書を取得する
-
有報の構成と、分析対象となる章を確認する
-
事業内容、リスク、財務数値、非財務情報などの事実を抽出する
-
指標計算や前年度・他社との比較を行う
-
重要な数値と説明を有価証券報告書の原文へ戻って確認する
最初に、会社名、対象事業年度、会計基準、連結・個別の別、表示単位を確認します。いきなり「この会社を分析してください」と依頼するのではなく、まず有報のどこに何が記載されているかを整理させる方が安全です。
例えば、最初の指示は次のようにします。
この有価証券報告書の構成を確認し、企業分析に重要な箇所を、事業内容、経営方針、事業リスク、財務情報、セグメント、キャッシュ・フロー、人的資本、サステナビリティに分けて整理してください。各項目について、該当する章またはページの候補を示してください。
次に、分析したい論点を分けて質問します。事業分析、リスク分析、財務数値の抽出、指標計算、記載内容の評価を一度に依頼すると、どの段階で誤りが生じたのか分かりにくくなるためです。
分析結果には、「期間・単位・連結または個別・分析範囲・出典」の5点を付けます。この5点を数値と一緒に保持すれば、別年度、別セグメント、地域別数値などとの取り違えを発見しやすくなります。
そのまま使える有価証券報告書分析プロンプト
あなたは有価証券報告書の分析補助者です。添付した有価証券報告書を主たる根拠として分析してください。
最初に、対象会社名、対象事業年度、会計基準、連結・個別の別、財務数値の表示単位を確認してください。
1.「事業の内容」「事業の状況」を基に、主要事業と収益構造を簡潔に整理してください。
2.「事業等のリスク」から重要なリスクを抽出し、会社固有のリスクと一般的な事業リスクを区別してください。
3.連結財務諸表を基に、当期と前期の営業収益または売上高、営業利益、親会社の所有者に帰属する当期利益、総資産、親会社の所有者に帰属する持分、EPS、営業活動によるキャッシュ・フローを整理してください。
4.各数値には「当期」「前期」「増減額」「増減率」「単位」「連結・個別」「分析範囲」「出典箇所」を付けてください。
5.ROE、ROA等を計算する場合は、採用した定義と算式を先に示し、分子・分母に使用した数値も表示してください。名称が同じでも複数の定義が存在する指標について、定義を勝手に決めないでください。
6.数的または質的に重要な変化を抽出し、理由が有価証券報告書に記載されている場合だけ、その説明を要約してください。
7.後発事象、偶発事象、重要な契約、重要な会計上の見積りに関する記載があれば整理してください。
8.資料から確認できない数値・理由・事実は推測せず、「確認不能」と表示してください。
9.連結全体、個別財務諸表、事業セグメント、所在地別、外部顧客所在地別の数値を混同しないでください。
10.最終的な解釈を行う前に、重要数値を元資料へ戻って再照合し、不一致がある場合は解釈を停止して不一致内容を報告してください。
最後の「不一致があれば解釈を停止する」という条件は、実務上かなり重要です。
間違った元数値から高度な分析を続けても、文章だけがもっともらしくなる危険があります。事実確認を通過してから解釈へ進む「確認ゲート」を置く方が安全です。
また、財務指標は名称だけでAIに計算させない方がよいでしょう。
例えばトヨタ自動車の公式「業績ハイライト・財務指標」では、2026年3月期について「資産合計当期利益率(ROA)」は3.9%ですが、「資産合計税引前利益率」は5.2%です。ROEに相当する「親会社所有者帰属持分当期利益率」は10.1%とされています。トヨタ自動車株式会社 公式企業サイト
同じ「総資産を使った収益性分析」であっても、分子に当期利益を使うのか、税引前利益を使うのかで値は変わります。
したがって、「ROAを計算して」ではなく、どの利益をどの資産額で割るのかまで指定することが必要です。
PDFとEDINETのXBRLはどう使い分ける?
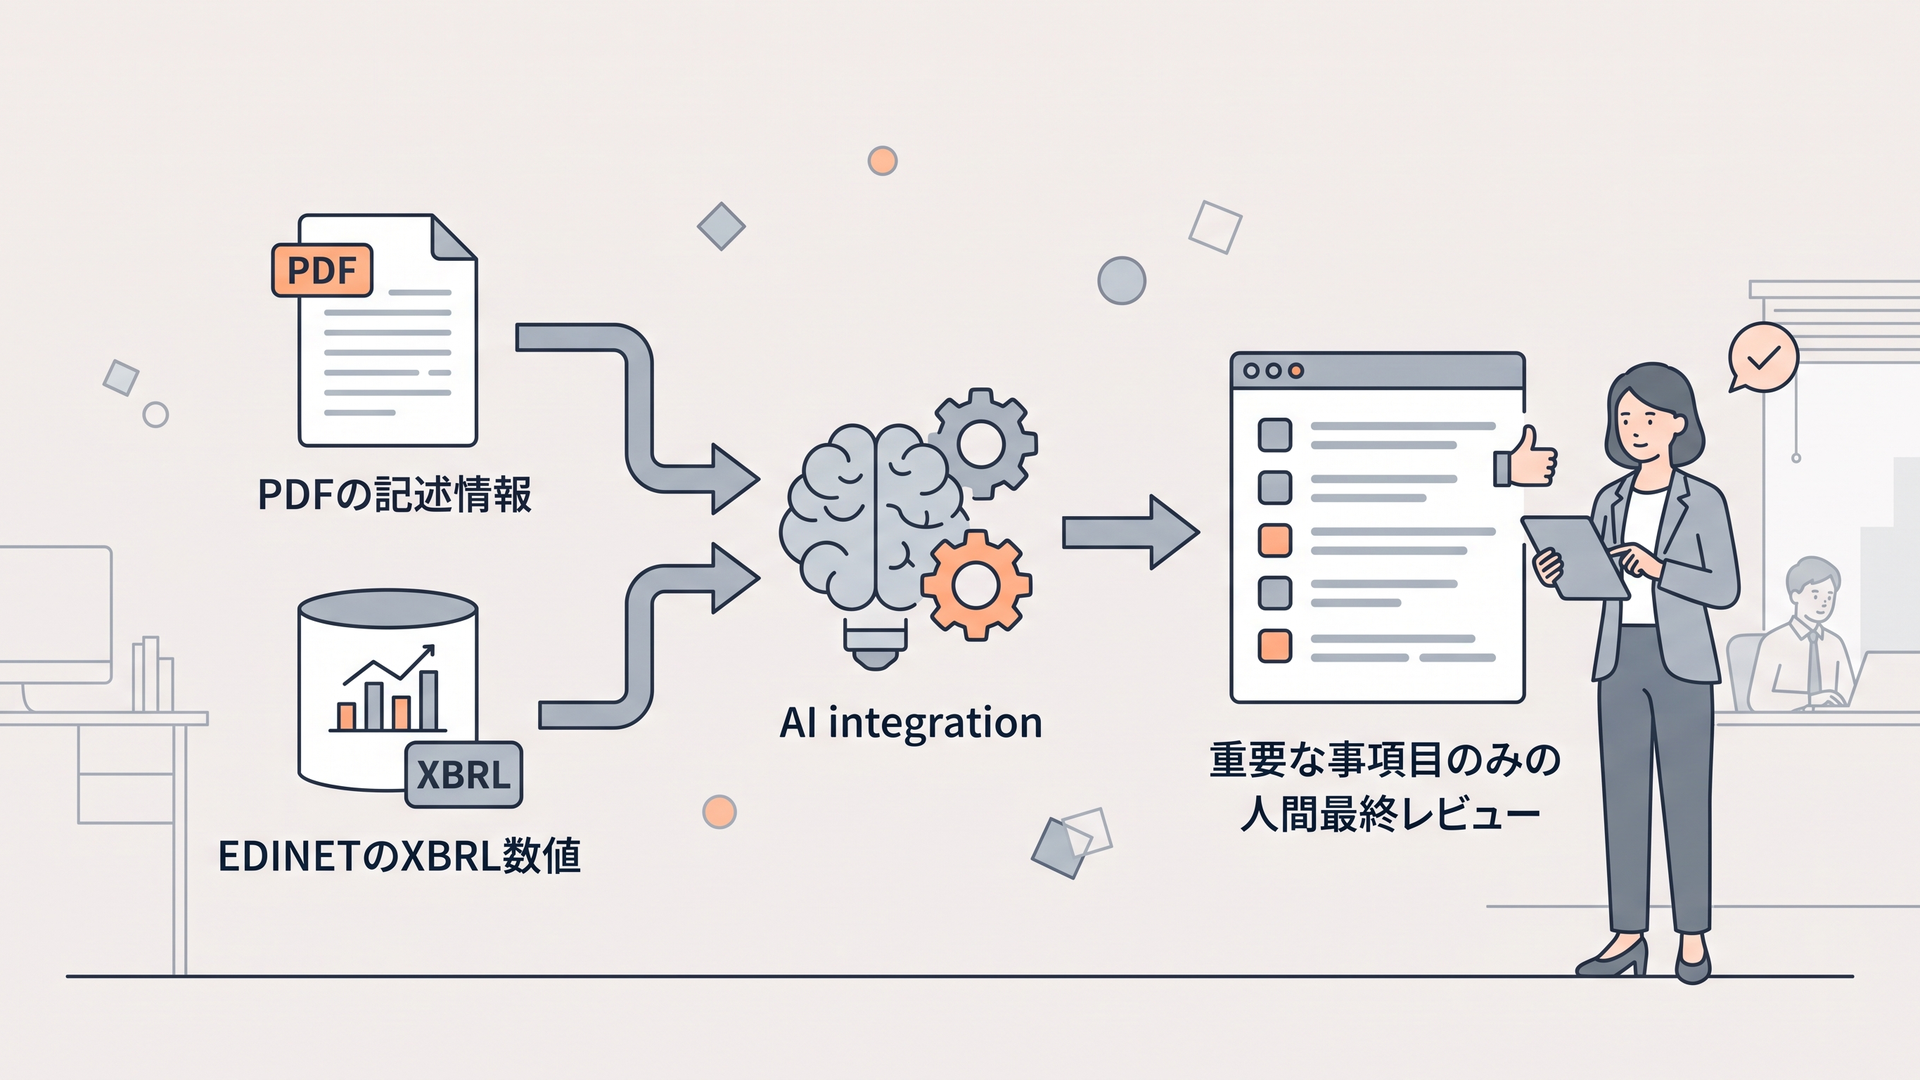
結論として、文章の意味や増減理由を読むならPDF、構造化された数値を取得・比較するならXBRLという役割分担が基本です。
金融庁はXBRLについて、財務報告等の開示書類に電子的なタグを付け、効率的な情報取得を可能にする国際的に標準化されたコンピュータ言語と説明しています。
金融庁が2025年11月11日に公表した「2026年版EDINETタクソノミ」は、有価証券報告書について2026年3月31日以後に終了する事業年度または特定期間に係る書類から適用されています。
PDFは、「なぜ利益が減少したのか」「経営者は何を主要リスクと考えているのか」といった記述情報を読む用途に適しています。
一方、複数年度・複数企業から同種の財務項目を集める場合には、タグ付けされたXBRLの方が機械処理に適しています。
ただし、XBRLだから自動的に正しい比較になるわけではありません。
EDINETでは提出者がタクソノミを基にタグ付けされた開示書類を作成します。金融庁は提出者別タクソノミ作成ガイドラインなども公表しており、分析側では要素だけでなく、期間や連結・個別などのコンテキストを確認する必要があります。
PDFとXBRLでは、起こりやすいエラーの種類も異なります。
PDFでは表の列を取り違えたり、画像内の情報を取得できなかったりする可能性があります。XBRLでは似た要素や異なる期間・スコープを選択することで、データ自体は正しいのに意味が違うという誤りが起こり得ます。
OpenAIのヘルプセンターも、PDF内の画像・グラフ・図などのビジュアルをテキストと組み合わせて解釈する機能について、2026年9月3日時点ではChatGPT Enterprise向けの「Visual Retrieval」として案内しています。一方、その他のプランや文書形式ではテキストベースの処理になる場合があるため、利用環境ごとの差を前提にする必要があります。
つまり、「PDFをAIにアップロードした」という事実だけでは、表・グラフ・画像まで同じ精度で取得できているとは限らないということです。
1社の分析と複数社・大量分析はどう使い分ける?
有価証券報告書の分析方法は、対象とする企業数によって変える必要があります。1社の有報を確認する作業と、数百社・数千社を同じ条件で比較する作業は、同じAI分析でも設計が異なります。
| 分析規模 | 適した方法 | 主な確認事項 |
|---|---|---|
| 1社から数社 | PDFをChatGPTへ読み込んで質問する | 年度、単位、ページ、連結・個別 |
| 数社から数十社 | 同じプロンプトと出力様式を使用する | 決算期、会計基準、算式、評価基準 |
| 数百社・数千社 | EDINET API、XBRL、ChatGPT API等を組み合わせる | データ取得、タグ、処理条件、再現性 |
複数企業を比較する場合は、すべての会社に同じ質問、同じ評価基準、同じ出力形式を適用します。会社ごとに質問内容が異なると、企業の違いではなく、質問条件の違いが分析結果に表れてしまうためです。
例えば、次のように依頼します。
対象企業について、①売上成長性、②営業利益率、③営業キャッシュ・フロー、④財務健全性、⑤主要リスク、⑥人的資本の6項目を同じ基準で整理してください。事実と評価を分け、各項目に出典を付けてください。
J.P.コンサルティングは、2024年1月1日から7月31日に公開された3,613社の有価証券報告書をChatGPTで分析し、人的資本開示を共通の評価基準でスコア化しています。
この調査では、AIと人間の評価が完全には一致せず、特に「具体性」や「戦略との連動性」で差が生じる傾向が示されました。AIは明示された情報を一定条件で整理することには強い一方、記載の背景や業界固有の事情まで人間と同じように評価できるとは限りません。
したがって、大量分析でもAIの点数だけで優劣を決めるのではなく、評価基準、処理方法、例外、人による確認方法を明確にする必要があります。
ChatGPTにEDINET DBのMCPサーバーを接続し、企業検索や財務情報の取得から対話形式で進める方法については、「ChatGPTとEDINET DBをMCP接続する方法」で詳しく解説しています。
トヨタ自動車の2026年3月期有報をAI分析すると何が分かる?
トヨタ自動車の2026年3月期有価証券報告書は、AI分析で特に注意すべき「スコープの違い」を分かりやすく示す実例です。
トヨタ自動車は2026年6月10日、2026年3月期の有価証券報告書を掲載・提出しました。対象事業年度は2025年4月1日から2026年3月31日で、連結財務諸表はIFRSに準拠しています。
主要な連結数値を百万円単位で整理すると次のとおりです。金額の単位は百万円です。
| 項目 | 2025年3月期 | 2026年3月期 | 前期比 |
|---|---|---|---|
| 営業収益 | 48,036,704 | 50,684,952 | 5.5%増 |
| 営業利益 | 4,795,586 | 3,766,216 | 21.5%減 |
| 親会社所有者帰属当期利益 | 4,765,086 | 3,848,098 | 19.2%減 |
| ROE | 13.6% | 10.1% | 3.5ポイント低下 |
| 営業活動によるCF | 3,696,934 | 5,472,920 | 約48.0%増 |
営業収益が5.5%増えている一方、営業利益は21.5%減少しています。AIで前年差を機械的に調べても、まず「増収減益」が重要変化として浮かび上がります。
さらに有価証券報告書を読むと、営業利益は前期から1兆293億円減少しており、主な要因として「諸経費の増減・低減努力」が2兆300億円の減益方向に作用しました。その中には米国関税の影響1兆3,800億円が含まれています。
一方、「営業面の努力」は7,100億円の増益方向に作用しており、価格改定などが減益を一部相殺しています。
ここまでなら、AIでも比較的整理しやすいでしょう。
難しいのは、その先です。
2026年3月期の事業別セグメントを見ると、自動車事業の営業利益は2,777,049百万円、金融事業は851,722百万円、その他事業は132,079百万円です。消去又は全社5,366百万円を含めた連結営業利益が3,766,216百万円となります。
ところが地域別を見ると、日本の営業利益は2,321,038百万円、北米は192,554百万円の営業損失です。北米では営業収益が増加した一方、諸経費の増加や関税の影響などにより減益となったことが説明されています。
つまり同じ有価証券報告書の中に、
3,766,216百万円=連結全体
2,777,049百万円=自動車事業セグメント
2,321,038百万円=地域別の日本
という、意味の異なる「営業利益」が存在します。
ここでAIに「営業利益を抜き出してください」とだけ指示すれば、どの数字を拾っても原文上は正しい可能性があります。
私は、ここが有価証券報告書のAI分析で最も見落とされやすい論点の一つだと考えます。
財務分析の誤りは、「間違った数字を拾うこと」だけではありません。「正しい数字を、間違った分析範囲に当てはめること」でも発生します。
だからこそ、金額だけをデータとして持つのではなく、「年度・単位・連結/個別・事業別/地域別・出典」というスコープ情報をセットで保持する必要があります。
これはAI対策であると同時に、人間によるレビューの効率化にもつながります。
有価証券報告書のAI分析を実務でどう使うべきか?
私見では、AIは有価証券報告書について結論を下す「最終分析者」ではなく、レビュー対象を絞り込む一次分析者として使うのが最も合理的です。
第1段階では、AIに事業内容、リスク、財務数値、前年差、注記、重要変化を広く探索させます。ここでは多少多めに候補を出させ、見落としを減らします。
第2段階で、人間が重要と判断した数値や記述だけを、PDF、財務諸表、注記、XBRLなどの一次情報へ戻って検証します。
この考え方は、実際の監査領域におけるAI活用とも整合します。
あずさ監査法人とKPMG Ignition Tokyoが共同開発した「Disclosure Workspace」について、KPMGは2025年3月13日、有価証券報告書の「事業の状況」に含まれる数値と「経理の状況」の財務諸表数値との整合性を生成AIで確認する機能を紹介しています。
重要なのは、生成AIのサジェストだけで完結させず、監査チームが目視確認する運用とされていることです。
またデロイト トーマツは2025年10月24日、2025年3月期の有価証券報告書についてAIと専門家を用いたサステナビリティ開示分析を公表しました。
AI調査では2,153社、専門家調査では時価総額1兆円以上のプライム市場上場企業133社を対象としています。デロイト自身が、生成AIによる誤判定、XBRLのタグ情報と文章の不一致によるデータ欠落、画像形式の情報が分析対象外となる影響などを調査上の限界として明示しています。
この2つの実例からも、実務で目指す方向は明確です。
AIに大量の探索・抽出・照合を任せ、人間は例外、重要変化、判断を要する論点へ集中する。
経理担当者なら、競合企業の前年差や開示例を先に抽出し、自社開示の検討材料にできます。
監査担当者なら、前年から変化した数値や記述、財務諸表との不整合候補を先に洗い出し、重点的なレビュー箇所を絞れます。
企業分析であれば、複数企業を同じフォーマットで整理したうえで、収益性の差がどの要因から生じているのかを記述情報へ戻って掘り下げられます。
私は、AI導入の最大の効果を「レビューをなくすこと」だとは考えていません。
人間の時間を、数字を探す作業から、数字の意味を判断する作業へ移すこと。
会計・監査のように証拠と再検証可能性が重視される仕事では、この役割分担の方がAIの特性に合っています。
まとめ
有価証券報告書をAIで分析すると、事業内容、リスク、財務数値、前年差、財務指標、重要変化、後発事象などの初期整理を効率化できます。
基本は、資料取得→事実抽出→指標計算→変化理由の分析→原文照合の5段階です。
記述情報はPDF、構造化された数値はXBRLを補完的に利用し、AIには年度・単位・連結個別・分析範囲・算式・出典・推測禁止を明示することが重要です。
トヨタ自動車の事例が示すように、注意すべきなのは「数字を読み間違えること」だけではありません。
正しい数字を、間違ったスコープの数字として扱うことも重大な分析エラーです。
そのため私は、「数値・期間・単位・スコープ・出典」をセットで管理し、数値照合を通過してから解釈へ進む方法を勧めます。
有価証券報告書を最初から最後まで読む作業を、そのままAIに置き換える必要はありません。
AIで読むべき場所を絞り、人間は重要な数字とその意味を深く確認する。この役割分担こそ、有価証券報告書のAI分析を実務で活かす基本だと考えます。
よくある質問
有価証券報告書のPDFをそのままAIに読み込ませても大丈夫ですか?
初期分析には利用できますが、長大な文書、複雑な表、画像化された情報では取得漏れや読み違いが起こる可能性があります。
重要な数字は、年度、単位、分析範囲、出典を付けたうえで元資料と再照合することを勧めます。
有価証券報告書ではPDFとXBRLのどちらを使うべきですか?
記述情報や増減理由を読むならPDF、複数年度・複数社の財務数値を構造的に扱うならXBRLが適しています。
どちらか一方を正解とせず、PDFで意味を確認し、XBRLで数値処理を補強する使い方が実務的です。
AIにROEやROAを計算させる際の注意点は?
指標名だけを指定せず、算式、分子、分母、対象年度、使用した元数値を明示させてください。
特にROAのように複数の定義があり得る指標では、採用した定義を先に表示させることが重要です。
主な確認資料
本記事では、金融庁「2026年版EDINETタクソノミ」、トヨタ自動車「2026年3月期 有価証券報告書」「2026年3月期 決算短信〔IFRS〕(連結)」「業績ハイライト・財務指標」、KPMG「あずさ監査法人『AI活用で監査手続自動化を促進するDisclosure Workspace』」、デロイト トーマツ「上場企業のサステナビリティ開示状況について、AIと専門家による分析」、OpenAI Help Center「PDF のビジュアル検索 FAQ」「ファイルアップロード FAQ」を2026年9月3日時点で確認しました。
執筆:篠原誠一(会計・監査・業務改善の実務家)
コメント