会計上ののれんとは、M&Aの取得原価を識別可能な資産・負債へ配分した後に残る差額であり、単純な「買収価格-簿価純資産」ではありません。
日本基準では2026年8月現在、原則として20年以内で規則的に償却します。一方、IFRSでは償却せず減損テストを行うため、のれんを理解するにはPPA・償却・減損まで一続きで捉えることが重要です。ASB-Japan+1
のれんとは?計算方法は「買収価格-簿価純資産」ではない
会計上の「のれん」とは、企業や事業を取得した際の取得原価が、取得した識別可能な資産と引き受けた負債に配分された純額を上回る場合に、その超過額として認識されるものです。
企業会計基準第21号「企業結合に関する会計基準」では、取得原価を、企業結合日時点で識別可能な資産・負債に対し、企業結合日時点の時価を基礎として配分するとしています。そして、その配分後の純額を取得原価が上回る場合、その差額をのれんとします。ASB-Japan
基本的な関係は、次のように表せます。
のれん = 取得原価 - 識別可能な資産・負債への取得原価配分後の純額
たとえば、ある会社を10億円で100%取得したとします。
企業結合日時点で資産・負債を洗い出し、時価評価や必要な無形資産の識別を行った結果、識別可能な純資産が7億円になったのであれば、単純化すると、
10億円-7億円=3億円
となり、この3億円がのれんです。
ここで最も重要なのが、「7億円は、買収先の決算書に載っていた簿価純資産そのものとは限らない」という点です。
企業結合会計では、取得前の貸借対照表に計上されていたかどうかだけで判断するのではありません。企業結合日時点で識別可能な資産・負債を把握し、時価を基礎として取得原価を配分します。法律上の権利など、分離して譲渡可能な無形資産についても識別可能資産として取り扱います。
したがって、たとえば取得先に顧客との継続的な取引関係や技術、商標などがあり、会計上の認識要件を満たすのであれば、これらをのれんにすべて含めるのではなく、無形資産として別個に識別することがあります。
このように、取得原価を識別可能な資産・負債に配分する手続きを一般にPPA(Purchase Price Allocation:取得原価の配分)と呼びます。
なお、日本基準では取得原価の配分を企業結合日以後1年以内に行うこととされており、決算時点で配分が終わっていない場合には、入手可能な合理的な情報に基づく暫定的な会計処理が行われることがあります。
私は、実務でのれんを理解するときには「買収価格との差額」と覚えるより、「PPAを行った最後に残る残余」と捉えた方が正確だと考えています。
先に「3億円の超過収益力がある」と決めているわけではありません。
まず土地、建物、設備、在庫、顧客関連資産など、識別できるものを切り分ける。そのうえで、個別の資産として識別できず、なお取得原価として残った部分がのれんになる、という順序です。
この順序を逆にすると、「買収価格-簿価純資産=のれん」という誤解につながりやすくなります。
のれんはなぜ発生する?超過収益力だけでは説明しきれない
企業が純資産の価値を上回る金額を支払って会社を取得するのは、会社の価値が、現預金や土地、設備などの個別資産を足し合わせただけでは決まらないからです。
買収価格には、たとえば次のような将来価値への期待が反映されます。
- 継続的な顧客基盤
- ブランドや信用力
- 従業員が持つ知識や技能
- 組織として蓄積されたノウハウ
- 販売網や営業基盤
- 買収企業と被買収企業を組み合わせることで生じるシナジー
- 新市場への進出による成長可能性
- 買収後に見込まれる利益やキャッシュ・フロー
ただし、ここでも注意が必要です。
これらの価値のうち、会計上、個別の無形資産として識別できるものは、PPAによってのれんから切り離されます。
つまり、のれんは「ブランド価値」「顧客価値」「技術価値」のすべてを一括して表す勘定ではありません。
実務でのれんを「超過収益力」と説明することがあります。理解の入口としては有用ですが、私は「のれん=客観的に測定された超過収益力」だと考えるのは危険だと思います。
のれんは、取得原価とPPA後の識別可能純資産との差額として算定されるからです。
買収価格には、本当に実現するシナジーだけでなく、競争入札で価格が上昇した部分、経営者が期待した将来成長、交渉上支払うことになったプレミアムなどが含まれている可能性があります。
つまり、のれんが3億円計上されたからといって、「3億円の超過収益力が存在することを会計が証明した」わけではありません。
より正確には、識別可能な純資産を上回る金額を取得企業が支払い、その差額を将来の事業収益などによって回収できると取得時点で見込んでいた、ということです。
この違いは、M&A後の業績を見るうえで非常に重要です。
私は、のれんを「M&A時点の経営者の投資仮説が貸借対照表に残ったもの」と捉えると、その意味が見えやすくなると考えています。
買収時には「顧客基盤が広がる」「クロスセルが進む」「海外展開が加速する」といったストーリーがあります。
そのストーリーが数年後に本当に利益やキャッシュ・フローへつながったのか。それを追跡する入口の一つが、のれんなのです。
のれんはどう会計処理する?日本基準とIFRSの違い
2026年8月21日時点の日本基準では、正ののれんは原則として資産に計上し、20年以内のその効果の及ぶ期間にわたり、定額法その他の合理的な方法によって規則的に償却します。
企業会計基準第21号第32項に定められている現行の取扱いであり、のれんの金額に重要性が乏しい場合には、発生した事業年度に費用処理することも認められています。
たとえば、10億円ののれんについて効果の及ぶ期間を10年と判断し、定額法で償却するのであれば、単純化すれば年間1億円の費用が発生します。
20年なら年間5,000万円です。
したがって、同じ10億円ののれんでも、償却期間によって毎期の損益への影響は大きく変わります。
ただし、日本基準の会計処理は「毎年償却して終わり」ではありません。
買収後に事業環境が悪化し、当初期待していた収益力が低下した場合には、固定資産の減損会計との関係で減損処理が問題になります。
イメージとしては、
取得時に資産計上 → 規則的に償却 → 収益性が悪化した場合は減損を検討
という流れです。
一方、IFRSでは企業結合で取得したのれんについて規則的な償却を行わず、IAS第36号「資産の減損」に基づく減損テストを行います。
IAS第36号では、のれんが配分された資金生成単位またはそのグループについて、少なくとも毎年、さらに減損の兆候がある場合にも減損テストを行います。回収可能価額が帳簿価額を下回れば減損損失を認識します。
整理すると、次の違いがあります。
項目 日本基準 IFRS
当初認識 原則として資産計上 資産計上
規則的償却 20年以内の効果が及ぶ期間 行わない
減損 減損会計に基づき検討 少なくとも毎年テスト
通常時の損益 償却費が継続的に発生 償却費は発生しない
業績悪化時 償却に加えて減損の可能性 減損損失が発生する可能性
この差は、M&Aを積極的に行う企業の利益を比較するときに無視できません。
同じような経済実態のM&Aを行っていても、日本基準企業には毎期ののれん償却費が生じる一方、IFRS企業では減損が生じない限り、のれんの規則的な費用化は行われません。
だからといって、「償却しないIFRSの方が利益が大きくなるから有利」とだけ理解するのも適切ではありません。
IFRSではその代わり、回収可能価額の見積りを通じてのれんの減損を検証します。特に大型M&Aでは、事業計画、成長率、利益率、割引率などの見積りが減損判断に大きく影響します。
償却と減損は、単なる費用計上時期の違いではなく、取得した価値の減少を財務諸表へどう反映するかという思想の違いとして見る必要があります。
なお、負ののれんが生じる場合にも注意が必要です。
日本基準では、取得原価が識別可能な資産・負債に配分された純額を下回ると見込まれる場合、まず識別可能資産・負債の把握や取得原価の配分が適切かどうかを見直します。それでも差額が残る場合、その負ののれんを発生した事業年度の利益として処理します。ASB-Japan
したがって、「安く会社を買えたから、すぐ負ののれん益を計上する」というものではありません。
まずPPAの正確性を再検証するという手順が重要です。
実在企業ではどう計上される?SHIFTとソニーグループの事例
のれんの仕組みは、実在企業の開示を見ると理解しやすくなります。
日本基準の具体例として、株式会社SHIFTによる株式会社KINSHAの取得を見てみましょう。
SHIFTの2025年8月期の連結注記によると、連結子会社が現金を対価としてKINSHA株式を100%取得し、企業結合日は2025年3月1日でした。
取得原価は11億300万円(1,103百万円)です。Shift Inc.+1
企業結合日に受け入れた資産と引き受けた負債は、次のように開示されています。
項目 金額
資産合計 18億7,500万円
負債合計 10億7,500万円
差引純額 8億円
取得原価 11億300万円
のれん 3億300万円
したがって、
11億300万円-8億円=3億300万円
となり、実際にSHIFTが開示したのれんも3億300万円です。
発生原因については、主に将来の事業展開によって期待される超過収益力とされ、償却方法は10年間の均等償却です。
KINSHAは、コンシューマーゲームを中心とするゲームテストのほか、ローカライズ、3D・2D制作などを手掛けています。
SHIFTは取得公表時、KINSHAがゲームテスト分野で約20年にわたる経験を持つ人材を擁し、大手エンターテインメント企業との取引基盤を有していることなどを説明しました。取得を通じて、コンシューマーゲーム領域の新規顧客獲得や、将来的な海外展開につなげる狙いも示しています。SHIFT, Inc.
ここで会計数値と経営戦略がつながります。
SHIFTは識別可能な純資産8億円に対して11億300万円を支払い、その差額3億300万円をのれんとして認識しました。
つまり、会計上の3億300万円という数字の背後には、KINSHAの顧客基盤、経験、事業展開力などをSHIFTグループへ取り込むことで、将来の利益を生み出せるという取得時点の期待があります。
さらに興味深いのは、SHIFT全体のその後の開示です。
同社の2025年8月期連結計算書類では、のれんが78億6,600万円(7,866百万円)、顧客関連資産が39億2,100万円(3,921百万円)計上されています。
同年度の減損損失9億7,700万円のうち、のれんに係る減損損失は6億5,400万円、顧客関連資産に係る減損損失は1億7,700万円でした。
SHIFTは、一部の連結子会社について、買収当初に想定した収益を見込めなくなったため、のれんなどの帳簿価額を回収可能価額まで減額したと説明しています。該当する資産グループの回収可能価額の算定では、将来キャッシュ・フローを12.6%で割り引いた使用価値も用いられています。
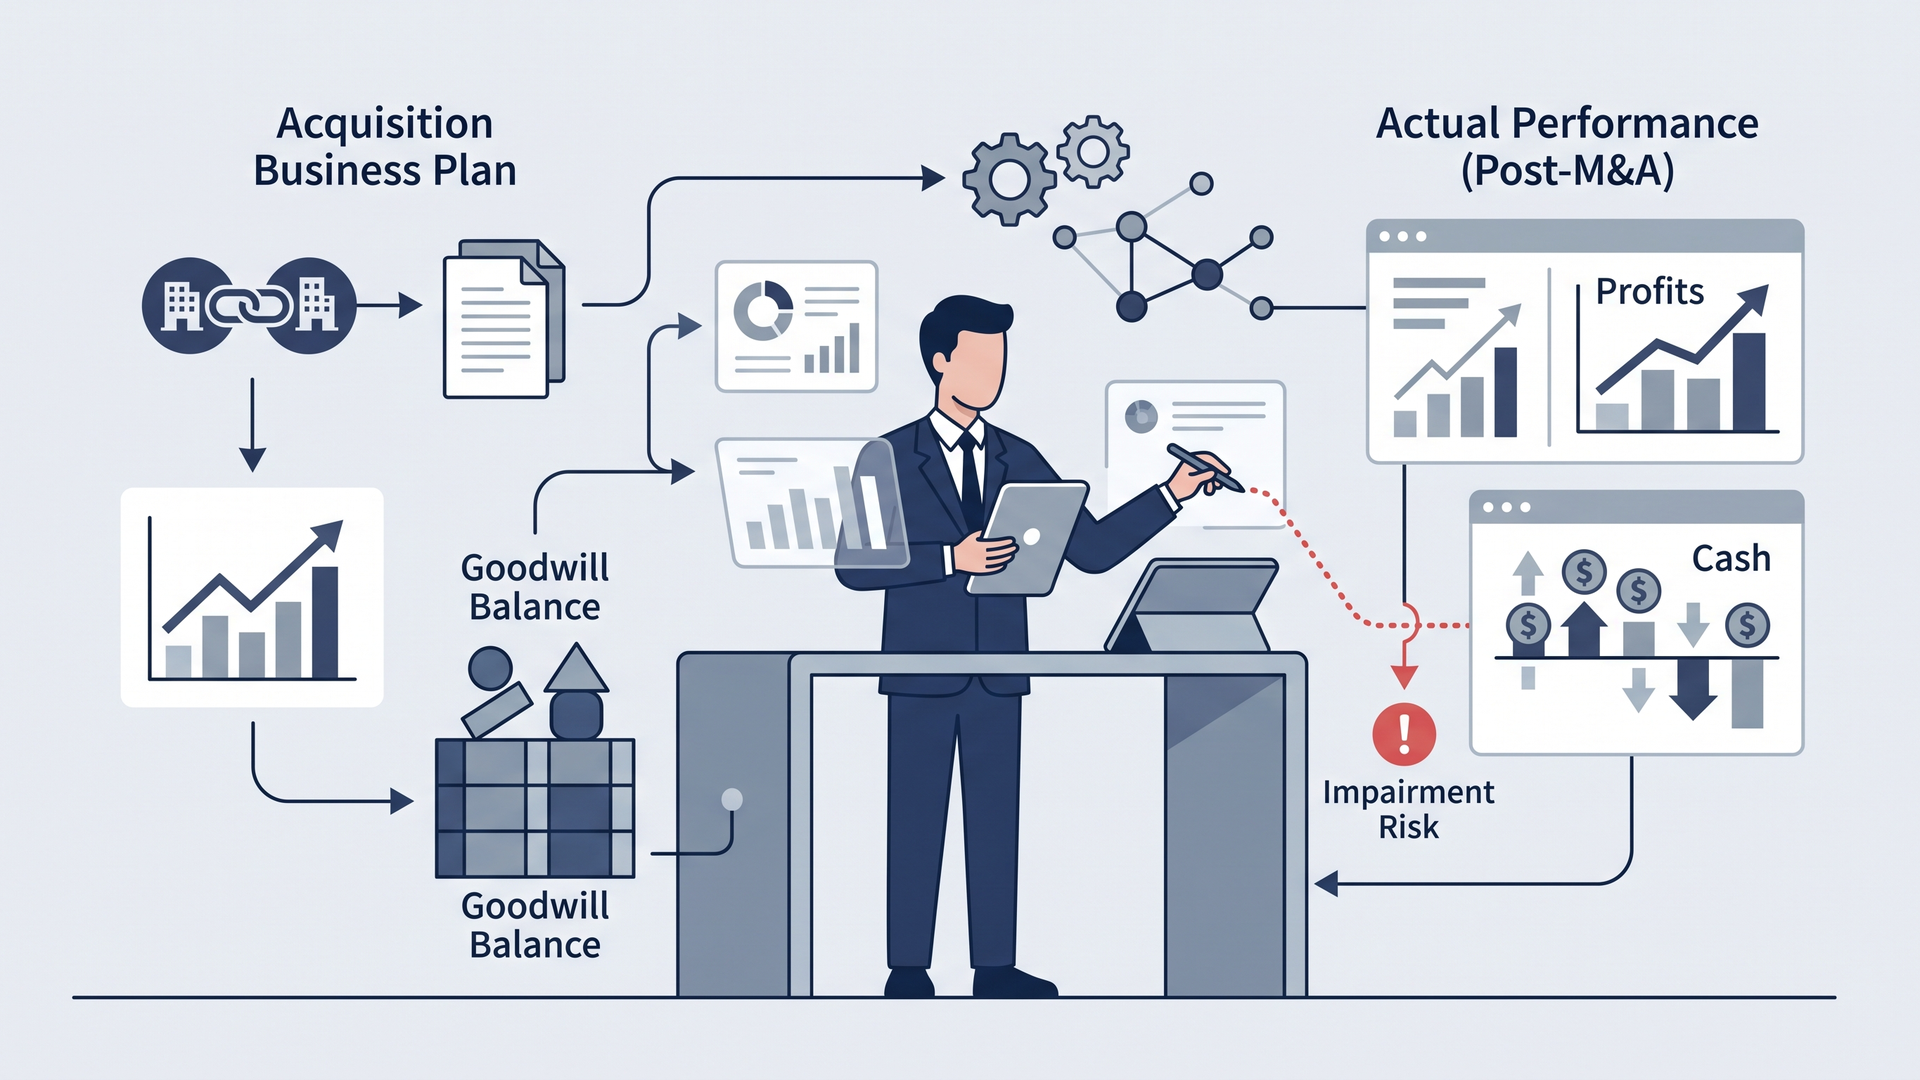
ここには、のれんを見る際の重要なヒントがあります。
PPAは買収時だけの作業ではなく、その後の償却・減損・業績評価につながる出発点だということです。
買収時に描いた利益計画が達成されなくなれば、減損という形で財務諸表へ影響が表れる可能性があります。
次に、IFRSを採用するソニーグループ株式会社を見てみます。
ソニーグループの2025年度有価証券報告書によれば、2026年3月31日時点ののれんの帳簿価額は1兆6,739億600万円(1,673,906百万円)でした。
2025年度中には、企業取得などによりのれんが880億5,800万円(88,058百万円)増加する一方、174億3,000万円(17,430百万円)の減損損失が計上されています。
さらに2026年3月31日時点ののれんは、ゲーム&ネットワークサービスが4,875億5,100万円、音楽が8,649億1,000万円、映画が2,854億1,700万円など、事業ごとに配分されています。
IFRSでは、のれん自体が独立してキャッシュ・フローを生むわけではないため、のれんを配分した資金生成単位またはそのグループについて回収可能性を評価します。IAS第36号も、のれんを配分した単位について毎年減損テストを行う仕組みを定めています。
SHIFTとソニーの開示を並べると、同じ「のれん」という名称でも、その後の損益への表れ方が違うことがよく分かります。
日本基準のSHIFTでは規則的な償却を行いながら、必要に応じて減損も計上します。
IFRSのソニーでは規則的な償却を行わず、減損テストを通じて価値の毀損を財務諸表へ反映します。
M&A型企業を分析するときには、のれん残高だけでなく、採用会計基準まで確認しなければ利益水準を正しく比較できないということです。
日本基準ののれんは非償却になる?2026年も議論は継続
現在の実務で特に注目したいのが、日本基準におけるのれんの非償却導入をめぐる議論です。
まず明確にしておきたいのは、2026年8月21日時点で、日本基準ののれんが非償却になったわけではないということです。
現行の企業会計基準第21号では、のれんを資産に計上し、20年以内の効果の及ぶ期間にわたって規則的に償却する取扱いが維持されています。
一方、ASBJでは「のれんの非償却の導入及びのれん償却費計上区分の変更」をテーマとして、2025年から2026年にかけて関係者への意見聴取が行われています。
2026年2月24日の第8回公聴会では、財務諸表作成者だけでなく、監査人や財務諸表利用者からも意見が聴取されました。
さらに2026年6月29日には第9回公聴会が開催されています。
ASBJは、この公聴会について、通常の会計基準審議とは異なり、その場でASBJや委員が判断・評価を行うものではなく、関係者からの意見聴取結果を企業会計基準諮問会議へ報告するためのものだと説明しています。
つまり、現段階を正確に表現すれば、
「非償却化が決まった」のではなく、「会計基準のテーマとして取り上げるべきかも含め、幅広く検討が続いている」
という状況です。
2026年8月時点でASBJが公表しているニュースリリースを確認しても、この論点について現行基準を変更する新たな会計基準の公表は確認できません。
なお、国際的にも、のれん会計の議論が終わったわけではありません。
IASBは2024年3月に企業結合の開示とのれん・減損に関する公開草案を公表し、2026年7月にも企業結合後の業績情報の開示などについて再審議を続けています。
私は、日本の議論を見る際に、「償却するか、しないか」だけを論点にしないことが重要だと考えています。
非償却モデルになれば毎期の償却費はなくなりますが、その代わりに、のれんの減損テストの重要性は高まります。
さらに、PPAで顧客関連資産などをどこまで適切に識別するのか、買収後の事業計画をどのようにモニタリングするのか、減損テストに使う将来キャッシュ・フローや割引率をどう検証するのか、といった実務がより重要になる可能性があります。
つまり、非償却化は単純な、
「償却費がなくなって利益が増える」
という話ではありません。
本質的には、M&Aで支払った取得価格をどの資産へ配分し、その価値が維持されているかをその後どのように測定するのかという会計システム全体の問題です。
経理や監査の実務家としては、最終的な基準改正の有無だけでなく、PPA、事業計画、減損テスト、開示まで含めて追う必要がある論点だと考えます。
のれんを見るとき何を確認する?M&Aの成否まで読み解く
ここからは私見ですが、財務諸表でのれんを見るとき、残高の大小だけで良し悪しを判断するのは適切ではありません。
確認したいのは、「なぜその金額を支払い、そのプレミアムをどのように回収する計画だったのか」です。
実務では、次の順序で確認すると整理しやすいでしょう。
- どの会社・事業を取得したのか
- 取得対価はいくらだったのか
- M&Aの目的は何だったのか
- PPAでどのような資産・負債を識別したのか
- 顧客関連資産や技術などの無形資産を別個に認識しているか
- のれんはいくら発生したのか
- のれんの発生原因を会社はどう説明しているか
- 日本基準なら何年で償却しているか
- 買収後の売上高・利益・キャッシュ・フローが計画どおりか
- 減損損失が発生していないか
特に重要なのは、買収時の説明と、その後の実績をつなげて読むことです。
たとえば「新規顧客の獲得」をM&Aの理由にしていたのであれば、取得後に本当に顧客基盤が拡大したのか。
「クロスセルによるシナジー」を掲げていたのであれば、売上高や利益率に効果が表れているのか。
「海外展開」を目的としていたのであれば、実際の海外案件や海外売上へつながっているのか。
このような見方をすると、のれんは単なる会計上の差額ではなく、M&A時に経営陣が立てた投資仮説を後から検証するための手掛かりになります。
SHIFTの事例が分かりやすいのもこのためです。
KINSHA取得時には、コンシューマーゲーム領域の顧客獲得や海外展開などへの期待が説明されています。一方、SHIFT全体では別の買収案件を含め、買収当初の収益を見込めなくなった一部の子会社についてのれん等の減損も発生しています。
ここから分かるのは、M&Aの評価は取得日に終わらないということです。
PPAは取得日における価値の「初期設定」であり、償却や減損はその後の実績を財務諸表へ反映するプロセスと考えると、会計処理全体がつながって見えてきます。
この視点は、経理・監査の実務でも有用です。
PPAだけを単発の評価業務として見るのではなく、取得時の事業計画、無形資産の評価前提、償却期間、その後の実績、減損検討までを一つの線で追うことで、見積りの整合性を確認しやすくなります。
また、個別財務諸表と連結財務諸表を区別することも重要です。
たとえば、親会社が株式取得によって他社を子会社化した場合、親会社の個別財務諸表では、通常、取得した株式を子会社株式として計上します。
これに対して連結財務諸表では、親会社が保有する子会社株式と子会社の資本を消去するなどの資本連結手続を行い、取得原価と取得した純資産等との関係からのれんが認識されます。
したがって、
「会社を買収すれば、親会社の個別貸借対照表に必ず『のれん』が載る」
わけではありません。
一方、事業そのものを取得する取引などでは、個別財務諸表上でのれんが認識される場合もあります。
「M&A=必ず同じ場所にのれんが出る」と覚えるのではなく、株式取得なのか事業取得なのか、個別財務諸表なのか連結財務諸表なのかを区別する必要があります。
さらに、会計上ののれんと税務上の取扱いも同じではありません。
株式取得、事業譲渡、合併など、取引の法的形式によって税務上の資産・負債や税務上の「のれん」に相当する項目の扱いは異なります。
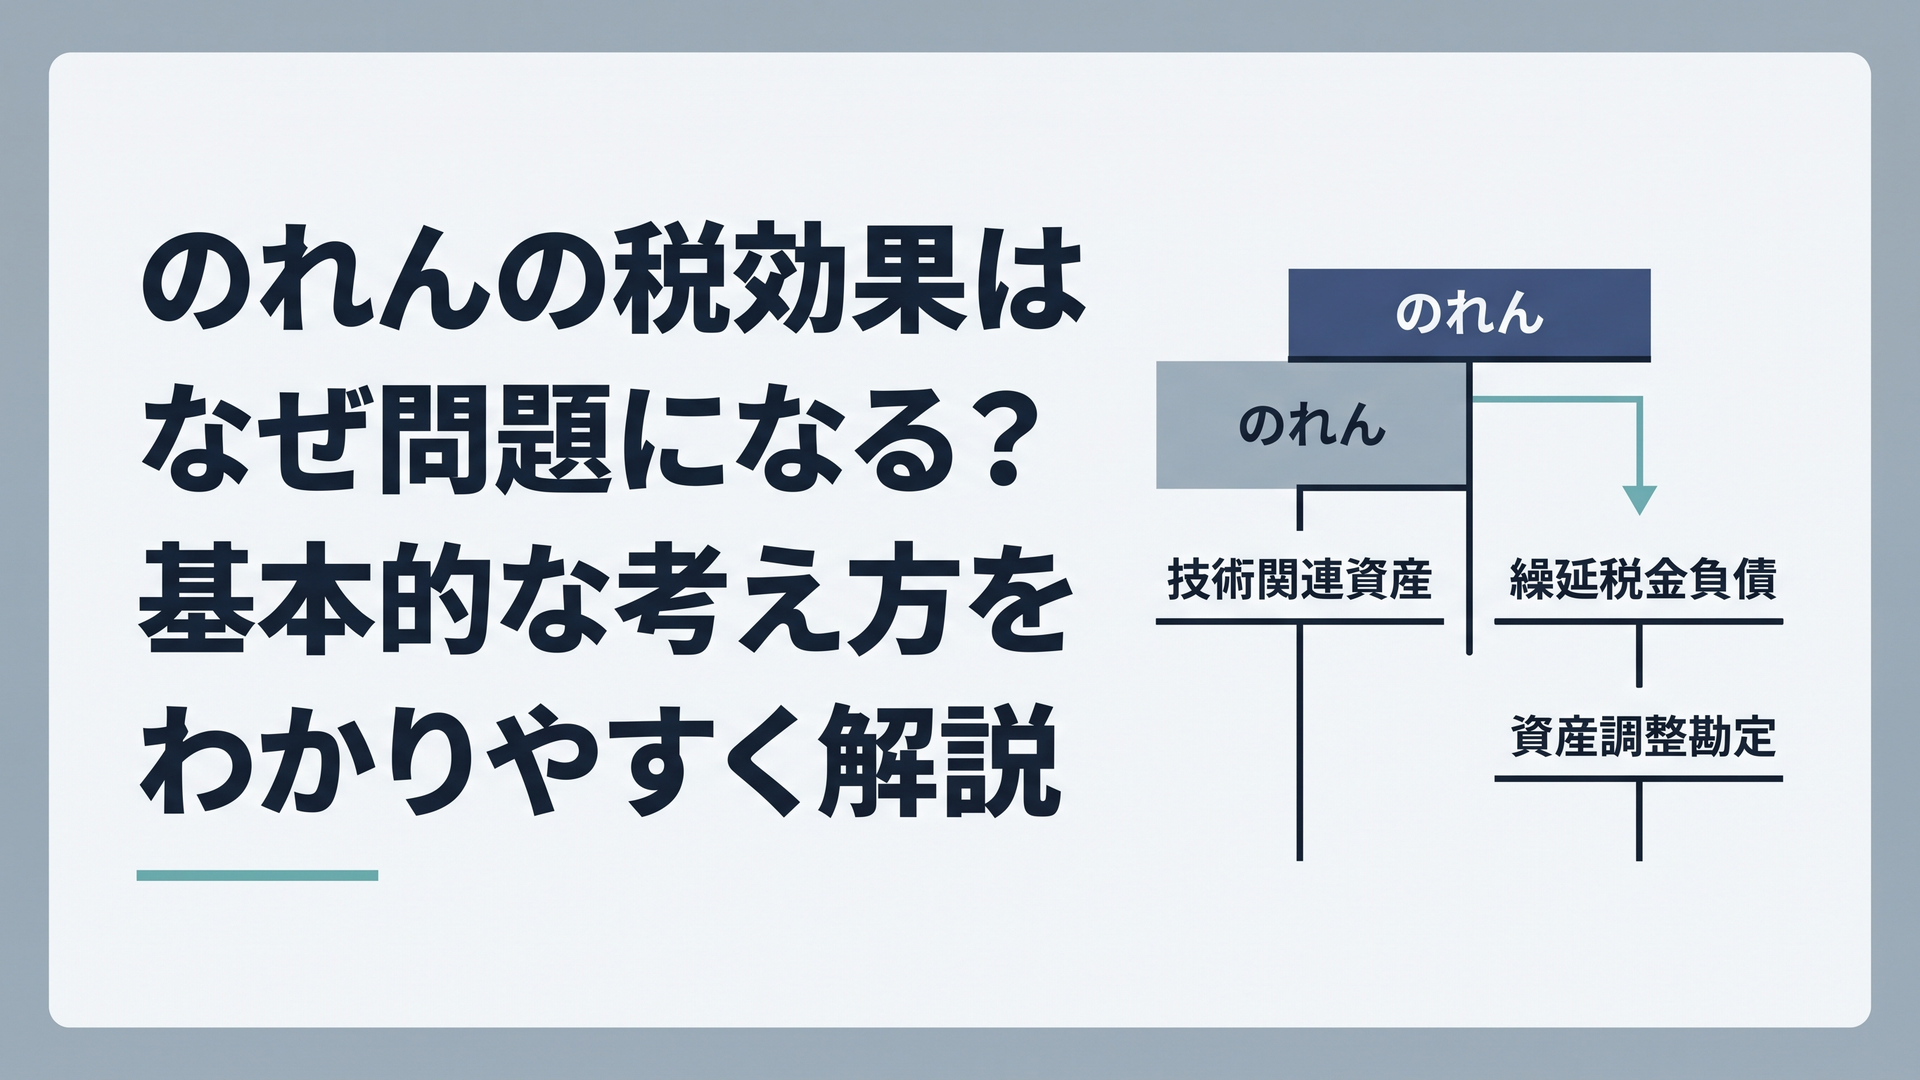
税効果会計についても、会計上ののれんが計上されているから、その帳簿価額全額に機械的に繰延税金を認識する、という考え方にはなりません。
実際、2026年7月に公表されたASBJの税効果会計に関する適用指針でも、子会社株式取得に伴う資本連結手続上ののれんについて、取得時に生じるのれんに係る繰延税金負債を計上しない設例が示されています。
のれんを理解するときには、会計基準だけでなく、取引の法的形式、連結・個別の違い、税務との違いまで切り分けることが実務上重要です。
最後に、のれんが大きいこと自体を直ちに悪材料と見る必要もありません。
優れた技術、人材、顧客基盤、ブランド、成長市場へのアクセスを持つ企業を取得するのであれば、識別可能純資産を大きく上回る対価を支払うことにも経済合理性はあり得ます。
問題は、のれんが大きいか小さいかではありません。
そのプレミアムを、買収後の利益とキャッシュ・フローで本当に回収できるのか。
私は、ここにのれんを見る際の本質があると考えています。
のれんは、過去に行ったM&Aの「残りかす」ではありません。
買収時の期待、PPAで識別された価値、取得後の業績、そして減損リスクを一つにつなげて読むための重要な会計情報なのです。
まとめ
会計上ののれんとは、企業や事業の取得原価を、企業結合日時点の識別可能な資産・負債へ時価を基礎として配分した後に残る差額です。
したがって、「買収価格-簿価純資産」と単純に理解するのではなく、PPAによって識別可能な資産・負債を切り分けた後の残余と考えるのが実務的です。
日本基準では2026年8月現在、正ののれんを原則として資産計上し、20年以内の効果が及ぶ期間にわたって規則的に償却します。必要な場合には減損処理も行われます。
SHIFTによるKINSHA取得では、取得原価11億300万円に対し、受け入れた資産18億7,500万円から負債10億7,500万円を差し引いた8億円との差額として、3億300万円ののれんが計上され、10年間で均等償却されています。
一方、IFRSを採用するソニーグループでは、2026年3月31日時点で1兆6,739億600万円ののれんが計上されています。IFRSでは規則的な償却を行わず、少なくとも毎年の減損テストによって回収可能性を検証します。
また、日本ではのれんの非償却導入などについて公聴会が続いていますが、2026年8月21日時点で非償却化が決定したわけではありません。現行基準では引き続き規則的な償却が必要です。
のれんを見るときに最も大切なのは、残高だけを見ることではありません。
「なぜそのプレミアムを支払い、どの利益・キャッシュ・フローで回収する計画だったのか」まで遡り、買収後の実績と照合すること。
そこまで読むことで、のれんは単なる難しい会計用語ではなく、M&Aの投資判断とその後の成否を読み解くための重要な情報になります。
よくある質問
のれんとは簡単にいうと何ですか?
M&Aの取得原価を、取得した識別可能な資産・負債へ配分した後に残る差額です。
よく「超過収益力」と説明されますが、厳密には顧客関連資産など個別に識別できる資産をPPAで切り分けた後に残る残余として算定される資産です。
のれんはなぜ資産になるのですか?
企業結合によって取得した将来の経済的便益に関係する取得原価の一部として扱われるためです。
日本基準では正ののれんを原則として資産に計上し、その効果が及ぶ20年以内の期間にわたって規則的に償却します。
日本基準でも今後のれんを償却しなくなるのですか?
2026年8月20日時点では、非償却化は決定していません。現行の日本基準では、のれんの規則的な償却が必要です。
ただしASBJでは「のれんの非償却の導入及びのれん償却費計上区分の変更」をめぐる意見聴取が行われており、今後の会計基準の動向は経理・監査実務の観点から継続して確認する必要があります。
執筆:篠原誠一(会計・監査・業務改善の実務家)
コメント