IFRSでは、のれんの当初認識から生じる課税一時差異について、繰延税金負債は認識しません。
ただし、「IFRSではのれんに税効果を一切認識しない」という理解は不正確です。税務上損金算入できるのれん、PPAで認識した無形資産、税務基準額が会計上ののれんを上回る場合などは、別途税効果を検討する必要があります。
IFRSののれんの税効果はどう整理する?まず押さえる4パターン
IFRSにおけるのれんの税効果は、最初に次の4パターンへ分けると整理しやすくなります。
| パターン | 税効果の取扱い | 主な根拠・注意点 |
|---|---|---|
| 当初認識したのれんの税務基準額がゼロ | 課税一時差異は生じるが、DTLを認識しない | IAS 12.15(a)・21 |
| 取得時は帳簿価額と税務基準額が同額、その後に税務基準額が減少 | 取得後に生じた課税一時差異についてDTLを認識する | IAS 12.21B |
| 税務基準額が会計上の帳簿価額を上回る | 回収可能性を満たす範囲でDTAを認識する | IAS 12.32A |
| PPAで無形資産などを認識 | 資産・負債のDTA・DTLを認識し、その結果としてのれんが変動する | のれんそのものへの税効果とは別の論点 |
この4つを混同しないことが、「IFRSののれんの税効果」を理解する出発点です。
IAS第12号「法人所得税」は、資産・負債の帳簿価額と税務基準額(tax base)の差額である一時差異を基礎として、原則として繰延税金負債または繰延税金資産を認識する考え方を採っています。IFRS Foundationも、IAS 12では一定の例外を除き、一時差異に対して繰延税金を認識することを基本原則としています。
ところが、のれんの当初認識には明確な例外があります。
IAS 12.15(a)は、のれんの当初認識から生じる繰延税金負債を認識対象から除外しています。したがって、「原則として認識しない」というより、「IAS 12.15(a)により、当初認識のれんから生じるDTLを認識しない」と理解する方が正確です。
たとえば、企業結合により会計上100ののれんが認識され、そののれんが税務上まったく損金算入できないケースを考えます。
- 会計上ののれん:100
- 税務基準額:0
- 課税一時差異:100
帳簿価額と税務基準額だけを比較すれば、100の課税一時差異が存在します。
IAS 12.21も、税務基準額がゼロののれんについて、帳簿価額との差額が課税一時差異になること自体は否定していません。その一方で、この一時差異から生じるDTLは認識しないとしています。
ここで重要なのは、「一時差異が存在しない」のではなく、「一時差異は存在するがDTLを認識しない」という点です。
この区別は、税効果会計のワークシートを作成する際にも重要です。単に「のれん=税効果なし」と処理するだけでは、その差異がなぜ認識対象外なのかを説明できなくなるからです。
一方で、税務基準額の方が会計上ののれんより大きい場合は結論が変わります。
IAS 12.32Aでは、企業結合で生じたのれんの帳簿価額が税務基準額を下回る場合、その差額は控除可能一時差異となり、利用できる課税所得が生じる可能性が高い範囲で、企業結合の会計処理の一部として繰延税金資産(DTA)を認識するとされています。
したがって、IFRSの正確な理解は「のれんには税効果を認識しない」ではなく、帳簿価額・税務基準額・一時差異の発生原因を確認して判断するということになります。
なぜIFRSでは当初認識のれんのDTLを認識しないのか?
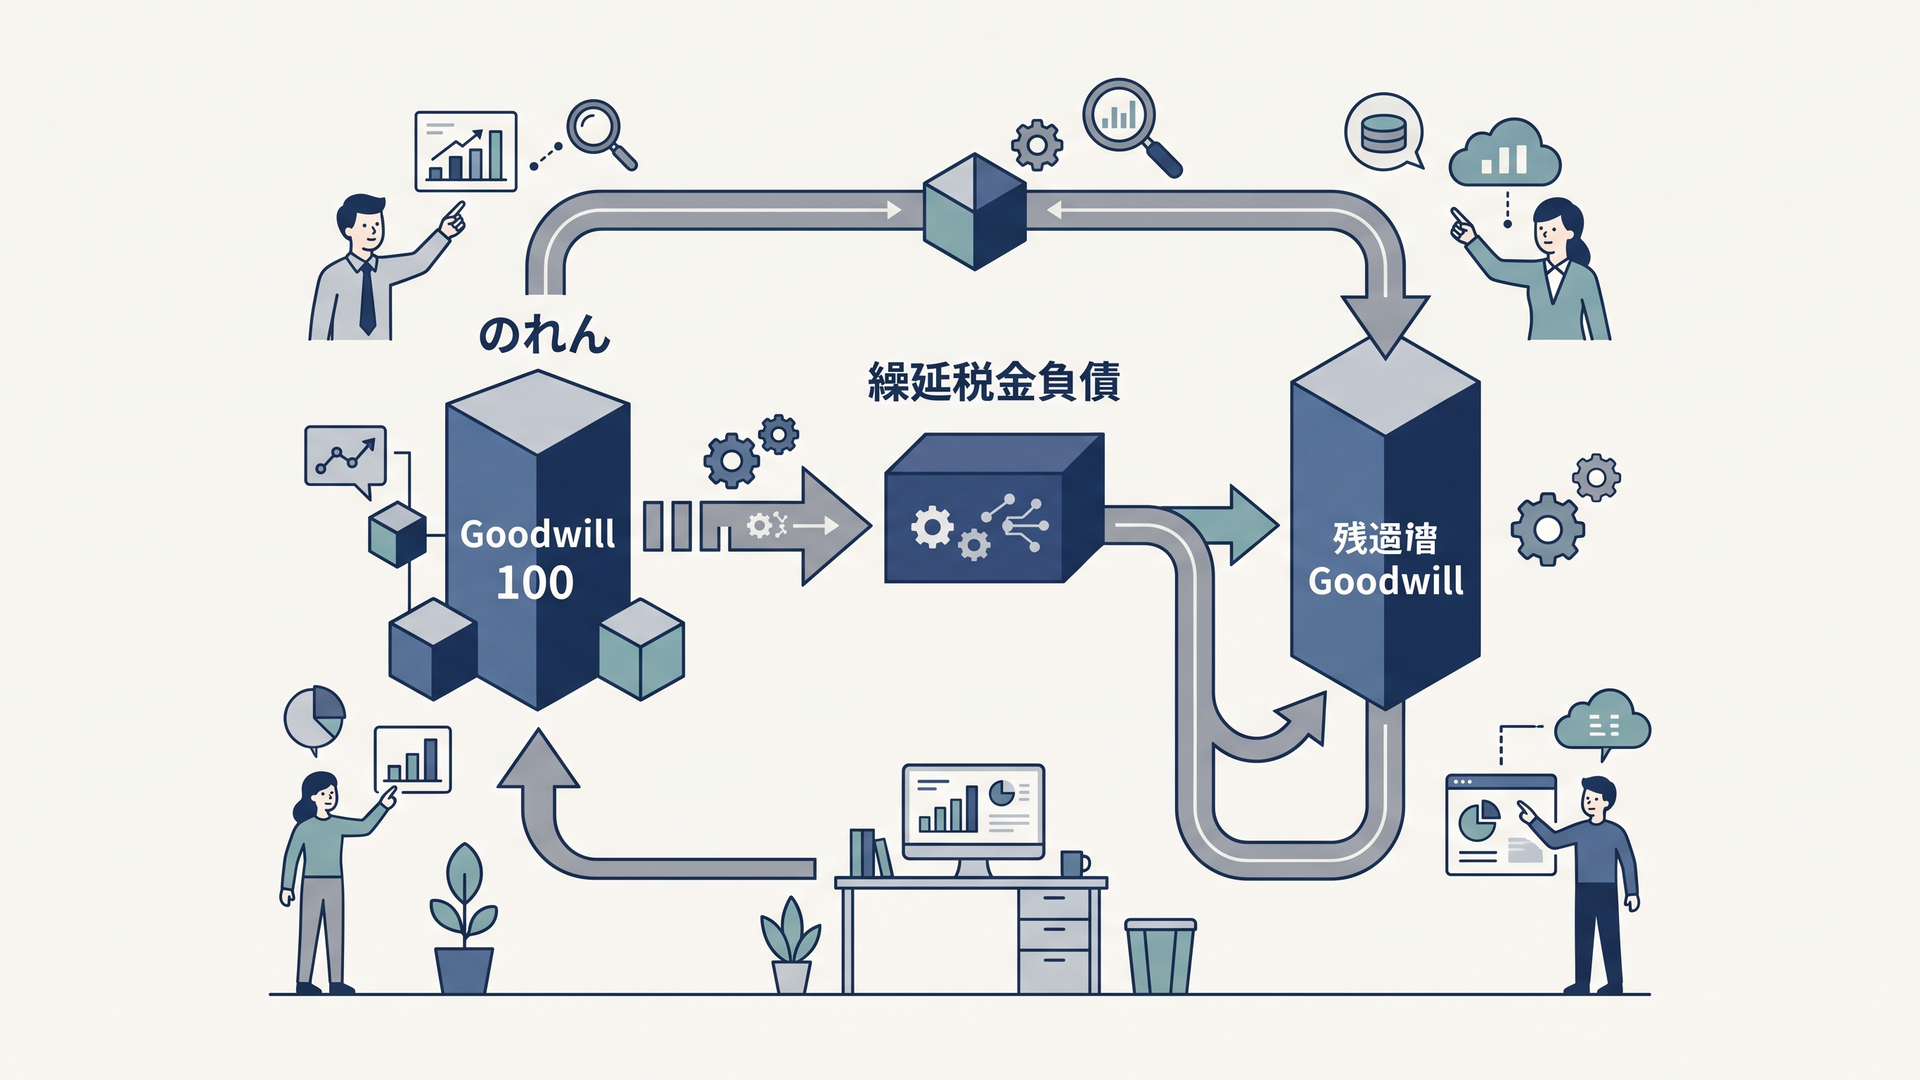
理由は、DTLを認識すると、そのDTL自身が残余であるのれんを増加させる構造になるためです。
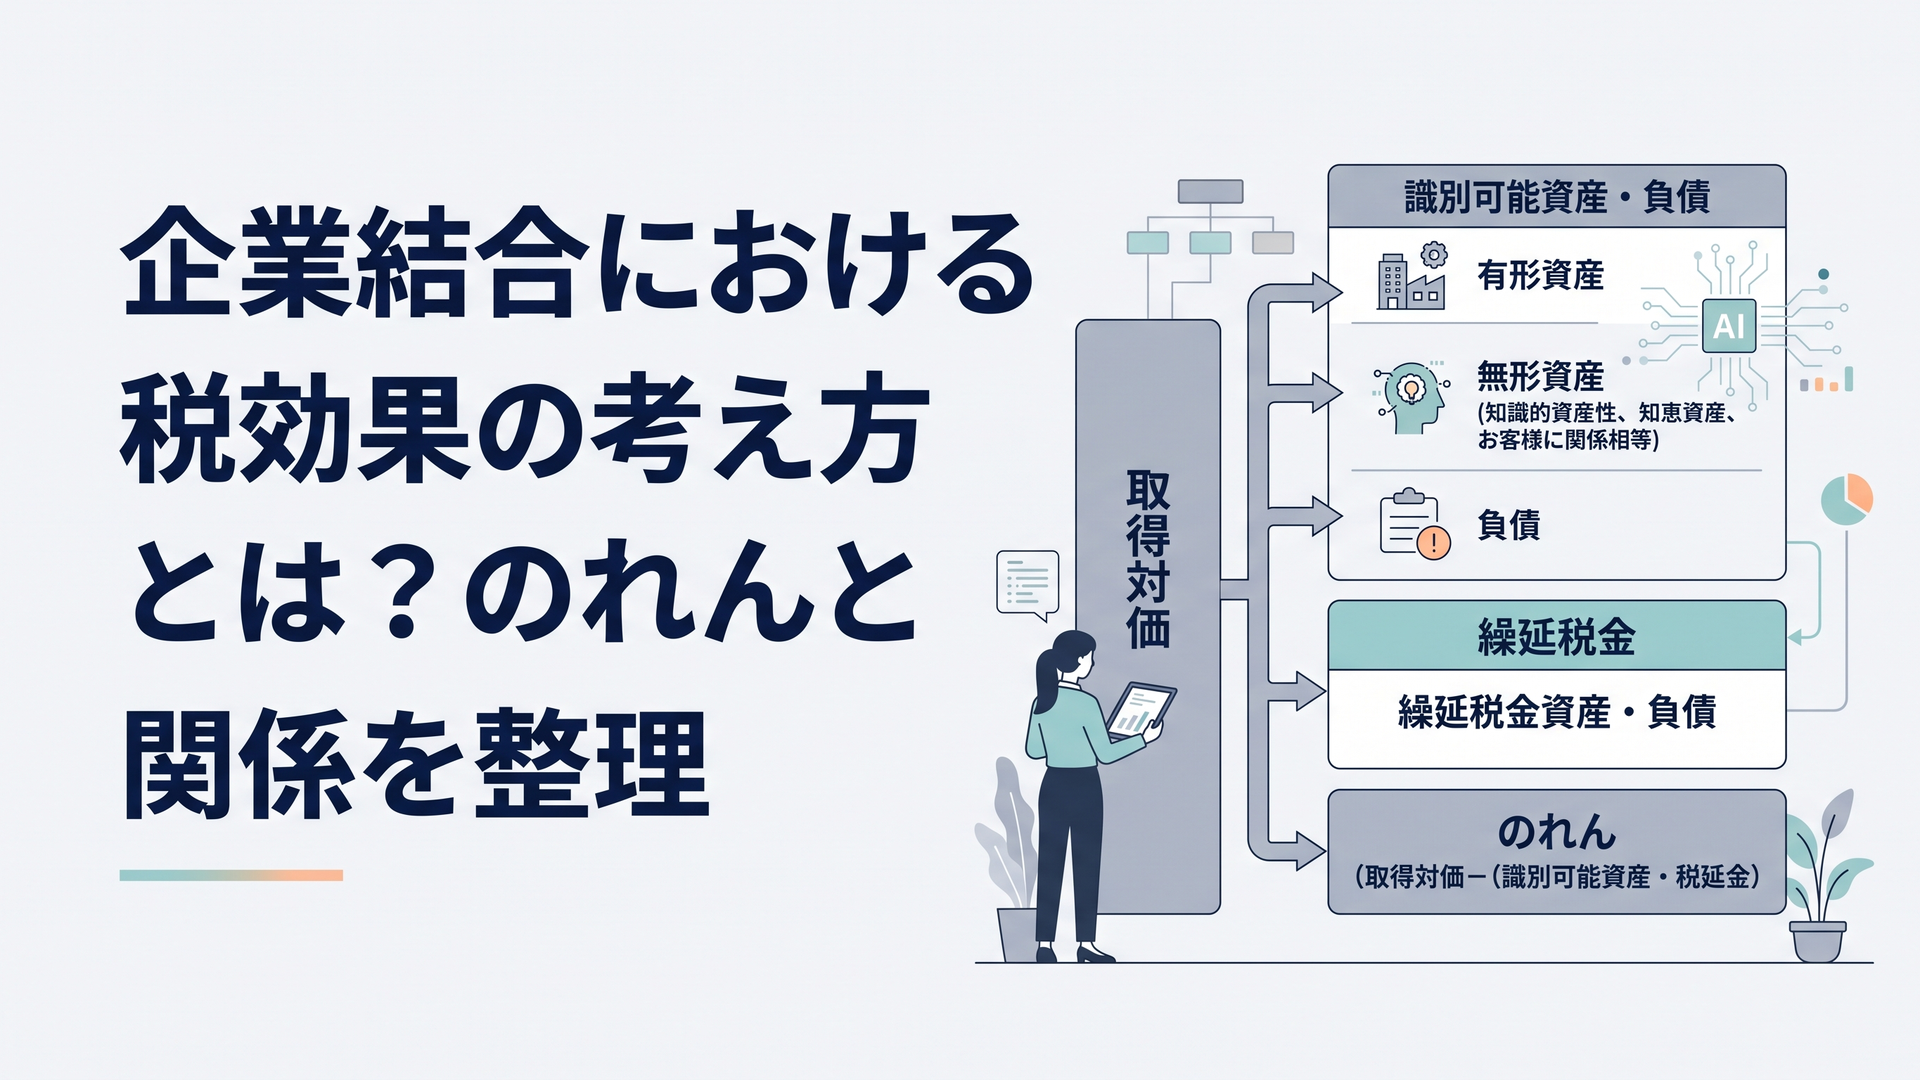
IFRS第3号におけるのれんは、概念的には次の残余として算定されます。
のれん = 取得対価等 - 取得した識別可能資産・引受負債の正味額
仮に、税務基準額ゼロののれん100について税率30%を適用し、通常の一時差異と同じようにDTL30を認識するとします。
DTL30を企業結合時の負債として追加すると、取得した純資産が30減少するため、残余であるのれんは100から130へ増加します。
すると、
- のれん:130
- 税務基準額:0
- 課税一時差異:130
となり、今度は130を基礎にDTLを考える必要が生じます。
つまり、のれんに対するDTLを認識すると、そのDTLがのれんを増加させ、増加したのれんがさらに一時差異を増やすという循環的な構造になります。
IAS 12.21は、のれんが残余として測定されること、そしてDTLを認識すればのれんの帳簿価額を増加させることを、この例外の背景として明示しています。
ソニーグループのBungie取得は「税務上控除できないのれん」の実例
もう一つ参考になるのが、ソニーグループによるBungie, Inc.の取得です。
Sony Interactive Entertainment LLCは2022年7月15日にBungie株式の100%を取得しました。ソニーグループの2025年3月期Form 20-Fでは、最終的なPPAとして、のれん1,938億100万円、コンテンツ資産455億1,200万円、その他無形資産662億5,700万円、繰延税金資産72億9,700万円などが開示されています。ソニーグループ「Form 20-F-2025年3月31日終了年度」(Bungieの記載はPDFの245ページ付近)
さらにソニーは、この取得で認識されたのれんについて税務上損金算入できないことを明記しています。
これは、会計上ののれんが存在する一方、その税務基準額がゼロとなり得るIAS 12.15(a)・21の典型的な構造を実在企業の開示で確認できる例です。
企業のM&A開示を見る際には、「のれんはいくらか」だけではなく、そののれんが税務上控除可能なのか、PPAでどの資産・負債が認識され、それぞれの税務基準額がどうなっているのかまで確認することが重要です。
税務上損金算入できるのれんは取得後がポイント
ここで実務上、特に注意したいのが税務上損金算入できるのれんです。
IAS 12.21Bには、取得時点では帳簿価額と税務基準額が同額だったのれんについて、その後の税務上の控除によって新たな課税一時差異が発生する例が示されています。
たとえば、
- 取得時の会計上のれん:100
- 取得時の税務基準額:100
- 税務上の控除率:年20%
とします。
取得時点では帳簿価額100、税務基準額100であるため、一時差異はありません。
その後、会計上ののれんが100のままで、税務上20が控除されて税務基準額が80になれば、
100-80=20
の課税一時差異が発生します。
この20は「のれんを当初認識したことによって生じた差異」ではなく、取得後に税務基準額が減少したことで新たに生じた差異です。
そのためIAS 12.21Bでは、この部分についてDTLを認識することになります。
ここは実務で誤りやすいポイントです。
取得時にDTLを認識しなかったことと、取得後も永久に税効果を認識しないことは同義ではありません。
なお、当初認識時に認識しなかったDTLが、のれんの減損によって減少した場合も注意が必要です。
IAS 12.21Aでは、当初認識に起因して未認識となっていたDTLについて、のれんの減損で一時差異が減少したとしても、その減少は引き続き当初認識に関連するものとして扱い、認識しないことが示されています。
PPAの税効果はなぜIFRSののれんを動かすのか?
「のれんそのものに税効果を認識するか」という論点とは別に、M&A実務ではPPAで認識した他の資産・負債の税効果によって、結果的にのれんの金額が変わるという論点があります。
私は、この2つを次のように分けて考えると整理しやすいと考えています。
縦の論点:のれん自体の帳簿価額と税務基準額を比較する
横の論点:PPAで認識した資産・負債の税効果が取得純資産を変え、その結果としてのれんが動く
たとえばPPAにより、被取得企業が従来認識していなかった顧客関係、技術、ブランドなどの無形資産を1,000認識したとします。
その無形資産の税務基準額がゼロで、適用税率を30%と仮定すれば、課税一時差異1,000に対して300のDTLが生じます。
企業結合の計算は概念的に、
- 無形資産:+1,000
- DTL:+300
- 取得純資産への正味影響:+700
となります。
取得対価が変わらなければ、取得純資産が700増えた分、残余であるのれんは700減少します。
一方、税効果を考えず無形資産1,000だけを認識したケースと比較すると、DTL300を認識することによって取得純資産が300小さくなるため、のれんは税効果を考慮しない場合より300大きくなることになります。
このDTLは「のれんに対して認識したDTL」ではありません。
識別可能な無形資産の一時差異に対して認識したDTLが、残余であるのれんに波及しているのです。IAS 12では企業結合で認識する繰延税金資産・負債が、企業結合で認識するのれん等に影響する構造が示されています。
ソフトバンクグループのArm取得に見るPPAと税効果
この関係を示す実在企業の事例が、ソフトバンクグループによるArm取得です。
ソフトバンクグループは2016年9月5日にArmの全株式を取得し、その後、2017年6月30日までの3カ月期に取得対価の配分を確定しました。ソフトバンクグループ「2017年6月30日に終了した3カ月間の連結財務報告書」(該当箇所はPDFの44ページ付近)
技術の公正価値について追加分析した結果、同社は暫定額から、
- 無形資産:52億5,000万円増加
- 繰延税金負債:9億5,800万円増加
- のれん:42億9,200万円減少
と修正しています。
52億5,000万円の無形資産を追加認識しても、のれんが同額の52億5,000万円減少しているわけではありません。
無形資産の増加と同時に9億5,800万円のDTLが増えたため、取得純資産への正味の増加額が42億9,200万円となり、その金額だけのれんが減少しています。
PPAで税効果を正しく織り込まなければ、最終的なのれんの金額まで誤ることを示す非常に分かりやすい事例です。
IFRSと日本基準ではのれんの税効果はどう違う?
日本基準でも、会計上ののれんそのものに税効果を認識しないという点ではIFRSと似ています。
企業会計基準適用指針第10号「企業結合会計基準及び事業分離等会計基準に関する適用指針」72項は、のれんまたは負ののれんは取得原価の配分残余であるため、のれん等に対する税効果を認識しないと定めています。
ただし、両基準を「どちらものれんに税効果を認識しない」とだけ覚えるのは危険です。
| 論点 | IFRS | 日本基準 |
|---|---|---|
| 会計上ののれん | 企業結合の残余として認識 | 企業結合の残余として認識 |
| 当初認識のれんから生じるDTL | IAS 12.15(a)により認識しない | 会計上ののれん自体に税効果を認識しない |
| 税務上控除できるのれん | 取得後に生じる一時差異は税効果の対象になり得る | 資産調整勘定等を一時差異として扱う |
| 会計上の事後処理 | 定期償却せず、減損テストを行う | 20年以内の効果の及ぶ期間で規則的に償却 |
| 実務上の焦点 | 当初認識例外と取得後発生差異を区別する | 会計上ののれんと資産調整勘定等を区別する |
日本基準で特に押さえたいのが、「会計上ののれん」と税務上の「資産調整勘定・差額負債調整勘定」は同じものではないという点です。
企業結合適用指針378-3項では、税務上の資産調整勘定または差額負債調整勘定が認識される場合、その額を一時差異として繰延税金資産または負債を計上したうえで、残余として会計上ののれんを算定することに留意する必要があるとされています。
つまり、日本基準でも「のれんだから税効果を考えなくてよい」というわけではありません。
会計上ののれん自体には税効果を認識しない一方、税務上ののれん相当額には税効果が生じ、それを反映した後の残余として会計上ののれんが決まるという構造です。
また、日本基準ではのれんを20年以内のその効果の及ぶ期間にわたり規則的に償却します。企業結合適用指針76項にも、この取扱いが明示されています。
これに対してIFRSでは、企業結合で取得したのれんを規則的に償却せず、のれんを配分した資金生成単位等について少なくとも年1回の減損テストを行います。IAS 36.90は、のれんが配分された資金生成単位を毎年、および減損の兆候がある場合にテストすることを求めています。
この事後処理の違いは、税務上損金算入可能なのれんがあるケースでは特に重要です。
IFRSでは会計上ののれんが規則的には減らない一方、税務基準額だけが税務上の控除によって減少することがあり、その結果として取得後に課税一時差異が生じる可能性があるからです。
日本基準において会計上ののれんそのものに税効果を認識しない理由は、「のれんに税効果を認識しないのはなぜ?」で整理しています。税務上の資産調整勘定については、「税務上ののれん(資産調整勘定)とは?」をご覧ください。
IFRSののれん税効果を実務でどう確認する?【考察】
筆者としては、IFRSののれん税効果で最も危険なのは、「資産名だけを見て税効果の要否を判断すること」だと考えています。
同じ「のれん」という名称でも、税務基準額がゼロなのか、税務上控除可能なのかによって処理は変わります。また、のれんそのものではなく、PPAで識別した無形資産の税効果がのれんを動かしている場合もあります。
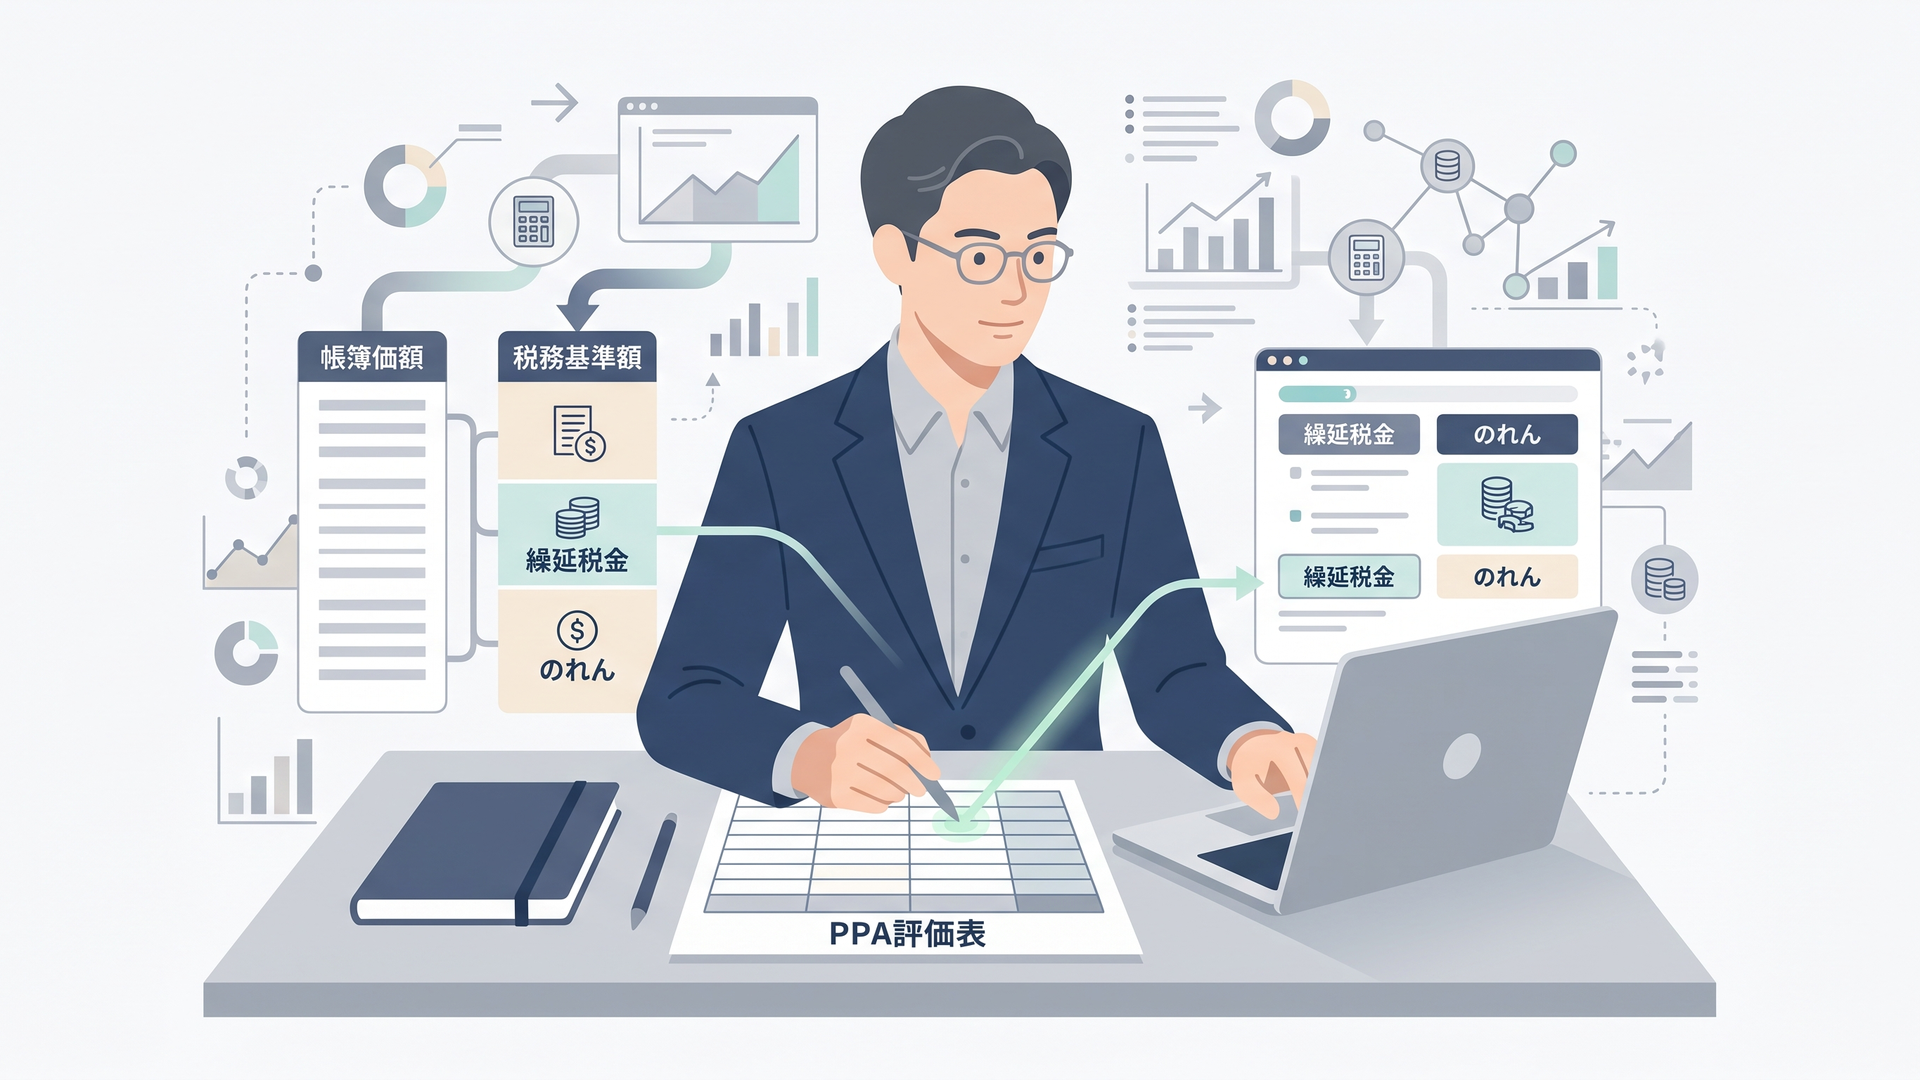
実務では、少なくとも次の4項目を一つの表で管理する方法が有効です。
- 帳簿価額:PPA後に会計上いくら計上されるか
- 税務基準額:将来税務上控除できる金額はいくらか
- 差異の発生原因:当初認識のれんなのか、PPA資産なのか、取得後の税務控除なのか
- 解消方法:償却、売却、減損、税務上の損金算入など、いつ・どのように差異が動くのか
特にM&AのPPAでは、評価チームが作成した公正価値の一覧表だけで税効果計算を完結させないことが重要です。
顧客関係、技術、商標などを公正価値で評価できても、その資産にどの税務基準額を対応させるべきかは、取引スキームや各国の税務上の取扱いによって異なります。
そのため、私が実務上重視したいのは次の3点です。
第一に、PPA時点で各資産・負債の税務基準額を確認することです。
「新たに認識した無形資産だから税務基準額はゼロだろう」と機械的に決めるのではなく、取引による税務上の簿価引継ぎやステップアップの有無を確認する必要があります。
第二に、税務デューデリジェンスとPPAを分断しないことです。
税務デューデリジェンスでは、買収対象会社の税務ポジションだけでなく、取引形態による税務上の資産価額、損金算入可能性など、PPAの税効果に直結する情報が得られることがあります。
税務DDの成果物が税務担当者だけに留まり、PPA担当者へ十分共有されないと、無形資産のDTLやのれんの税務基準額の検討が漏れるリスクがあります。
第三に、取得後も税務基準額をロールフォワードすることです。
税務上損金算入できるのれんについては、取得日時点の税効果計算だけでは終わりません。
IAS 12.21Bのように、税務上の控除によって税務基準額が減少すれば、取得後に新たな課税一時差異が発生する可能性があります。したがって、会計上の帳簿価額だけでなく、税務基準額の推移を継続的に追う必要があります。
私は、のれんの税効果を「認識する・しない」という二択の論点として覚えるべきではないと考えています。
実務上は、
当初認識のれん → 税務基準額 → PPA資産の税効果 → 取得後の税務基準額の変化
という時間軸で追う方が、判断を誤りにくくなります。
SoftBank GroupのArm取得のように、PPAの評価変更とDTLが同時に動き、その差額がのれんへ反映される事例を見ると、PPAと税効果は別々の作業ではなく、一つの計算プロセスであることがよく分かります。
まとめ
IFRSにおけるのれんの税効果は、まず3つに分けて整理すると理解しやすくなります。
① 税務基準額ゼロの当初認識のれんについては、IAS 12.15(a)によりDTLを認識しません。
② 税務上損金算入できるのれんについて、取得後の税務上の控除などで新たな一時差異が生じれば、IAS 12.21Bに従って税効果の認識対象になり得ます。
③ PPAで認識した無形資産などの一時差異には税効果を認識し、そのDTA・DTLが取得純資産を通じて最終的なのれんの金額を動かします。
さらに、税務基準額が会計上ののれんを上回る場合には、IAS 12.32Aにより、回収可能性の要件を満たす範囲でDTAを認識する場合があります。
日本基準でも会計上ののれん自体には税効果を認識しませんが、企業結合適用指針72項・378-3項により、税務上の資産調整勘定等を一時差異として処理したうえで会計上ののれんを算定する点を押さえる必要があります。
M&A実務では、「のれんだから税効果なし」と決めるのではなく、帳簿価額・税務基準額・差異の発生原因・解消方法の4点を確認することが重要です。
この整理ができれば、のれんそのものの税効果と、PPAの税効果によってのれんが動く問題を明確に切り分けられると考えます。
よくある質問
IFRSでは、のれんに繰延税金負債をまったく計上しないのですか?
いいえ。
IAS 12.15(a)により認識しないのは、のれんの当初認識から生じる課税一時差異に対応するDTLです。税務上損金算入できるのれんについて、取得後に新たな一時差異が生じた場合には、IAS 12.21BによりDTLを認識することがあります。
PPAで無形資産のDTLを認識すると、のれんは増えますか?
他の条件が同じであれば、DTLを認識すると取得純資産が減少するため、税効果を考慮しない場合と比べてのれんを増加させる方向に作用します。
ただし、PPAでは無形資産そのものも新たに認識されることが多いため、「無形資産の増加」と「それに伴うDTL」の正味額で最終的なのれんへの影響を考える必要があります。SoftBank GroupのArm取得では、無形資産52億5,000万円の増加とDTL9億5,800万円の増加により、のれんは差額の42億9,200万円減少しました。
日本基準でも、のれんには税効果を認識しないのですか?
会計上ののれん自体については、取得原価の配分残余であるため税効果を認識しません。
ただし、非適格合併等で税務上の資産調整勘定または差額負債調整勘定が認識される場合には、それを一時差異としてDTA・DTLを計上したうえで、残余として会計上ののれんを算定します。根拠は企業結合適用指針72項・378-3項です。
執筆:篠原誠一(会計・監査・業務改善の実務家)
コメント