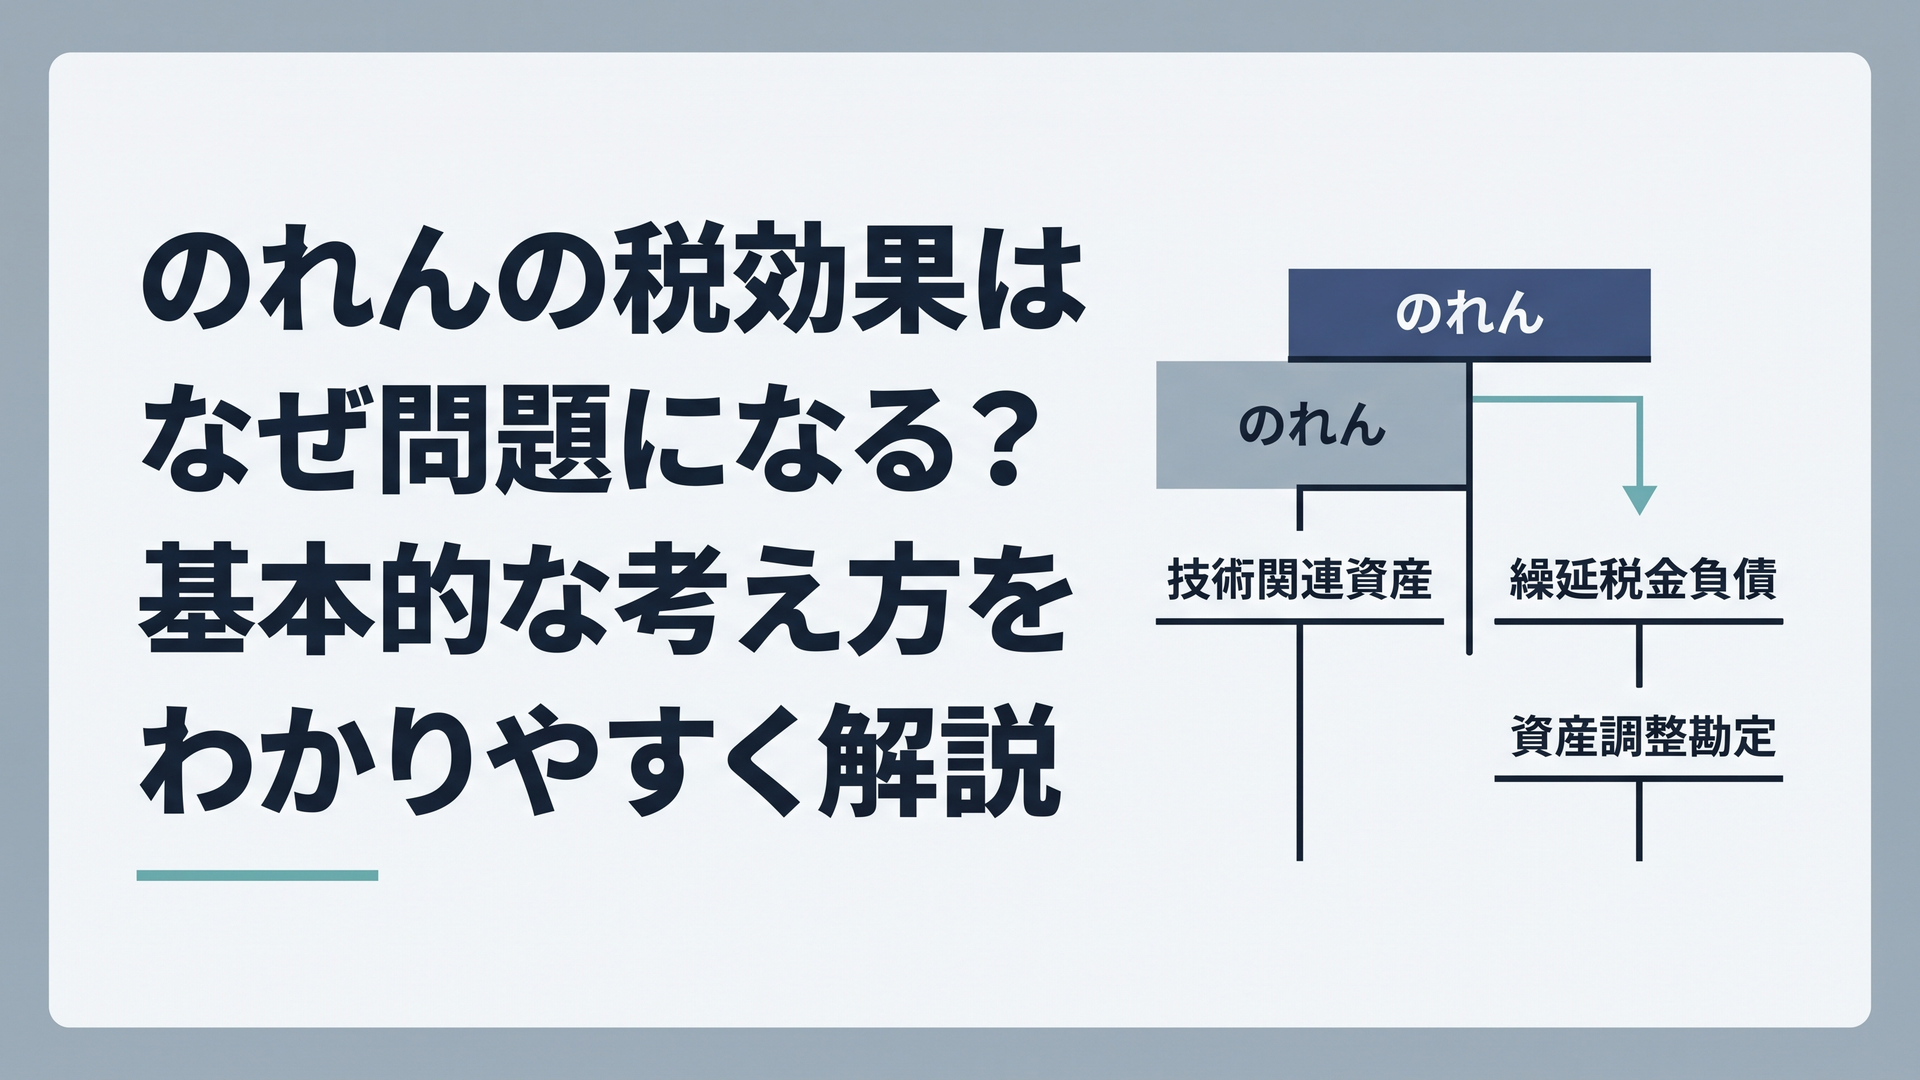
のれんそのものに税効果を原則認識しない核心は、のれんが取得原価の配分残余であり、税効果を認識するとその金額自体が変動するためです。
2026年6月25日にサンエー化研が提出した有価証券報告書では、PPAの確定により暫定のれん732,000千円が483,888千円へ減少し、技術関連資産293,000千円と繰延税金負債44,888千円が認識されました。この実例を見ると、「のれんには税効果を認識しない」の意味が具体的に理解できます。
のれんは永久差異なのか?3つに分けて考える
「のれん=永久差異」と一律に捉えるのは正確ではありません。実務では、取得時の会計上ののれん、取得後ののれん償却、税務上の資産調整勘定を分けて考える必要があります。
| 検討対象 | 会計・税務上の位置づけ | 税効果の考え方 |
|---|---|---|
| 取得時の会計上ののれん | PPA後に残る取得原価の配分残余 | のれんそのものには、原則として税効果を認識しない |
| 取得後ののれん償却 | 日本基準上の費用 | 税務上将来も損金にならない場合は実効税率差異となる。株式取得による連結のれんでは、子会社投資に係る連結固有一時差異を別途検討する |
| 税務上の資産調整勘定 | 一定の非適格合併等や事業譲受けで生じ、原則60カ月を基礎として損金算入される | 一時差異として繰延税金資産を検討する |
永久差異とは、会計上の損益と課税所得の差が将来にわたって解消しないものです。一方、一時差異は、会計上の資産・負債の金額と税務上の金額との差が、将来の課税所得計算を通じて解消するものです。
したがって、「のれんは永久差異だから税効果を認識しない」と一文で整理するのではなく、いま検討しているのが、取得時ののれん、取得後の償却費、税務上の資産調整勘定のどれなのかを先に特定することが重要です。
実務では、取引スキーム→会計単位→税務上の金額→一時差異→税効果→最終的なのれん、という順番で確認すると整理しやすくなります。
のれんの税効果を認識しない理由とは?「配分残余」が出発点
のれんの計算方法や償却などの基本については、「のれんとは?会計上の意味と基本的な仕組みを整理」で解説しています。
日本基準では、企業会計基準適用指針第10号「企業結合会計基準及び事業分離等会計基準に関する適用指針」第72項において、のれんは取得原価の配分残余であるため、のれんに対する税効果を認識しないとされています。
同適用指針第378-3項も、その理由について、のれんは配分残余という性格を持つため、税効果を認識してもその分だけのれんが変動し、税効果を認識する意義が乏しいという考え方を示しています。
のれんは独立して評価された資産ではない
単純な数値で考えてみます。
ある事業を1,000で取得し、取得した識別可能資産の時価が700、引き受けた負債が500だったとします。
時価純資産は、
700-500=200
です。
したがって、他の税効果を考慮しない単純な前提では、のれんは、
1,000-200=800
となります。
ここで重要なのは、この800が「のれんという資産を時価評価した結果」ではないことです。
取得対価1,000を、識別できる資産・負債へ順番に配分した後に最後に残った金額が800なのです。
この性格が、土地や機械、顧客関連資産などの識別可能資産との決定的な違いです。
のれん800に繰延税金負債を認識すると何が起こるのか
仮に、のれん800について税務上の基準額がゼロで、税率40%として繰延税金負債を認識するとします。
最初に考えれば、
800×40%=320
の繰延税金負債です。
しかし、企業結合日に負債320を追加認識すると、取得した純資産が320減少します。その結果、配分残余であるのれんは800ではなく、
800+320=1,120
になります。
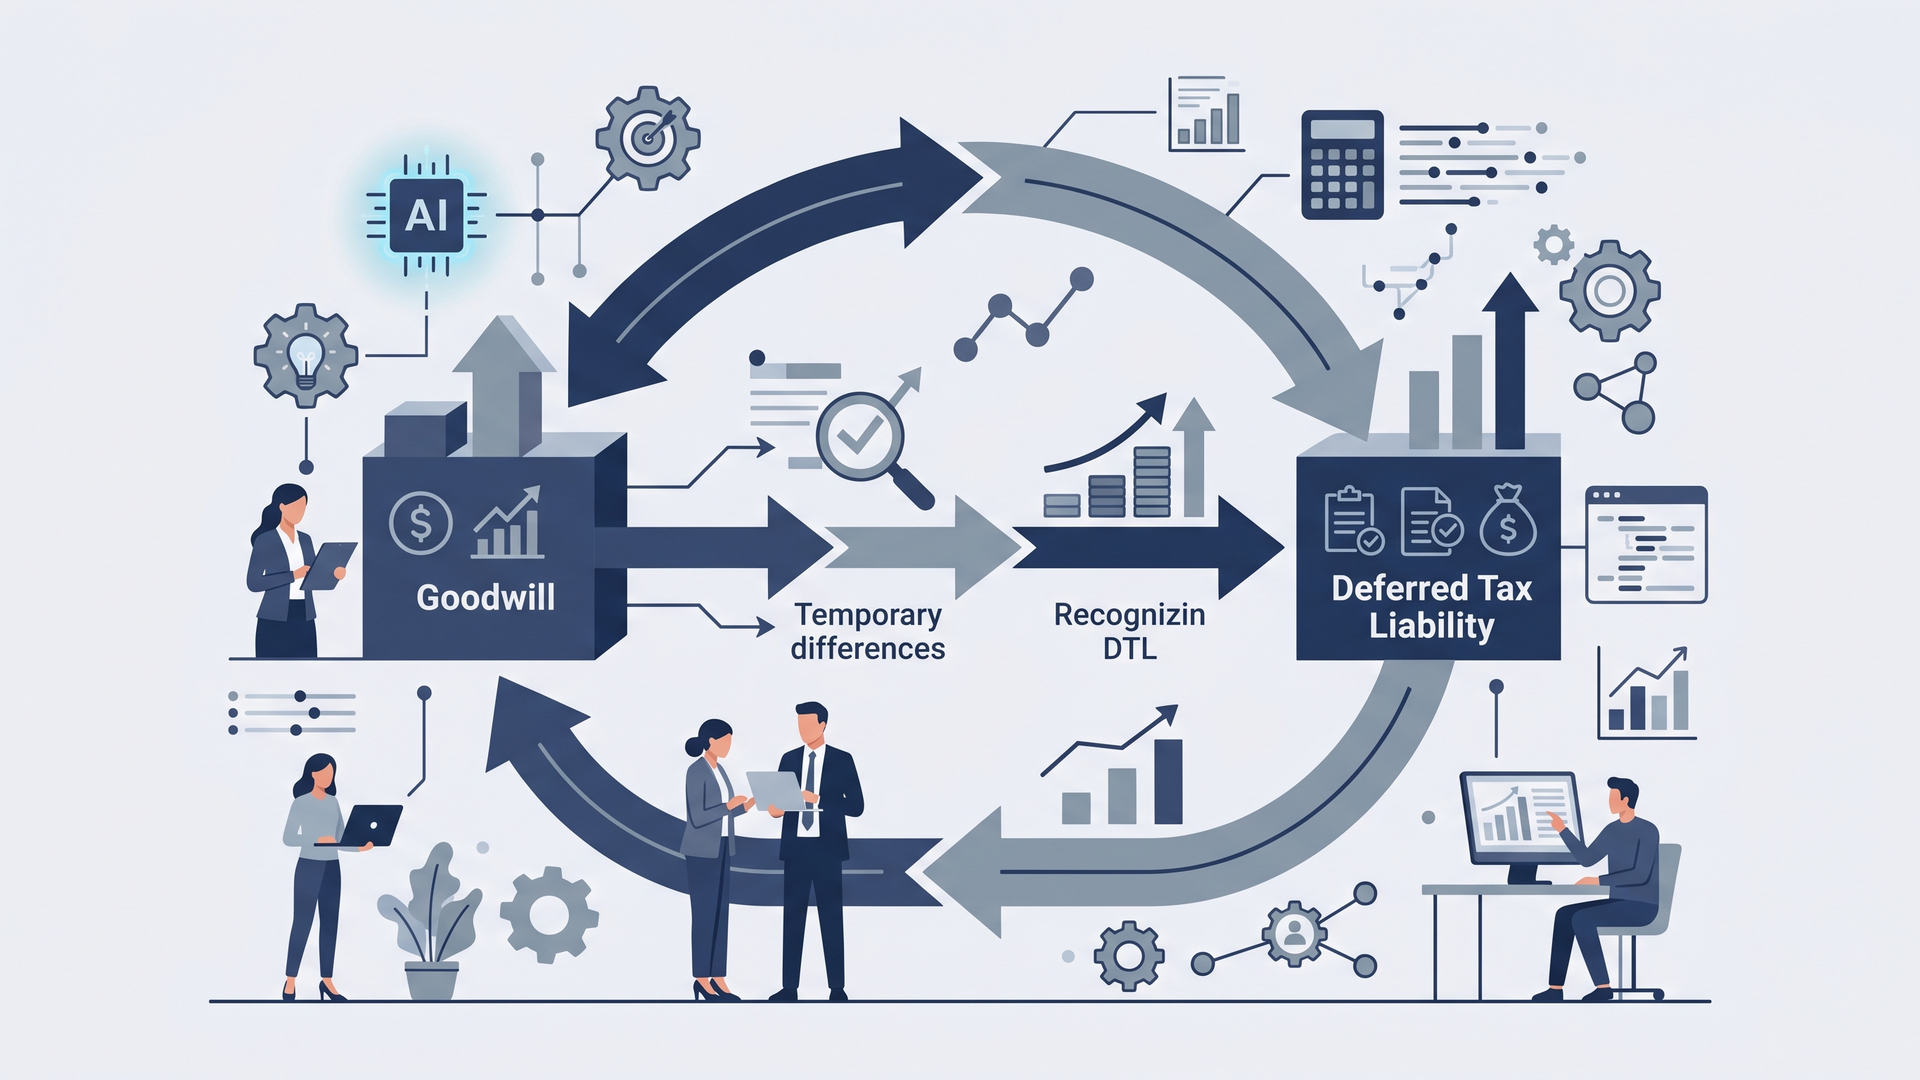
すると、1,120に対する40%は448となり、今度はのれんが1,248へ増えることになります。
これは「数学的に計算できない」という意味ではありません。
一定税率という単純な前提なら、最終的な金額を方程式で収束させることはできます。上記の例なら、最終的なのれんをGとすると、
G=800+40%×G
となるため、Gは約1,333、繰延税金負債は約533となります。
問題の本質は計算可能性ではなく、のれんに対して税効果を認識すると、その税効果によって計算対象であるのれん自身が増減する自己参照的なグロスアップ構造になることです。
2026年7月7日に最終改正されたASBJの企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」第145項でも、子会社株式等の取得に伴って認識したのれんについて、税効果を認識すればのれんが増え、その増加額にさらに税効果を認識する循環が生じるという従来からの考え方が踏襲されています。
したがって、「のれんは永久差異だから税効果を認識しない」とだけ覚えるのは、少し粗い理解です。
企業結合日ののれんそのものに税効果を認識しない直接的な理由は、まず取得原価の配分残余という性格にあります。
サンエー化研のPPAでは、のれんと繰延税金負債がどう動いた?
この仕組みを実際の上場会社の開示で確認すると、理解が一段深まります。
株式会社サンエー化研は、株式会社レゾナックの表面保護フィルム事業を取得しました。
同社の開示によれば、対象事業は半導体リードフレームめっき保護、車載用、センサー用、深絞り加工用などの保護フィルムに関する事業です。取得の法的形式は、現金を対価とする契約、特許権および技術ノウハウの取得とされています。
時系列を整理すると、次のようになります。
- 2024年8月7日:レゾナックと事業譲渡契約を締結
- 2024年11月15日:事業譲受のクロージングを実行
- 2025年3月3日:会計上の企業結合日
- 2025年3月期:PPA未了のため、のれん732,000千円を暫定計上
- 2026年3月期:PPAが確定し、のれんを483,888千円に修正
サンエー化研が2024年11月18日に公表した資料では、譲受対象は契約、特許権、技術ノウハウとされており、2025年3月期の企業結合注記では取得原価894,986千円、暫定的なのれん732,000千円、償却期間6年と開示されていました。
のれん732,000千円が483,888千円へ減った理由
2026年6月25日に提出された2026年3月期有価証券報告書では、PPAの確定に伴い、暫定的に算定されていたのれん732,000千円が248,111千円減少し、483,888千円となったことが明らかになりました。
その理由として明記されているのが、
技術関連資産 293,000千円の増加
繰延税金負債 44,888千円の増加
です。
この数字は、のれんと税効果の関係を非常に分かりやすく示しています。
PPAによって、これまで配分残余であるのれんに含まれていた価値の一部が「技術関連資産」という識別可能な無形資産として293,000千円認識されました。
これだけなら、取得純資産が293,000千円増えるため、のれんは同額だけ減少する方向に働きます。
一方、その技術関連資産等について繰延税金負債44,888千円が認識されると、取得純資産は44,888千円減ります。
したがって概念的には、
293,000-44,888=248,112千円
だけ、のれんが減少する構造です。
公表されたのれん減少額は248,111千円ですので1千円の差がありますが、開示数値の表示単位等による差とみられます。少なくとも会社は、技術関連資産293,000千円と繰延税金負債44,888千円の増加がのれん減少の原因であると明記しています。
ここで見逃してはいけないのは、のれん483,888千円そのものに税率を掛けて繰延税金負債を算定したわけではないことです。
先に識別可能資産である技術関連資産を認識し、その資産について必要な税効果を反映し、その後に残った取得原価がのれんとなっています。
私は、この実例が「のれんは配分残余」という説明を理解するうえで非常に有用だと考えます。
基準の文章だけを読むと抽象的ですが、PPAでは実際に資産の識別→税務基準額の確認→税効果認識→のれん確定という順番で数字が動くからです。
企業結合全体の税効果やPPAとの関係については、「企業結合における税効果の考え方」で整理しています。
資産調整勘定にはなぜ繰延税金資産を認識するのか?
ここで混同しやすいのが、税務上の資産調整勘定です。
実務では資産調整勘定を便宜的に「税務上ののれん」と呼ぶことがありますが、会計上ののれんと同一の資産ではありません。
ASBJの企業結合会計適用指針第378-3項は、非適格合併等で税務上の資産調整勘定または差額負債調整勘定が認識される場合、その額を一時差異とみて繰延税金資産または繰延税金負債を計上し、その後に配分残余として会計上ののれんを算定することを示しています。
国税庁の資料でも、法人税法第62条の8に基づく資産調整勘定について、一定の非適格合併等で対価額が移転を受けた資産・負債の時価純資産価額を上回る場合に生じ、当初計上額を60で除した金額を基礎に減額し、その減額額を損金算入する仕組みが説明されています。
つまり、原則として5年・60カ月を基礎として税務上損金化される項目です。
会計上ののれんと資産調整勘定は何が違う?
整理すると次のようになります。
論点 会計上ののれん 税務上の資産調整勘定
属する体系 企業会計 法人税法
発生の考え方 識別可能資産・負債への取得原価配分後の残余 一定の非適格合併等で税務上計算
当初の税効果 のれんそのものには原則認識しない 一時差異として税効果を認識
取得後 日本基準では効果の及ぶ期間で規則的に償却 原則60カ月を基礎に税務上減額
実務上の注意 「永久差異だから」で終わらせない 会計上ののれんと同一視しない
例えば、税務上の資産調整勘定が600、適用税率を30%とする単純化した設例を考えます。
他の取得資産・負債の税務基準額や回収可能性などの条件を捨象し、繰延税金資産を全額認識できる前提なら、
600×30%=180
の繰延税金資産が生じます。
仮に税効果反映前の配分残余が800なら、取得純資産に繰延税金資産180が追加されるため、他の条件が同じであれば最終的なのれんは、
800-180=620
となります。
ここで行っているのは、
「のれん800×30%=税効果」
ではありません。
資産調整勘定600という別の税務上の一時差異について税効果180を認識し、その結果として配分残余である会計上ののれんが620になったという順序です。
この順番を逆にしないことが重要です。
サンエー化研では資産調整勘定も実際に開示されている
サンエー化研の2026年3月期有価証券報告書では、税効果会計注記の繰延税金資産の原因別内訳に、資産調整勘定180,735千円が計上されています。前連結会計年度は220,402千円でした。
同時に、繰延税金負債の内訳には技術関連資産に係る金額が計上され、2026年3月末では75,678千円となっています。
つまり一つの事業取得の周辺であっても、
- 会計上ののれん
- 技術関連資産
- 技術関連資産に係る繰延税金負債
- 税務上の資産調整勘定
- 資産調整勘定に係る繰延税金資産
が別々に存在し得ます。
「会計上ののれん」と「税務上ののれん」を一対一で対応させようとすると、かえって理解を誤りやすいということです。
資産調整勘定の発生要件、計算方法、税務上の減額処理については、「税務上ののれんとは?会計上ののれんとの違いと税効果への影響」で詳しく解説しています。
のれん償却費を申告加算したらDTAを計上する?株式取得との違い
もう一つ実務でよく迷うのが、「のれん償却費を税務申告で加算するなら、将来減算一時差異として繰延税金資産を計上するのではないか」という疑問です。
結論からいえば、申告書に加算があるという事実だけでDTAを計上できるわけではありません。
まず確認すべきなのは、そののれんが「どの財務諸表に存在するのか」です。
株式取得で連結上だけ生じたのれんは申告書に直接現れない
親会社が他社株式を取得して子会社化したケースを考えます。
親会社の個別財務諸表では、通常、取得したものは子会社株式です。
一方、連結財務諸表では資本連結手続を行い、親会社の子会社株式と子会社の純資産等を相殺し、その差額としてのれんが生じます。
したがって、連結上で計上したのれん償却費は、親会社個別の損益計算書に計上された費用ではありません。
このため、
「連結上ののれん償却費を法人税申告書で加算する」
という理解は原則として適切ではありません。
では税効果が無関係かというと、そうでもありません。
ASBJの企業会計基準適用指針第28号第104項は、投資後に子会社の損益、為替換算調整勘定、のれんの償却等によって子会社に対する投資の連結貸借対照表上の価額が変動し、親会社個別の投資簿価との差額が生じる場合があると説明しています。
さらに第107項(3)では、のれんの償却によって子会社に対する投資の連結上の価額が親会社個別の投資簿価を下回る場合、連結財務諸表固有の将来減算一時差異が生じることが示されています。
その差異は主として親会社が子会社株式を売却することで解消します。
したがって、例えば予測可能な将来に投資を売却する意思決定がなされ、適用指針第22項の要件を満たす場合には、繰延税金資産を認識する場面があります。
つまり、
のれん償却費→申告加算→DTA
ではなく、
のれん償却→子会社投資の連結上の価額低下→個別投資簿価との差額→連結固有一時差異の検討
という構造です。
なお、2026年7月7日の税効果会計適用指針改正は、税金の定義等の見直しに伴う改正を含むものであり、この第104項・第107項の考え方が2026年に初めて導入されたという意味ではありません。ASBJ自身も2026年改正について、法人税等会計基準等の見直しを受けた所要の改正であると説明しています。
個別財務諸表にのれんがある場合は別に考える
一方、事業譲受などでは、取得企業の個別財務諸表にも会計上ののれんが生じる場合があります。
この場合、その償却費は個別損益計算書の費用です。
税務上、その会計上ののれん償却費がそのまま損金として認められなければ、申告調整上、損金不算入項目となることがあります。
サンエー化研の2026年3月期有価証券報告書でも、法定実効税率と税効果会計適用後の法人税等負担率との差異分析に、連結で「のれん償却費否認」2.4%、個別で3.9%が開示されています。
しかし、ここでも「否認額=DTA」とは限りません。
ASBJの税効果会計適用指針では、税引前利益では費用となるものの、課税所得計算上永久に損金算入されない項目は、将来の課税所得を減額する効果を持たないため、一時差異等には該当しないという整理が示されています。
したがって、実務では、
会計上ののれん償却費が税務上どう処理されるか
と、
資産調整勘定が将来どのように損金化されるか
を分けて追跡しなければなりません。
別表四の「加算」「減算」という表示だけを見て税効果を判断するのではなく、その差額が将来どのように解消し、その解消時に納税額を増減させるのかを見る必要があります。
実務・監査では何を確認する?PPAと税効果をリコンサイルする
筆者としては、のれんの税効果で誤りが生じやすい最大の原因は、PPA、会計帳簿、税務計算、連結ワークシートが別々に作成され、それぞれの数字のつながりを確認しないことだと考えています。
特に企業結合初年度は、PPAを外部評価専門家、法人税を税務担当者、連結決算を経理部門が担当するケースもあります。
それぞれの資料単体が正しく見えても、横断的に照合すると不整合が見つかることがあります。
監査調書では「取得対価からのブリッジ」を作る
私なら、少なくとも次の順番で確認します。
- 契約書・スキーム図で、株式取得、合併、会社分割、事業譲受のどれかを特定する
- 取得対価を契約書、送金資料、企業結合注記と照合する
- PPA資料から、土地、顧客関連資産、技術関連資産など識別可能資産・負債を確認する
- 各資産・負債について会計上の簿価と税務基準額を並べる
- その差額に対するDTA・DTLと適用税率をリコンサイルする
- 資産調整勘定・差額負債調整勘定の有無を税務資料で確認する
- 最後に「取得対価-税効果反映後の取得純資産=のれん」となることを再計算する
- 株式取得の場合は、取得後の個別投資簿価と連結上の子会社投資価額の差額も別途確認する
特に注意したいのが、PPAで新たに識別した無形資産の税務基準額です。
会計上、技術関連資産300を認識したとしても、税務上も同額の基準額があるとは限りません。
税務基準額を確認せず「会計上300増えたからDTLはいくら」と機械的に計算すると、税効果を誤る可能性があります。
サンエー化研の事例でも、技術関連資産293,000千円を認識したことだけを見て終わるのではなく、同時に繰延税金負債44,888千円が増加し、その両方が最終的なのれん483,888千円に反映されています。
この意味で、PPA資料と税効果計算資料は別々の調書として完結させず、必ずブリッジさせることが重要です。
なお、本記事は日本基準を中心に説明しています。IFRSでは、のれんに関係する繰延税金の考え方や会計処理を日本基準と分けて確認する必要があります。詳しくは、「IFRSにおけるのれんの税効果」で解説しています。
まとめ
のれんの税効果を原則として認識しない直接的な理由は、会計上ののれんが取得原価の配分残余だからです。
のれん自身に繰延税金資産・負債を認識すると、その税効果によって取得純資産が変わり、結果として計算対象であるのれん自身も変動する自己参照的な構造になります。ASBJの企業結合会計適用指針第72項・第378-3項は、この考え方を明確にしています。
一方、税務上の資産調整勘定が認識される場合は別です。資産調整勘定を一時差異とみて必要な税効果を認識し、その税効果まで反映した取得純資産との差額として会計上ののれんを算定します。
サンエー化研の2026年3月期の実例では、PPA確定に伴って技術関連資産293,000千円と繰延税金負債44,888千円が認識され、暫定のれん732,000千円が483,888千円へ減少しました。識別可能資産を認識し、その税効果を反映してから、最後にのれんが決まるという企業結合会計の構造が、そのまま開示数字に表れています。
また、株式取得で連結上だけ生じるのれんについては、償却費を単純に税務申告で加算する話ではありません。取得後ののれん償却によって子会社投資の連結上の価額と親会社個別の投資簿価に差額が生じれば、連結財務諸表固有の一時差異として検討する場面があります。
したがって、実務では「会計上ののれん」「税務上の資産調整勘定」「取得後ののれん償却」「子会社投資の連結固有一時差異」を切り分けて考えることが重要です。
「別表四で加算されているか」だけを見るのではなく、どの会計単位の、どの資産・負債について差額があり、それが将来どのように解消して税負担を変えるのかを確認することが、税効果会計を正確に理解するための基本だと考えます。
よくある質問
のれんに繰延税金負債を計上しないのは、永久差異だからですか?
取得時ののれんについては、それだけで説明するのは不十分です。
企業結合日にのれんそのものへ税効果を認識しない直接的な理由は、のれんが取得原価の配分残余であり、税効果を認識するとその結果としてのれん自身が変動するためです。
資産調整勘定には繰延税金資産を計上しますか?
一定の非適格合併等で税務上の資産調整勘定が生じる場合は、その額を一時差異とみて税効果を認識します。
ただし、DTAの実際の計上額については適用税率だけでなく、繰延税金資産の回収可能性や取引固有の税務処理なども確認する必要があります。
株式取得で生じた連結のれん償却費は法人税申告で加算しますか?
通常、そのようには整理しません。
株式取得では親会社個別に子会社株式が計上され、のれん償却は連結決算手続上の費用です。税効果を検討する場合は、のれん償却によって生じる子会社投資の連結上の価額と個別投資簿価との差を、連結財務諸表固有の一時差異として検討することがあります。
執筆・情報確認基準日:2026年8月21日
著者:篠原誠一|会計・監査・業務改善の実務家
長年、監査法人で上場会社等の監査や会計実務に携わり、現在も会計・監査の専門的な論点整理と、AI・Officeツールを活用した業務改善を実践・研究しています。本記事では、ASBJ・国税庁・上場会社の開示資料など確認可能な一次情報を基礎に、実務で判断を誤りやすい論点を会計・税務・連結の各レイヤーに分けて整理しています。
コメント