税効果会計とは、会計と税務の差から生じる税負担を期間配分し、税引前利益と税金費用を対応させる仕組みです。
本記事では、一時差異・永久差異、繰延税金資産、法人税等調整額という基本から、2026年7月7日の会計基準改正、パイロットコーポレーションとアイ・ケイ・ケイホールディングスの実例まで体系的に整理します。
税効果会計とは?一時差異と永久差異から仕組みを理解する
税効果会計を一言で表すなら、会計と税務のルールが異なることで税金費用が特定の年度に偏ることを調整し、税引前利益と税金費用を合理的に対応させる会計処理です。
企業会計では、企業の財政状態や経営成績を適切に表すために収益や費用を認識します。一方、法人税の計算では、税法に従って益金・損金を計算し、課税所得を算定します。
この2つのルールは目的が異なるため、同じ取引でも認識する金額や時期が一致しないことがあります。
例えば、会計上は棚卸資産評価損を100計上していても、税務上はその時点では損金として認められない場合があります。
この「時期のズレ」が将来解消するのであれば、当期だけを見て税金費用を認識すると、会計上の利益と税金費用の対応関係がゆがみます。
そこで税効果会計を使い、将来の税負担増減を繰延税金資産または繰延税金負債として認識します。
数字で見ると税効果会計はどう動く?
簡略化した例で考えてみます。
- 売上高:1,000
- 会計上の費用:800
- 費用800のうち棚卸資産評価損100は税務上まだ損金にならない
- 税率:30%
会計上の税引前利益は、
1,000-800=200
です。
一方、税務では棚卸資産評価損100が損金にならないため、税務上の費用相当額は700となり、課税所得は、
1,000-700=300
となります。
税率30%なら、その年度の税額を単純化すると、
300×30%=90
です。
税効果会計を考えなければ、税引前利益200に対して税金費用90となり、表面的な税負担率は45%になります。
しかし、棚卸資産評価損100が将来、税務上の要件を満たしたときに損金となるのであれば、その時点では課税所得を100減らす効果があります。
その将来の税負担軽減額は、
100×30%=30
です。
そこで当期に30の繰延税金資産を認識し、法人税等調整額によって税金費用を30減額します。
結果として、会計上の税金費用は、
90-30=60
となり、税引前利益200に対する税金費用は30%となります。
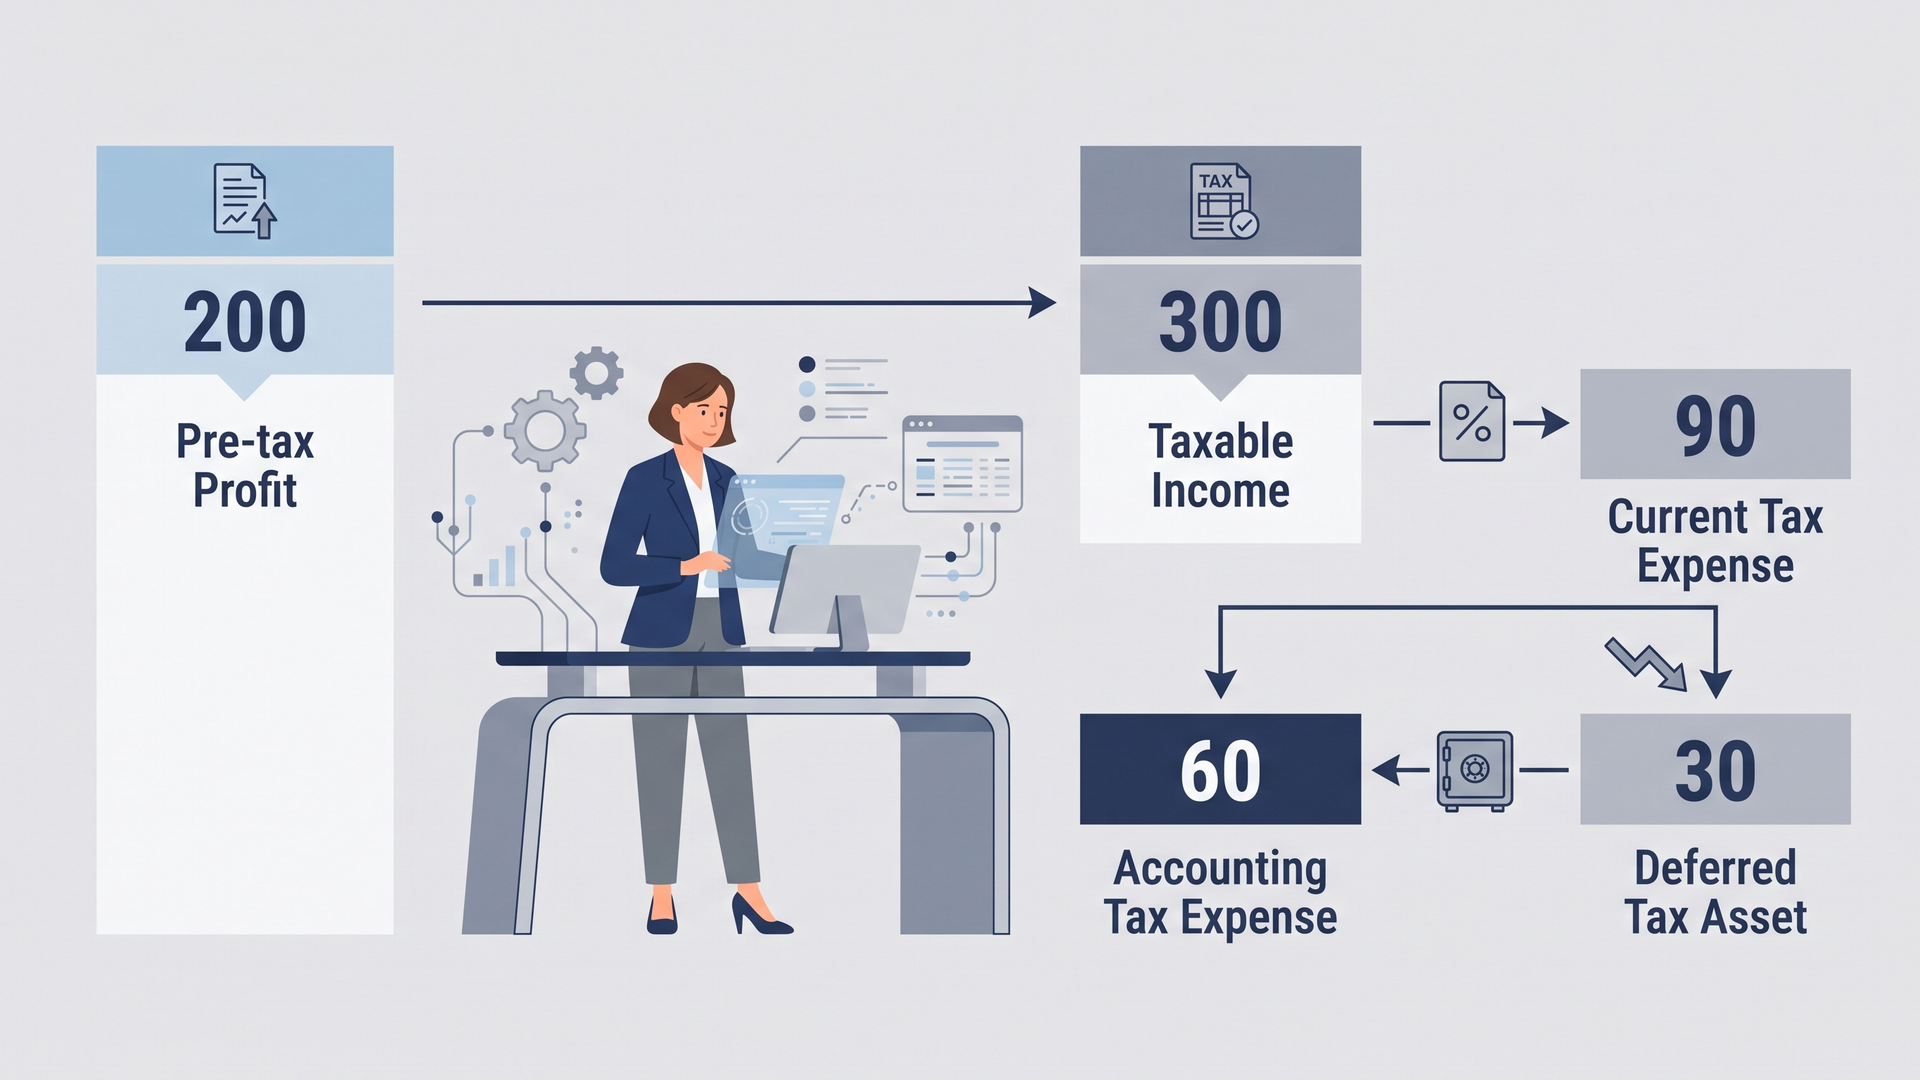
ここで最も重要なのは、実際に納付する税金90が60に減るわけではないということです。
税効果会計は節税策ではありません。当期に納付する税額と、その会計期間に負担させるべき税金費用とを分けて考える会計上の仕組みです。
一時差異とは?
日本基準の税効果会計では、単純に「会計上の利益と課税所得の差額」を税効果の対象とするわけではありません。
基本となるのは、企業会計上の資産・負債の額と、課税所得計算上の資産・負債の額との差である一時差異です。
初学者向けには、「会計と税務で認識するタイミングが違うものの、将来そのズレが解消する差異」と理解すると整理しやすいでしょう。
区分 将来の課税所得への影響 原則的な税効果
将来減算一時差異 将来の課税所得を減らす 繰延税金資産
将来加算一時差異 将来の課税所得を増やす 繰延税金負債
例えば、会計上先に認識した棚卸資産評価損や減損損失が将来税務上の損金になるのであれば、典型的な将来減算一時差異です。
反対に、将来その差異が解消すると課税所得を増加させるものは将来加算一時差異となり、原則として繰延税金負債を認識します。
永久差異にはなぜ税効果を認識しない?
会計と税務の差異であっても、将来解消しないものがあります。
一般に「永久差異」と呼ばれるものです。
例えば、交際費等のうち税務上永久に損金算入されない部分は、将来になって損金に変わるわけではありません。
したがって将来の税負担を軽減する効果も生じず、原則として繰延税金資産を認識しません。
税効果会計を理解するときは、「会計と税務に差があるか」ではなく、「その差が将来解消するか」まで確認することが重要です。
2026年の税効果会計基準改正では何が変わった?
2026年8月時点で実務家が確認しておきたいのが、企業会計基準委員会(ASBJ)が2026年7月7日に公表した一連の改正です。
ASBJは、改正企業会計基準第27号「法人税等に関する会計基準」、改正企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」、企業会計基準第43号「『税効果会計に係る会計基準』の一部改正(その3)」などを同日に公表しました。企業会計基準第27号の名称も、従来の「法人税、住民税及び事業税等に関する会計基準」から変更されています。
改正のポイントは、大きく3つに整理すると理解しやすくなります。
- 対象となる税金の考え方を原則ベースに整理した
- 住民税均等割などの財務諸表上の表示を見直した
- 原則適用時期を2028年4月1日以後開始年度とした
1.「課税対象利益を基礎とする税金」という考え方に整理
従来の法人税等会計基準は、法人税、住民税、事業税など具体的な税金を挙げて対象を定める構造でした。
しかし、新しい税金が創設されるたびに会計基準を改正する必要が生じます。防衛特別法人税への対応も、その課題を浮き彫りにしました。
そこで2026年改正では、「課税対象利益」と「課税対象利益を基礎とする税金」という原則的な概念が定義されています。
ASBJは「課税対象利益を基礎とする税金」を、課税対象利益を基礎として課税当局の定めに従って算定された税金と、その付加税として整理しています。特定の税金の名称に依存しない、より汎用的な基準にした点が大きな変更です。
ただし、税効果会計の対象となる税金自体を従来から変更する意図はないとASBJは明記しています。法人税等の定義を整理したことが、そのまま税効果会計の範囲拡大・縮小を意味するわけではありません。ASBジャパン
私はここを、2026年改正を理解するうえで最初に押さえるべき点だと考えます。
「税効果の計算方法が全面的に変わった」のではなく、税制改正が起きるたびに税目名を追加する基準から、税金の性質を見て判断する基準へ一段階進んだと捉える方が実態に近いからです。
2.住民税均等割・事業税付加価値割・資本割の表示が変わる
今回の改正で、実務への直接的な影響が比較的大きいのは表示です。
住民税の均等割、事業税の付加価値割、事業税の資本割は、「課税対象利益を基礎とする税金」には該当しないものとして整理されました。
従来、住民税均等割は損益計算書上、税引前当期純利益の次に「法人税、住民税及び事業税」などとして表示されていました。
2026年改正後は、住民税均等割を「法人税等」に含めず、その内容に応じた適切な表示区分に表示することになります。
事業税の付加価値割・資本割についても「法人税等」には含めません。
従来は原則として販売費及び一般管理費で表示する取扱いでしたが、改正後は販売費及び一般管理費に限定せず、内容に応じた適切な表示区分に表示することになります。
ここは単なる科目名の変更と軽く考えるべきではありません。
ASBJ自身、住民税均等割等の表示変更によって各段階利益に影響し得ることを、適用まで一定の準備期間を設ける理由として挙げています。また、製造原価等に影響する場合には、棚卸資産や売上原価にも影響する可能性が示されています。
つまり、税引前利益より下で処理していたものが上の段階に移ることで、営業利益や経常利益などの見え方にも影響し得るということです。
経理担当者にとっては、税金計算担当だけの改正ではありません。勘定科目体系、原価計算、決算集計、連結パッケージ、予算比較など周辺プロセスまで確認する必要があります。
3.原則適用は2028年4月1日以後開始する年度
適用時期については特に注意が必要です。
2026年改正会計基準は、2028年4月1日以後開始する連結会計年度及び事業年度の期首から原則適用されます。
早期適用については、2026年7月7日の公表日以後開始する連結会計年度及び事業年度の期首から可能です。
したがって、「2027年4月1日から原則適用」ではありません。
3月決算会社を例にすれば、原則適用は2029年3月期に相当する年度からとなります。
また、適用初年度については経過措置が設けられており、一定の場合には累積的影響額を適用初年度の期首利益剰余金に反映する方法が認められています。比較情報についても、新しい表示方法に従った組替えを行わないことができます。
この経過措置まで含めて考えると、実務対応は「適用年度になってから仕訳を直す」という話ではありません。
事前に税金項目の性質を分類し、どの勘定科目・表示区分に移すのかを決めておく必要がある改正だと考えます。
繰延税金資産と法人税等調整額とは?回収可能性まで整理する
将来減算一時差異が100あり、適用税率が30%であれば、単純な税効果額は30です。
基本的な仕訳は次の形になります。
借方:繰延税金資産 30
貸方:法人税等調整額 30
繰延税金資産は貸借対照表に計上され、法人税等調整額は損益計算書の税金費用を調整します。
ただし、ここで注意したいのが、「一時差異×税率」で計算した金額を、そのまま無条件に資産計上できるわけではないという点です。
繰延税金資産は将来の還付請求権ではない
繰延税金資産という名称から、「将来税務署から現金が返ってくる資産」と理解されることがあります。
これは正確ではありません。
繰延税金資産は、将来減算一時差異や税務上の繰越欠損金などが将来の課税所得を減らし、税負担を軽減する効果を会計上資産として認識したものです。
したがって、その効果を使うためには、原則として将来課税所得が必要になります。
将来十分な課税所得が発生しないのであれば、将来減算一時差異が存在していても税負担軽減効果を利用できない可能性があります。
企業会計基準適用指針第26号「繰延税金資産の回収可能性に関する適用指針」は、こうした回収可能性を判断するための基準です。ASBJは同適用指針を公表し、2026年7月7日にも修正しています。
実務では、私は次の順序で整理することが有効だと考えています。
- 差異の原因を特定する
- 将来いつ解消するかをスケジューリングする
- 解消時に使う税率を確認する
- 将来課税所得等から回収可能性を検討する
- 繰延税金資産・負債、法人税等調整額、注記を相互に整合させる
税効果会計の難しさは、計算式よりもこの前提条件にあります。
特に繰延税金資産は、将来利益の見積りと直接結びつくため、経理部門だけで完結しないことがあります。
事業計画、予算、税務申告、一時差異の解消見込み、過年度予測と実績の乖離などを横断的に検証する必要があるからです。
実在企業では税効果会計がどう表れる?パイロットとIKKの事例
実際の上場会社の有価証券報告書を見ると、税効果会計が単なる「一時差異×税率」の計算ではないことがよく分かります。
ここでは、異なる2つの論点が表れた事例を見てみます。
1つは税率変更、もう1つは繰延税金資産の回収可能性です。
パイロットコーポレーション―防衛特別法人税で将来税率を変更
株式会社パイロットコーポレーションが2026年3月26日に提出した第24期有価証券報告書では、個別財務諸表の2025年12月31日時点の繰延税金資産小計は1,092百万円でした。
主な内訳には、棚卸資産評価損194百万円、減価償却超過額40百万円、賞与引当金102百万円、未払事業税73百万円、関係会社株式445百万円などがあります。
評価性引当額445百万円を控除した繰延税金資産合計は646百万円です。
一方、繰延税金負債は、前払年金費用610百万円、その他有価証券評価差額金506百万円など合計1,160百万円で、純額では514百万円の繰延税金負債となっています。
この事例で注目したいのが、防衛特別法人税への対応です。
2025年3月31日に成立した税制改正により、防衛特別法人税は2026年4月1日以後開始する事業年度から課されます。税率は、基礎控除後の課税標準法人税額に対して4%とされ、基礎控除額は年500万円です。
パイロットコーポレーションはこれを受け、2027年1月1日以後開始する事業年度以降に解消すると見込まれる一時差異等について、繰延税金資産・負債の計算に使用する法定実効税率を30.6%から31.5%に変更しています。同社は、この変更による影響は軽微としています。
ここから分かる重要なポイントは、繰延税金資産・負債は必ずしも決算日時点の税率だけで測定するものではないということです。
一時差異が将来解消するときに適用される税率を考えるため、成立した税制改正が現在の貸借対照表に影響する場合があります。
また、同社個別財務諸表の2025年12月期では、法定実効税率30.6%に対し、税効果会計適用後の法人税等負担率は26.5%でした。
その差異には、受取配当金等の永久に益金算入されない項目、交際費等の永久に損金算入されない項目、法人税等の特別控除などが含まれています。
つまり、税効果会計を適用したからといって、法人税等負担率が法定実効税率に一致するわけではありません。
アイ・ケイ・ケイホールディングス―評価性引当額の見直しで利益が大きく変動
もう一つ、税効果会計の重要性を明確に示す事例がアイ・ケイ・ケイホールディングス株式会社です。
同社が2026年1月26日に提出した2025年10月期有価証券報告書の個別財務諸表では、2025年10月31日時点の繰延税金資産小計が1,895,325千円でした。
これに対する評価性引当額は671,032千円で、繰延税金資産合計は1,224,292千円です。
繰延税金負債236,609千円を差し引いた繰延税金資産純額は987,683千円となり、前事業年度の103,405千円から大きく増加しています。
注目すべきは、評価性引当額が870,699千円減少している点です。
会社は、その主な変動要因について、繰延税金資産の回収可能性を判断する際の企業分類を変更したためと説明しています。
この影響は損益計算書にも大きく表れました。
同社個別財務諸表の2025年10月期では、税引前当期純利益が1,262,399千円であるのに対し、法人税等調整額は△891,476千円となっています。
法人税、住民税及び事業税75,243千円を合わせた法人税等合計は△816,233千円となり、結果として当期純利益は2,078,632千円でした。
つまり、税引前利益約12.6億円に対して税金費用が約8.2億円のマイナスとなり、当期純利益が税引前利益を大きく上回っています。
税効果会計適用後の法人税等負担率も、前事業年度の8.43%から△64.66%となりました。
法定実効税率30.45%との差異のうち、「評価性引当額の増減」が△68.97ポイントを占めています。
さらに、同社の個別財務諸表に対する監査報告書では、「繰延税金資産の回収可能性に関する判断の妥当性」が監査上の主要な検討事項(KAM)として取り上げられています。
監査報告書では、将来減算一時差異等に係る繰延税金資産1,895,325千円、税務上の繰越欠損金295,675千円、評価性引当額671,032千円を示したうえで、企業分類、一時差異の解消年度のスケジューリング、将来課税所得の見積りなどが経営者の判断に依存すると説明されています。
私はこの事例が、繰延税金資産を理解するうえで非常に示唆的だと考えます。
理論上の税効果額を計算するだけなら、税効果会計は比較的単純です。
しかし実際の財務諸表にいくら資産計上できるかは、企業が将来どれだけ課税所得を生み出せるかという見積りによって大きく変わります。
その判断が変われば、評価性引当額が変動し、法人税等調整額を経由して当期純利益まで大きく動くことがあります。
税効果会計を実務でどう読む?「差異・時期・税率・回収可能性」の4点が重要
税効果会計を実務で理解するとき、私は仕訳を暗記するより、なぜその繰延税金資産・負債が計上されているのかを逆算して読む方が有効だと考えています。
見るべきポイントは4つです。
1.何の差異なのか
最初に見るのは、一時差異が何から生じているかです。
棚卸資産評価損なのか、減価償却超過額なのか、減損損失なのか、賞与引当金なのか、税務上の繰越欠損金なのかで、将来の解消方法は異なります。
「繰延税金資産が10億円ある」という数字だけを見ても、実態は分かりません。
2.いつ解消するのか
次に重要なのが解消時期です。
税効果会計は、将来生じる税負担増減を現在の財務諸表に反映する仕組みです。
したがって、一時差異がいつ解消するのかというスケジューリングが計算の前提になります。
将来減算一時差異が存在していても、解消時期が極めて不確実であれば、回収可能性の判断にも影響します。
3.どの税率を使うのか
3つ目は、一時差異の解消時に適用される税率です。
パイロットコーポレーションの事例が分かりやすいでしょう。
防衛特別法人税の導入により、将来解消する一時差異に適用する法定実効税率が30.6%から31.5%に変わり、既存の繰延税金資産・負債を再測定しています。
つまり、税制改正は「来期以降の税金計算」の問題にとどまりません。
将来の税率が変われば、現在計上している繰延税金資産・負債の測定額にも影響し得るということです。
4.本当に回収できるのか
4つ目が、繰延税金資産の回収可能性です。
アイ・ケイ・ケイホールディングスの事例では、企業分類の変更などを背景として評価性引当額が約8.7億円減少し、それが法人税等調整額と当期純利益に大きく影響しました。
この点から私は、税効果会計の注記には企業の将来収益力に対する見積りが間接的に現れると考えています。
もちろん、繰延税金資産が増加したからといって、そのまま将来業績が良くなるという意味ではありません。
しかし、評価性引当額が大幅に減少した場合には、なぜ回収可能と判断できる範囲が広がったのかを確認する価値があります。
逆に評価性引当額が急増したのであれば、将来課税所得の見通し、一時差異の解消時期、事業計画などに何らかの変化がないかを見るべきでしょう。
これが、税効果会計を単なる「税金の仕訳」から一段深く読む方法です。
監査の観点でも同様です。
繰延税金資産の金額が重要な会社では、単純な再計算だけでは足りません。
将来利益計画の合理性、取締役会承認予算との整合性、過年度の予測と実績の乖離、繰越欠損金の期限、一時差異の解消スケジュール、タックス・プランニングなどを検討する必要があります。
私は税効果会計を、過去に生じた会計と税務の差異を、将来の税率と将来の収益力という前提を使って現在の財務諸表に反映する会計領域と捉えると理解しやすいと考えています。
なお、ここでいう繰延税金資産・負債は、一般的な金融資産のように将来キャッシュ・フローを割引いて現在価値測定するものではありません。
この点も、「将来に関する会計だから現在価値で測る」と短絡しないよう注意が必要です。
まとめ
税効果会計とは、企業会計と税務の差異によって生じる税金への影響を適切な会計期間に配分し、税引前利益と税金費用を合理的に対応させるための会計処理です。
将来課税所得を減少させる一時差異については繰延税金資産、将来課税所得を増加させる一時差異については繰延税金負債を認識するのが基本です。一方、将来解消しない永久差異には原則として税効果を認識しません。
ただし、実務では「一時差異×税率」を計算すれば終わりではありません。
差異の原因、解消時期、適用税率、繰延税金資産の回収可能性を一体として検討する必要があります。
2026年7月7日のASBJ改正では、「課税対象利益を基礎とする税金」という原則ベースの整理が導入されるとともに、住民税均等割や事業税付加価値割・資本割の表示も見直されました。原則適用は2028年4月1日以後開始する連結会計年度・事業年度です。
さらに、パイロットコーポレーションの開示からは税率変更が既存の繰延税金資産・負債の測定に影響することが分かり、アイ・ケイ・ケイホールディングスの開示からは回収可能性の判断が法人税等調整額と最終利益を大きく変動させ得ることが分かります。
税効果会計は、「決算時に税金を調整する仕訳」とだけ理解すると本質を見失います。
将来の税負担と企業の将来収益力を、現在の財務諸表にどう反映するかを考える会計論点として捉えることが、実務で迷わないための出発点になると考えます。
よくある質問
税効果会計と税効果は同じ意味ですか?
厳密には異なります。
「税効果」は会計と税務の差異などによる税金への影響を指し、「税効果会計」はその影響を財務諸表へ反映する会計処理を指します。実務上は「税効果」という言葉で税効果会計全体を指す場合もあります。
繰延税金資産を計上すると、その金額が将来還付されますか?
必ずしも現金で還付されるわけではありません。
繰延税金資産は、一時差異の解消や税務上の繰越欠損金の利用などにより、将来の税負担を軽減する効果を資産として認識したものです。そのため、将来課税所得などを踏まえた回収可能性の判断が必要になります。
2026年改正はいつから適用されますか?
原則として、2028年4月1日以後開始する連結会計年度及び事業年度の期首から適用されます。
2026年7月7日の公表日以後開始する連結会計年度・事業年度の期首から早期適用することもできます。ASBジャパン+1
主な確認資料
- 企業会計基準委員会「改正企業会計基準第27号『法人税等に関する会計基準』等の公表」2026年7月7日。ASBジャパン
- 企業会計基準委員会「改正企業会計基準第27号『法人税等に関する会計基準』等の概要」2026年7月7日。ASBジャパン
- 企業会計基準委員会「企業会計基準適用指針第28号『税効果会計に係る会計基準の適用指針』」2026年7月7日。ASBジャパン
- 企業会計基準委員会「補足文書『我が国における課税対象利益を基礎とする税金及び税効果会計における税率に関する取扱いについて』」2026年7月7日。ASBジャパン
- 財務省「令和7年度税制改正の大綱」「防衛特別法人税の創設」。財務省+1
- 株式会社パイロットコーポレーション「第24期 有価証券報告書(2025年1月1日~2025年12月31日)」2026年3月26日提出。EDINET+1
- アイ・ケイ・ケイホールディングス株式会社「第30期 有価証券報告書(2024年11月1日~2025年10月31日)」2026年1月26日提出。アイ・ケイ・ケイホールディング株式会社+1
執筆:篠原誠一(会計・監査・業務改善の実務家)
コメント