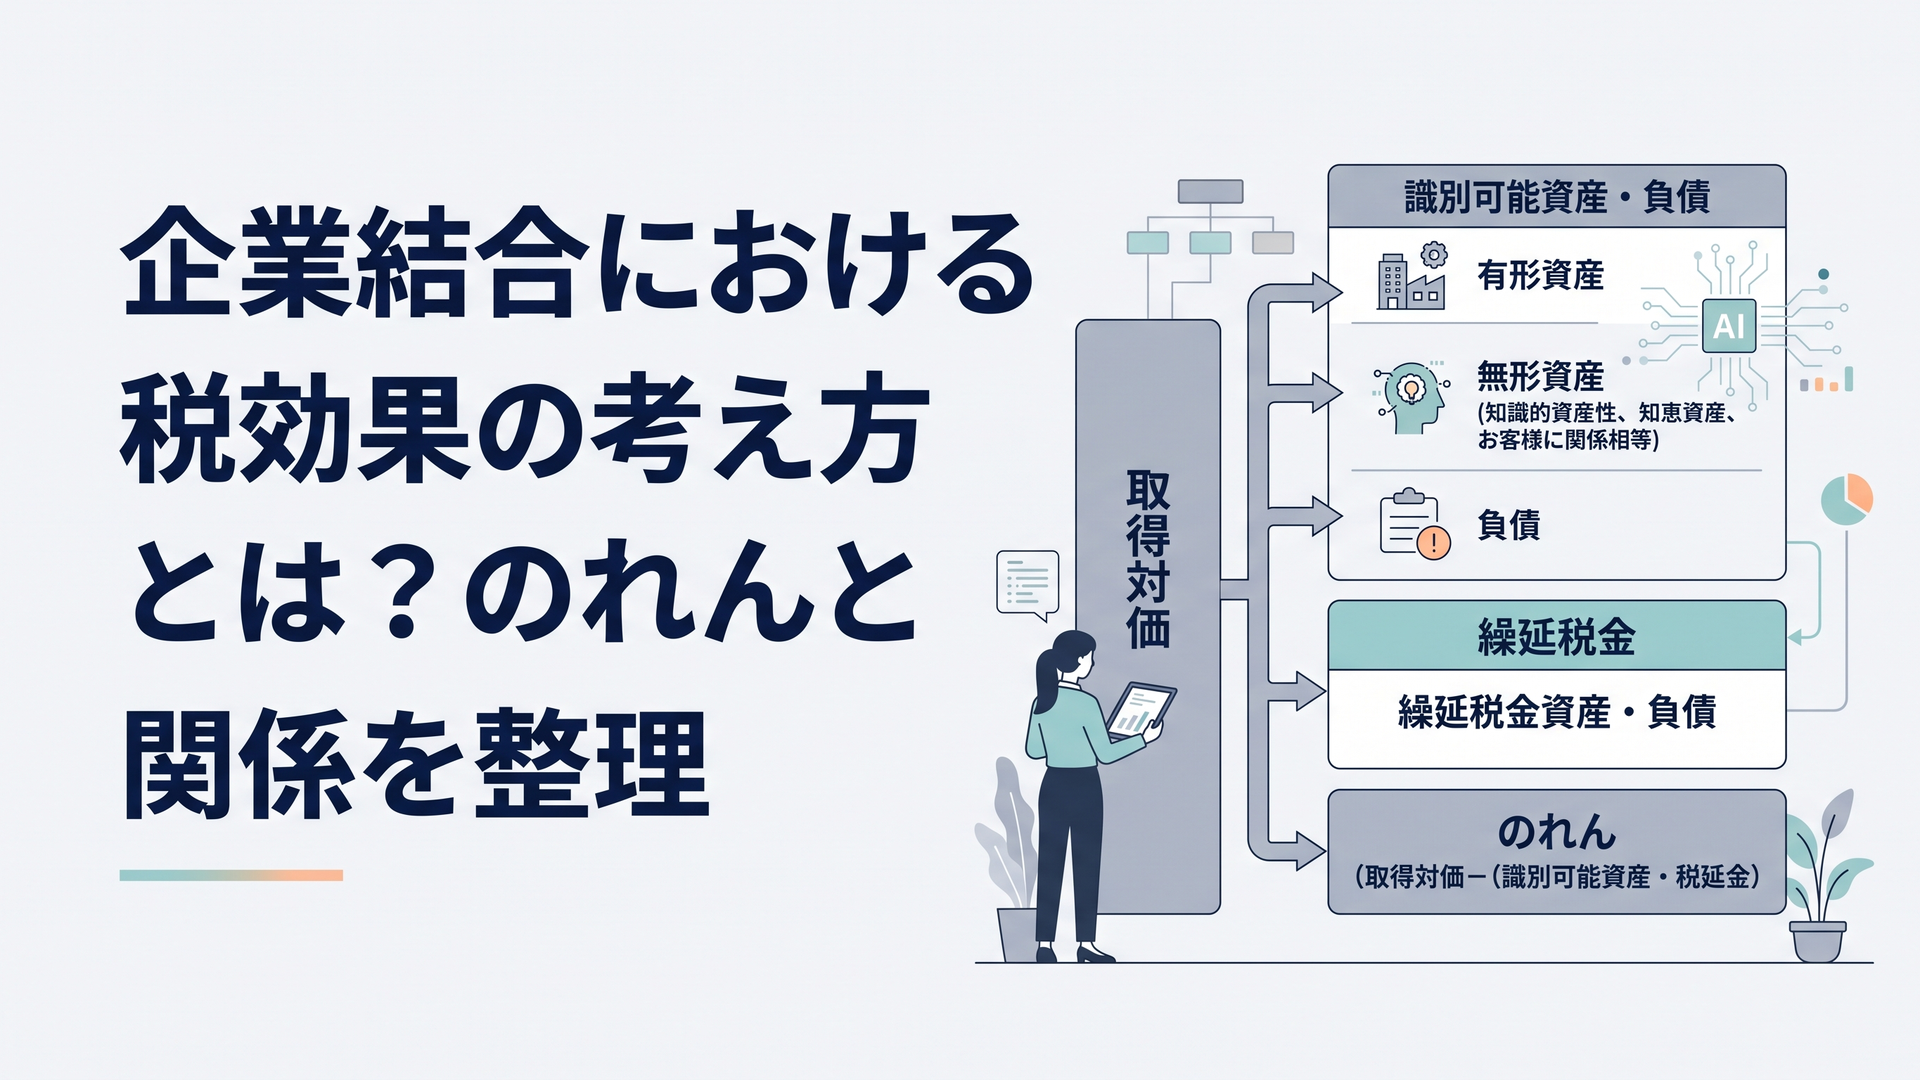
企業結合・PPAの税効果では、識別可能な資産・負債に生じた一時差異を反映した後の純資産から、最終的なのれんを算定します。
会計上ののれんそのものに税効果を認識するのではありません。顧客関連資産などのPPA項目について繰延税金資産・負債を認識し、その税引後の純資産と取得対価との差額としてのれんを確定します。
この記事では、PPAで繰延税金が生じる理由、のれんへの影響、株式取得と合併の違い、翌期以降の処理、実務上の確認手順を解説します。
企業結合の税効果とは?「PPA→一時差異→のれん」で考える
企業結合の税効果で最初に押さえたいのは、買収価格と被取得企業の簿価純資産との差額が、そのままのれんになるわけではないという点です。
日本基準で取得に該当する企業結合では、取得原価を、企業結合日時点で識別可能な資産・負債の時価を基礎として配分します。企業会計基準第21号「企業結合に関する会計基準」第28項では、この取得原価の配分を原則として企業結合日後1年以内に行うこととされています。
この取得原価配分が、一般にPPA(Purchase Price Allocation)と呼ばれる実務です。
たとえば、株式取得によって子会社化した会社に、長期にわたり継続して取引している顧客基盤が存在するとします。
被取得企業の個別財務諸表にその価値が資産として計上されていなくても、企業結合日時点で識別可能な無形資産に該当すれば、連結財務諸表上、顧客関連資産などとして認識される場合があります。
問題は、会計上認識された資産額と税務上の資産額が一致するとは限らないことです。
仮に次のようなケースを考えてみます。
会計上の顧客関連資産が300、課税所得計算上の資産額が0であり、この差額300が将来加算一時差異に該当するとします。
適用する法定実効税率を30%とすれば、
300×30%=90
の繰延税金負債を認識することになります。
ASBJの2026年7月7日最終改正の企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」にも、子会社の資産・負債の時価評価による評価差額300に対して、法定実効税率30%を用いて繰延税金負債90を認識する設例が示されています。
反対に、PPAによって将来減算一時差異が生じた場合は、繰延税金資産を認識できる可能性があります。繰延税金資産を認識すると識別可能純資産が増加するため、他の条件が同じであれば、のれんを減少させる方向に働きます。
ただし、繰延税金資産は「将来減算一時差異×税率」で機械的に計上できるものではありません。認識に当たっては、企業結合後の収益力や一時差異の解消見込みなどを踏まえ、回収可能性を確認する必要があります。
したがって、企業結合の計算構造は、次の順序で考えると整理しやすくなります。
取得対価 → PPAによる資産・負債の認識・時価評価 → 税務上の金額との比較 → 一時差異の判定 → 繰延税金資産・負債の認識 → 税効果反映後の識別可能純資産 → のれん
私は、企業結合の税効果で数字が合わなくなった場合には、仕訳を追いかける前にこの順序へ戻ることが有効だと考えています。
企業結合会計では、のれんは最初に置く数字ではなく、PPAと税効果を処理した後に残る数字だからです。
のれんにはなぜ税効果を認識しない?PPAとの違いを数字で整理
企業結合の税効果で最も混乱しやすいのは、「のれんには税効果を認識しない」のに、「税効果によってのれんの金額は変わる」という点でしょう。
この二つは矛盾していません。
企業会計基準適用指針第10号「企業結合会計基準及び事業分離等会計基準に関する適用指針」第72項では、のれんまたは負ののれんは取得原価の配分残余であるため、それ自体に対する税効果は認識しないとされています。結論の背景である第378-3項でも、配分残余という性格上、税効果を認識しても同額だけのれんが変動するため、その意義が乏しいという考え方が示されています。
また、税効果会計適用指針第43項は、子会社株式等の取得に伴い資本連結手続上認識したのれんまたは負ののれんについて、繰延税金負債または繰延税金資産を計上しないと明記しています。
この関係を、暫定的なのれんが500あり、その後のPPAで顧客関連資産300が識別された例で確認します。顧客関連資産の税務上の金額は0、適用税率は30%とします。
| 項目 | 金額 | のれんへの影響 |
|---|---|---|
| 暫定的なのれん | 500 | 計算の出発点 |
| 顧客関連資産の認識 | 300 | 300減少 |
| 顧客関連資産に対応するDTL | 90 | 90増加 |
| 税引後のPPA調整額 | 210 | 210減少 |
| 確定後ののれん | 290 | 確定額 |
顧客関連資産300を認識しても、のれんが300減少するとは限りません。顧客関連資産300に対応する繰延税金負債は、300×30%=90となります。
このため、識別可能純資産の実質的な増加額は、300-90=210です。暫定的なのれん500から税引後のPPA調整額210を控除すると、確定後ののれんは500-210=290となります。
これは「のれんに税効果を掛けた」のではありません。顧客関連資産に生じた一時差異へ税効果を反映した結果、識別可能純資産の増加額が210となり、その分だけのれんが減少したものです。
ASBJの税効果会計適用指針の設例でも、資産・負債の時価評価による評価差額300に対して繰延税金負債90を計上する一方、資本連結手続上認識されたのれんについては仕訳を行わない処理が明示されています。
なお、2026年7月7日に税効果会計適用指針は改正されていますが、のれんについて税効果を認識しないという考え方自体が2026年に新設されたわけではありません。
2026年改正では、法人税等の定義や税率等に関連する見直しを受けた所要の改正が行われています。のれんに関する基本的な処理は従来の取扱いを踏襲したものです。
PPAで認識した繰延税金資産・負債は翌期以降どうなる?
PPAに伴う税効果は、企業結合日の貸借対照表を作成して終わりではありません。PPAで認識した資産が償却・売却され、一時差異が解消するのに応じて、繰延税金資産・負債も取り崩します。
例えば、PPAで認識した顧客関連資産300を10年間で定額償却し、税務上の金額が0、適用税率が30%だったとします。
会計上は毎年30ずつ顧客関連資産を償却するため、一時差異も毎年30ずつ減少します。その結果、当初認識した繰延税金負債90のうち、毎年9ずつ取り崩されるイメージです。
日本基準では、顧客関連資産などの無形資産の償却は営業費用に影響する一方、繰延税金負債の取崩しは原則として税金費用に影響します。また、のれんもその効果の及ぶ期間にわたり20年以内で規則的に償却します。
したがってPPAは、企業結合日時点の資産・負債とのれんを決めるだけではありません。買収後の営業利益、税金費用、当期純利益へどのように費用が配分されるかにも影響します。
株式取得と合併では企業結合の税効果はどう違う?
企業結合の税効果を検討するときに、私は最初に取引の法的形式を確認します。
「会社を買った」という経済的な表現は同じでも、株式取得と、合併・会社分割・事業譲受では、会計上どこに資産・負債が計上されるのか、税務上どの金額を引き継ぐのかが異なるためです。
| 確認項目 | 株式取得 | 合併・事業取得等 |
|---|---|---|
| 個別財務諸表で取得する主なもの | 子会社株式 | 個々の資産・負債 |
| PPAが主に反映される場所 | 連結財務諸表 | 取得企業の財務諸表等 |
| 税効果の主な比較対象 | 連結上の資産・負債額と税務上の金額 | 取得原価配分額と税務上の金額 |
| のれん | 主として資本連結手続上の残余 | 取得処理における配分残余 |
| 税務上の追加論点 | 子会社株式の税務簿価等 | 適格・非適格組織再編、資産調整勘定等 |
株式取得の場合、親会社の個別財務諸表では、通常、取得したものは「子会社株式」です。
被取得会社が保有する建物や土地、顧客関連資産を、親会社の個別財務諸表へ直接計上するわけではありません。
一方、連結財務諸表では、支配獲得時に子会社の識別可能資産・負債を評価し、投資と資本を相殺消去します。
この連結決算手続によって生じる会計上の資産・負債の金額と、課税所得計算上の金額との違いが、一時差異として税効果会計の対象になります。
税効果会計適用指針では、連結決算手続の結果として生じる一時差異を「連結財務諸表固有の一時差異」と定義し、納税主体ごとにその税効果を認識する考え方を示しています。
これに対し、合併や事業譲受などによって事業を直接取得する場合は、取得企業自身が個々の資産・負債を受け入れます。
そのため、会計上の取得原価配分額と、税務上の資産・負債の金額を対応させて検討することになります。
ここで特に注意したいのが、会計上ののれんと、税務上の資産調整勘定などを同じものとして扱わないことです。
企業会計基準適用指針第10号第378-3項では、非適格合併等で税務上の資産調整勘定または差額負債調整勘定が認識される場合、その税務上の金額を一時差異として捉え、繰延税金資産または繰延税金負債を認識したうえで、残余として会計上ののれんを算定することが示されています。
したがって、
「のれんには税効果を認識しない」
という一文だけを暗記するのは、実務上は十分ではありません。
より正確には、
「配分残余として認識する会計上ののれん自体には税効果を認識しない。一方、税務上の資産調整勘定等から生じる一時差異は別途検討する」
という整理になります。
この区別をせずに株式取得と非適格組織再編を同じロジックで処理すると、税効果の検討を誤る可能性があります。
実在企業ではPPA・繰延税金・のれんがどう動いた?
企業結合の税効果は、上場会社の実際のPPAを見ると理解しやすくなります。
特に参考になるのが、株式会社ハリマビステムの2026年3月期有価証券報告書です。
同社は2025年4月1日、建築物総合サービス業を営む株式会社アイワサービスの全株式を取得し、完全子会社としました。
企業結合日は2025年4月1日、取得した議決権比率は100%、現金による取得原価は1,464,566千円です。
PPAが完了する前には、のれんを804,313千円と暫定的に算定していました。
その後、第3四半期連結会計期間にPPAが確定し、顧客関連資産644,477千円と繰延税金負債228,338千円が増加しました。
その結果、暫定的なのれんは416,138千円減少し、確定後ののれんは388,174千円となっています。のれんの償却期間は8年、顧客関連資産の償却期間は12年です。
ここで数字をつなげてみます。
644,477千円-228,338千円=416,139千円
です。
開示されたのれんの減少額は416,138千円ですから、1千円の端数差を除けば、ほぼ一致しています。
つまりこの企業結合では、顧客関連資産644,477千円を認識したことによって、のれんが644,477千円減ったわけではありません。
繰延税金負債228,338千円も同時に認識したため、識別可能純資産のネット増加額は約416,139千円でした。
その税引後のPPA調整額だけ、暫定のれんが減少したと読み解くことができます。
これは、「PPA調整額そのものではなく、税効果を含めた純資産への影響額がのれんを動かす」という構造が、実際の有価証券報告書に表れた非常に分かりやすい事例です。
もう一つ参考になるのが、株式会社マルイチ産商による株式会社ダイニチとの企業結合です。
マルイチ産商の2026年3月期有価証券報告書では、2024年11月に行われたダイニチとの企業結合について暫定的な会計処理が確定し、暫定的なのれん6,948百万円が3,393百万円減少して3,554百万円となったことが開示されています。
主な調整内容は、顧客関連資産5,127百万円と繰延税金負債1,768百万円の増加です。のれんの償却期間は12年、顧客関連資産の償却期間は21年とされています。
ここでは、
5,127百万円-1,768百万円=3,359百万円
となります。
実際ののれん減少額3,393百万円とは34百万円の差があります。
これは計算誤りを意味するものではありません。
開示では、のれんの減少について顧客関連資産と繰延税金負債の増加が「主に」影響したとされています。
したがって、公開された主要項目以外にも取得原価配分の調整があり、それらを含めた結果として3,393百万円ののれん減少になったと読むのが適切です。
この事例から得られる実務上の教訓は重要です。
「無形資産の増加-繰延税金負債=のれん減少額」が、すべての企業結合で完全一致するわけではありません。
PPAでは、顧客関連資産だけでなく、有形固定資産、その他の無形資産、負債など複数項目が同時に修正される場合があります。
したがって、開示されている「主な」調整項目だけで完全一致しなくても、直ちに不整合とは判断できません。
PPAの税率は会社全体の法定実効税率で検算してよいのか
ハリマビステムの事例には、もう一つ実務上興味深い点があります。
同社の2026年3月期連結財務諸表では、法定実効税率は30.3%と開示されています。
一方、アイワサービス取得時の顧客関連資産644,477千円に対して認識された繰延税金負債228,338千円を単純に割ると、約35.4%です。
ここで「30.3%ではないから間違いだ」と判断することはできません。
有価証券報告書で開示される親会社グループの税率差異分析における法定実効税率と、個別のPPA項目に適用される税率が必ず同一になるとは限らないからです。
税効果会計適用指針では、繰延税金資産・負債は回収または支払が見込まれる期の税率を基礎として計算し、地方税については該当する条例等も踏まえて税率を決定する考え方が示されています。
また、税効果は原則として一時差異が帰属する納税主体ごとに考える必要があります。
公開資料だけでは、アイワサービスのPPAで228,338千円となった税率計算の詳細までは確認できません。
したがって、その差の理由を推測で断定するのではなく、実務では「どの納税主体の一時差異か」「いつ解消する想定か」「どの税率を使用したか」をPPA計算書や税効果計算書で確認することが重要です。
私は、この点が企業結合の税効果をレビューする際に見落とされやすい論点だと考えています。
企業結合の税効果は実務でどの順番に確認する?
企業結合の税効果では、個別の仕訳からレビューを始めると、PPA・税務簿価・繰延税金・のれんが混線しやすくなります。
私は、確認順序そのものを標準化することが有効だと考えています。
- ① 企業結合の類型と法的形式を確認する
取得なのか、共通支配下の取引なのか。株式取得なのか、合併・会社分割・事業譲受なのかを確認します。
- ② 企業結合日と取得対価を確定する
現金、株式、条件付取得対価など、取得原価を構成する項目を整理します。
- ③ 識別可能資産・負債を特定してPPAを行う
土地・設備だけでなく、顧客関連資産、技術関連資産、商標などの無形資産も検討します。
- ④ 各PPA項目の会計上の金額と税務上の金額を対応させる
「会計上300、税務上0」のように、差額を項目別に見える化します。
- ⑤ 一時差異の性質と解消時期を判定する
将来加算一時差異か将来減算一時差異か、どのように解消するかを確認します。
- ⑥ 納税主体と適用税率を確認して繰延税金を算定する
親会社全体の税率を機械的に使うのではなく、一時差異が帰属する納税主体を特定します。
- ⑦ 税効果反映後の識別可能純資産を確定する
PPA調整額を税引後ベースへ落とし込みます。
- ⑧ 取得対価との差額としてのれんを計算し、暫定額からの増減を説明する
PPA調整、繰延税金、その他の調整項目を一本のブリッジでつなぎます。
PPAの税効果で起こりやすいミス
| 起こりやすいミス | 確認する内容 |
|---|---|
| 評価額だけを更新し、DTLとのれんを再計算していない | 無形資産・税効果・のれんが同時に更新されているか |
| 古い税率を使用している | 納税主体、解消時期、適用税率の根拠を確認する |
| DTAを機械的に計上している | 回収可能性の検討が行われているか |
| 株式取得と合併を同じ処理にしている | 会計上の金額と比較する税務上の金額を確認する |
| 翌期以降の取崩し表を作成していない | 資産の償却・売却とDTA・DTLの解消が連動しているか |
| PPA評価表と連結仕訳が一致していない | 最終評価額が連結システムへ反映されているか |
PPAの評価表、税効果計算表、のれん算定表を別々に管理すると、評価額や税率を変更した際に更新漏れが起こりやすくなります。
実務では、会計上の評価額、税務上の金額、一時差異、適用税率、DTA・DTL、税引後純資産、最終のれんまでを一つのブリッジ表でつなぐことが重要です。
ASBJの企業結合会計基準では、取得原価は原則として企業結合日後1年以内に識別可能資産・負債へ配分します。取得原価の配分が完了していない場合には暫定的な会計処理が行われ、その後、追加的に入手した情報等に基づいて配分額が確定することがあります。
ハリマビステムやマルイチ産商の開示は、まさに暫定的なのれんがPPA確定によって修正された事例です。
監査・決算レビューでは、私は特に、「暫定のれんから確定のれんへのブリッジ」を税引後PPA調整額で説明できるかを確認することが有効だと考えます。
たとえば、暫定のれんが500あり、顧客関連資産を200追加認識し、その一時差異に対する繰延税金負債が70であれば、他に調整がない場合、識別可能純資産の増加額は130です。
したがって、のれんも概ね130減少する方向になるはずです。
実際の減少額が50しかなければ、別の資産・負債のPPA調整、取得対価の修正、非支配株主持分など、他の要因を確認する必要があります。
このブリッジは単なる算数の検算ではありません。
顧客関連資産等の識別漏れ、税務上の金額の取り違え、税率設定の誤り、繰延税金負債の計上漏れ、PPA仕訳の連結システムへの反映漏れなどを発見するための統制として機能します。
さらに一歩進めるなら、PPA管理表には「会計上の金額」「税務上の金額」「一時差異」だけでなく、納税主体・解消方法・解消見込時期・適用税率・税率の根拠まで列として持たせるとよいでしょう。
企業結合の税効果で問題になりやすいのは、計算式よりも「なぜその税率なのか」「どの法人の一時差異なのか」という前提だからです。
PPA担当、税務担当、連結担当が別々のファイルで作業している会社ほど、この前提情報が分断されやすくなります。
PPAと税効果会計を別々の業務として完結させず、最終的なのれんまで一本のブリッジ表でつなぐ。
私は、これが企業結合会計の精度を高めるうえで非常に重要な実務設計だと考えています。
考察:税効果は「税金の後処理」ではなくPPAそのものの一部
企業結合の税効果は、PPA終了後に税務担当者が追加する「税金の後処理」ではありません。
繰延税金資産・負債は、企業結合日時点の識別可能純資産を変動させます。識別可能純資産が変われば、取得対価との差額であるのれんも変わります。
そのため、PPA担当、税務担当、連結担当が別々に作業を完結させるのではなく、次の流れを一本の計算として確認する必要があります。
取引の法的形式 → PPA → 税務上の金額 → 一時差異 → 適用税率 → 繰延税金 → 税引後純資産 → のれん
私は、この一連の因果関係を説明できる状態にすることが、企業結合の税効果をレビューするうえで最も重要だと考えています。
まとめ
企業結合の税効果では、PPAによって認識・評価された識別可能資産・負債について、会計上の金額と税務上の金額との差を確認し、必要な繰延税金資産・繰延税金負債を認識します。
その税効果を反映した識別可能純資産と取得対価との差額として、最終的なのれんが算定されます。
一方、配分残余として認識される会計上ののれんそのものには、税効果を認識しないのが日本基準の基本的な考え方です。
ハリマビステムのアイワサービス取得では、顧客関連資産644,477千円から繰延税金負債228,338千円を控除した約416,139千円が、暫定のれんの減少額416,138千円とほぼ一致しました。
この実例は、企業結合の税効果を非常に端的に示しています。
「のれんに税効果をかける」のではなく、「PPAに税効果を反映し、その税引後純資産との差額としてのれんを求める」。
この順序を押さえることが、企業結合の税効果を正確に理解し、PPAをレビューするための出発点になります。
よくある質問
企業結合で発生したのれんに繰延税金負債を計上しますか?
配分残余として認識される会計上ののれん自体については、原則として繰延税金資産・繰延税金負債を認識しません。
企業会計基準適用指針第10号第72項と、税効果会計適用指針第43項でこの取扱いが示されています。
ただし、非適格合併等で税務上の資産調整勘定や差額負債調整勘定が生じる場合は、それに関する一時差異を別途検討する必要があります。
PPAで顧客関連資産を認識すると、なぜ繰延税金負債が生じるのですか?
会計上の顧客関連資産の金額と、課税所得計算上の資産の金額に差が生じ、その差が将来加算一時差異となる場合があるためです。
たとえば会計上300、税務上0、適用税率30%なら、90の繰延税金負債を認識する構造になります。ASBJの税効果会計適用指針にも同様の数値例が示されています。
顧客関連資産を100認識したら、のれんも100減りますか?
必ずしも100は減りません。
顧客関連資産100に対して繰延税金負債30が生じれば、識別可能純資産のネット増加額は70です。
他のPPA調整がなければ、暫定のれんからの減少額も基本的には70となります。
実務では、「PPA調整額-関連する繰延税金負債等=税引後PPA調整額」という視点で、暫定のれんと確定のれんをつなぐことが有効です。
参考資料
企業会計基準委員会「企業会計基準第21号 企業結合に関する会計基準」
企業会計基準委員会「企業会計基準適用指針第10号 企業結合会計基準及び事業分離等会計基準に関する適用指針」
企業会計基準委員会「企業会計基準適用指針第28号 税効果会計に係る会計基準の適用指針」(2026年7月7日最終改正)
篠原誠一(会計・監査・業務改善の実務家)
コメント