過年度の誤謬は、重要性を判断し、原則として比較財務諸表を修正再表示して訂正します。
ただし、実務では「過去の誤謬か、見積り変更か」「修正再表示が必要な重要性か」「公表済み書類の訂正が必要か」「税務上も過年度を直すのか」を分けて判断しなければなりません。ここを混同すると、仕訳は直っても決算・開示・税務のどこかに誤りが残ります。
過年度の誤謬とは?まず「当時入手できた情報」で判断する
経理や監査の実務では「過年度の誤謬」という言葉がよく使われますが、企業会計基準第24号で用いられている正式な表現は「過去の誤謬」です。本記事では、検索や実務で一般的に使われる「過年度の誤謬」という表現を中心に、必要に応じて基準上の「過去の誤謬」という用語も使用します。
過年度修正で最初に判断すべきなのは、見つかった差異が本当に「過去の誤謬」なのかという点です。
企業会計基準第24号「会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準」では、誤謬とは、原因となる行為が意図的かどうかにかかわらず、財務諸表作成時に入手可能だった情報を使用しなかった、または誤用したことによる誤りとされています。
具体例として、データの収集・処理上の誤り、事実の見落としや誤解から生じる見積りの誤り、会計方針や表示方法の適用誤りが挙げられています。
過去の誤謬と会計上の見積りの変更を比較すると、次のように整理できます。
| ケース | 判断の中心 | 基本的な扱い |
|---|---|---|
| 売上集計式に誤った数式が設定されていた | 当時から正しい計算が可能だった | 過去の誤謬 |
| 決算日前に発生していた債務を見落とした | 当時存在していた情報を使用していない | 過去の誤謬 |
| 会計基準の適用方法を取り違えた | 会計方針の適用誤り | 過去の誤謬 |
| 決算後に顧客の信用状態が悪化し、貸倒率を変更した | 決算後に生じた新しい情報 | 見積りの変更 |
| 使用実態の変化を受けて耐用年数を見直した | 新しい状況を将来に反映する | 見積りの変更 |
一方、前期決算時には合理的に見積もっていたものの、その後に新しい情報が得られたことで見積額を変更する場合は、過年度の誤謬とは限りません。
企業会計基準第24号は「会計上の見積りの変更」を、新たに入手可能となった情報に基づいて過去の見積りを変更することと定義し、過去の誤謬の訂正と区別しています。見積りの変更は、変更期間または将来期間に向かって処理するのが原則です。
実務で有効なのは、次の問いです。
「その決算を作った当時、利用可能だった情報を正しく使っていれば、別の会計処理になっていたか」
「はい」であれば誤謬の可能性が高まります。
逆に、当時の情報ではその処理が合理的であり、後から新しい事実が判明したのであれば、見積り変更として扱う余地があります。
私はこの判断を、単なる「過去か現在か」ではなく、情報の時点を固定する作業だと考えています。
後知恵で前期決算を評価すると、正常な見積り変更まで誤謬に見えてしまいます。過年度修正では、現在わかっている情報と、当時利用できた情報を混ぜないことが最初の重要な統制です。
過年度の誤謬はどう訂正する?原則は「修正再表示」
過去の財務諸表に誤謬が発見された場合、企業会計基準第24号の原則的な処理は修正再表示です。
修正再表示とは、過去の財務諸表における誤謬の訂正を財務諸表に反映することをいいます。会計方針の変更に使う「遡及適用」とは用語も区別されています。
基準第21項では、表示期間より前の期間に関する累積的影響額を、表示する財務諸表のうち最も古い期間の期首の資産・負債・純資産へ反映し、表示する過去の各期間については各期間の影響額を反映することとされています。
主な状況と基本的な考え方を整理すると、次のようになります。
| 状況 | 基本的な考え方 |
| 過去の誤謬 | 原則として修正再表示 |
| 表示期間より前から影響する誤謬 | 最も古い表示期間の期首残高に累積的影響額を反映 |
| 重要性が乏しい誤謬 | 重要性の判断により修正再表示を要しない場合がある |
| 新しい情報による見積りの変更 | 原則として当期・将来期間に反映 |
| 会計方針の変更 | 原則として遡及適用。誤謬の訂正とは別概念 |
たとえば、前期に計上すべき売上50万円が漏れていたとします。
この誤謬を単純に当期の売上として計上すると、累積利益は最終的に近い数字になったとしても、前期の売上が少なく、当期の売上が多いという期間帰属の歪みが残ります。
それでは、前期と当期の業績を比較する財務諸表利用者に正しい情報を提供できません。
過年度修正とは「過去の誤りを今期に入れる」処理ではなく、「誤りがなかったものとして期間別の数字を組み直す」処理と理解すると、本質をつかみやすくなります。
修正再表示を行った場合には、誤謬の内容に加え、表示期間のうち過去の期間について影響を受ける主な財務諸表科目と1株当たり情報への影響額、必要な場合には最も古い表示期間の期首純資産へ反映した累積的影響額を注記します。
つまり、修正仕訳を作成しただけでは完了しません。
「何を間違えたのか」「どの年度が影響を受けるのか」「どの科目がいくら変わったのか」まで追跡できる状態にすることが修正再表示の実務です。
重要性が低い過年度の誤謬は当期処理できる?
結論からいえば、重要性は過年度の誤謬の訂正でも考慮されます。ただし、「○万円以下なら修正しなくてよい」という一律の数値基準があるわけではありません。
企業会計基準第24号の結論の背景では、基準のすべての項目について財務諸表利用者の意思決定への影響に照らした重要性を考慮し、金額的な面と質的な面の双方を見る必要があるとされています。
金額的重要性についても、損益への影響額、累積的影響額、損益の趨勢、財務諸表項目への影響など複数の見方があり、具体的な基準は企業ごとの状況によって異なるとされています。
たとえば100万円の誤謬でも、利益100億円の会社と利益300万円の会社では意味がまったく違います。
さらに、同じ100万円でも、黒字から赤字への転換、重要な利益指標への影響、契約上の条件への影響などがあれば、金額比率だけでは評価できません。
私は、過年度誤謬の重要性を検討する際には、少なくとも次の観点を同じ資料上に並べるべきだと考えます。
- 単年度の損益影響額
- 貸借対照表への影響額
- 複数年度にわたる累積影響額
- 売上高・利益・純資産等に対する比率
- 利益の趨勢や黒字・赤字への影響
- 誤謬の性質と発生原因
- 他の未修正差異と合算した場合の影響
特に注意したいのが、未修正差異を翌年度に忘れてしまうことです。
単年度では重要性が乏しいと判断した差異も、翌年度以降に累積したり、別の誤謬が発見されたりすると、全体として無視できない金額になることがあります。
したがって、「修正しなかった=案件終了」とせず、未修正差異を年度間でロールフォワードしておく方が安全です。
また、「過年度だから前期損益修正損・前期損益修正益で特別損益に入れる」と機械的に処理するのも適切ではありません。
企業会計基準第24号導入前には、過去の誤謬を前期損益修正項目として当期損益で処理する考え方がありました。しかし現在は、修正再表示が基本です。
ASBJは、重要性の判断に基づいて過去の財務諸表を修正再表示しない場合には、その性質に応じて営業損益または営業外損益として認識する処理が考えられると説明しています。
この点は、古い会計実務の記憶があるほど混乱しやすい論点です。
「過年度の数字だから特別損益」という発想ではなく、まず誤謬か、次に重要性はどうか、そのうえで表示区分をどうするかという順序で判断する必要があります。
過年度修正と税務の修正申告は同じではない
過年度修正で誤解が生じやすいのが、会計と税務の関係です。
会計上の修正再表示を行ったからといって、過去の法人税申告を自動的に修正するわけではありません。
国税庁の「法人が『会計上の変更及び誤謬の訂正に関する会計基準』を適用した場合の税務処理について」では、会計上の遡及処理は、過去に確定した決算そのものを税務上修正するものではなく、過年度の課税所得計算自体が誤っていなければ、原則として過年度の課税所得や税額には影響しないという考え方が示されています。
たとえば、過年度に土地の減損損失を会計上計上し忘れていたとしても、その減損損失が税務上その時点では損金算入できないものであれば、会計上は修正再表示しても、過年度の課税所得を直す必要がない場合があります。
国税庁の設例でも、このようなケースでは過年度・当期の課税所得には影響しない一方、修正再表示によって利益剰余金の前期末残高と当期首残高に差が生じるため、別表五(一)で調整が必要になると説明されています。
一方、過年度の売上計上漏れや費用の過大計上など、税務上も過年度の課税所得そのものが誤っていた場合は話が別です。
国税庁は、過年度の売上計上漏れ等によって過去の課税所得を増額訂正する必要がある場合には、会計上の修正再表示とあわせて税務上も修正申告を行う例を示しています。
逆に、過去の申告において税額を過大に申告していたなど、更正の請求の要件を満たす場合には、更正の請求を検討します。法人税・地方法人税の一般的な更正の請求期間は、国税通則法第23条第1項に基づく場合、原則として請求の基礎となる申告の法定申告期限から5年以内です。
なお、国税庁の過年度遡及会計基準に関する詳細資料は平成23年6月30日現在の法令・通達を前提とした資料です。基本的な考え方を理解するうえでは有用ですが、実際の申告では対象年度に適用される現行法令、申告期限、地方税への影響等を改めて確認する必要があります。
実務では、次の二つを分けて考えると整理しやすくなります。
会計の問い:正しい財務諸表なら、その年度の数字はいくらだったか。
税務の問い:その年度に提出した申告書の課税所得・税額は、税法上誤っていたか。
この二つは似ていますが、同じ問いではありません。
私は、過年度誤謬を発見したら、年度ごとに「会計影響」「税効果」「法人税への影響」「地方税等への影響」を横並びにした調整表を作る方法が実務的だと考えています。
これにより、「会計では直すが税額は変わらない差異」と「会計と税務の双方を直す差異」を一目で区別できます。
上場会社の過年度決算訂正では何が起きる?nmsホールディングスの事例
過年度の誤謬が重要な場合、問題は一つの仕訳にとどまりません。実在企業の訂正事例を見ると、その影響範囲がよく分かります。
nmsホールディングス株式会社は、2026年3月16日に子会社における損失が適切に費用処理されていなかった件について特別調査委員会の調査報告書を開示し、同年4月28日と5月11日に過年度の決算内容を訂正しました。
東京証券取引所は同年5月13日、開示された情報に虚偽があり改善の必要性が高いとして改善報告書の提出を求め、同社は6月5日に改善報告書を提出しています。
問題となったのは、連結子会社パワーサプライテクノロジー株式会社(PST)が2015年から2018年に製造・販売した製品の不具合対応です。
販売先で発生した交換対応等の費用についてPSTが一部を負担することになっていましたが、その損失が過年度に会計処理されていませんでした。2025年12月時点の未払額は約7億1,600万円でした。
特別調査委員会は、2024年3月期第4四半期決算時点では、損失発生の可能性が高く、金額も合理的に見積もることが可能な状況となっており、引当金を計上すべきだったと評価しています。
訂正の影響は大きなものでした。
2024年3月期の売上高は728億7,410万円で訂正前後に変化がなかった一方、営業利益は18億8,857万6千円から17億3,735万6千円へ1億5,122万円減少しました。
親会社株主に帰属する当期純利益は7億3,701万7千円の黒字から1億3,055万7千円の赤字へ転じ、影響額はマイナス8億6,757万4千円でした。純資産も33億4,487万円から24億7,729万6千円へ減少しています。
この数字は、重要性判断のポイントをよく表しています。
売上高が変わらないから重要ではない、とは判断できません。
費用認識の時期が誤っているだけでも、営業利益、純利益、純資産、1株当たり情報などが大きく変わる可能性があります。
さらに同社は今回の訂正時、別の連結子会社TKRにおける特定顧客向け在庫の評価について、過年度には金額的重要性等を踏まえて未修正としていた事項もあわせて訂正しました。
この点は実務家として特に注目したいところです。
単独では未修正とした差異であっても、後から別の重要な誤謬が発見され、過年度決算そのものを訂正することになれば、未修正差異も含めて改めて評価する必要が生じます。
だからこそ、未修正差異は「重要でなかったので捨てる」のではなく、後から再評価できる形で管理しておく必要があるのです。
過年度の誤謬を発見したときの実務手順と考察
過年度の誤謬が見つかったとき、私はいきなり修正仕訳を作ることを勧めません。最初に確認すべきなのは、誤りが発生した時点、調査すべき母集団、対応が必要となる制度の3点です。
| 観点 | 確認する内容 |
|---|---|
| 時点 | 元の決算時点で、どの情報を利用できたか |
| 母集団 | 同じ誤りが他の取引・年度・拠点・子会社にも存在しないか |
| 制度 | 会計、法定開示、税務、会社法、内部統制のどこに影響するか |
発見された1件だけを訂正しても、同じシステム設定や会計方針を使用した取引に誤りが残っていれば、対応は完了していません。また、会計上の修正再表示が必要でも、税務申告や公表済みの開示書類について同じ対応になるとは限りません。
そのため、調査の初期段階で「発生年度×論点×制度」のマトリクスを作成し、調査範囲と対応範囲を明確にしておくことが重要です。
まず、誤謬がいつ発生したのかを特定します。
契約書、請求書、棚卸資料、システムデータ、稟議書、取締役会資料、見積資料などを確認し、「当時どの情報が存在していたのか」を時系列で固定します。
同じ原因による誤りの範囲を確認する
発見された1件だけでなく、同じ原因によってほかの取引にも誤りが生じていないかを確認します。
一度だけの入力ミスであれば、該当する取引と周辺取引を確認することで調査が収束する可能性があります。一方、計算式、システムのマスタ設定、会計方針の理解などに原因がある場合は、同じ設定や処理を使用した取引、複数年度、複数拠点、ほかの子会社まで調査範囲を広げる必要があります。
調査範囲を決めるときは、少なくとも次の点を確認します。
- 同じ担当者が処理した取引
- 同じシステム設定や計算式を使用した取引
- 同じ勘定科目や取引類型
- 同じ会計方針を適用する子会社や事業所
- 前年度以前から継続している処理
- 手入力や例外処理が行われた仕訳
重要なのは、発見した誤りの金額だけでなく、同じ条件がそろったときに再び発生する誤りなのかを確認することです。
次に、誤謬なのか見積り変更なのかを判定します。
この段階で結論を急がず、「当時利用可能な情報」と「後から判明した情報」を資料上で分けておくことが重要です。
その後、年度別に影響額を算定します。
損益だけではなく、資産・負債、利益剰余金、税効果、1株当たり情報などまで確認し、複数年度にまたがる場合には「各年度の増減額」と「累積影響額」を分けます。
次に重要性を評価し、修正再表示の要否を判断します。
そのうえで、比較財務諸表、注記、必要に応じて公表済みの開示書類、税務申告、内部統制への影響をそれぞれ検討します。
ここで注意したいのは、修正再表示と、既に公表した有価証券報告書等の訂正を同じものと考えないことです。
企業会計基準第24号は、当期の財務諸表と、それに併せて比較情報として表示する過去の財務諸表を前提として修正再表示を定めています。
ASBJは、既に公表された財務諸表そのものについて、どの期間をどの方法で訂正するかは各開示制度の中で対応するものと説明しています。
したがって、上場会社であれば、会計上の修正再表示とは別に、有価証券報告書、半期報告書、決算短信、内部統制報告書などについて訂正の要否を検討することになります。
nmsホールディングスの事例でも、有価証券報告書だけではなく、内部統制報告書、半期報告書、決算短信・四半期決算短信が訂正対象となりました。
そして、過年度修正で最後に必ず見るべきなのが発生原因です。
仕訳を直せば財務数値は直ります。しかし、なぜ誤謬が決算まで残ったのかを直さなければ、同じ問題が翌年度にも再発する可能性があります。
nmsホールディングスの改善報告書では、特定の役員への権限・情報の集中、経理財務部門の会計処理機能、取締役会への情報伝達、監査法人への情報提供、内部通報制度などが原因分析・改善措置の対象とされています。
これは、過年度誤謬の実務を考えるうえで非常に示唆的です。
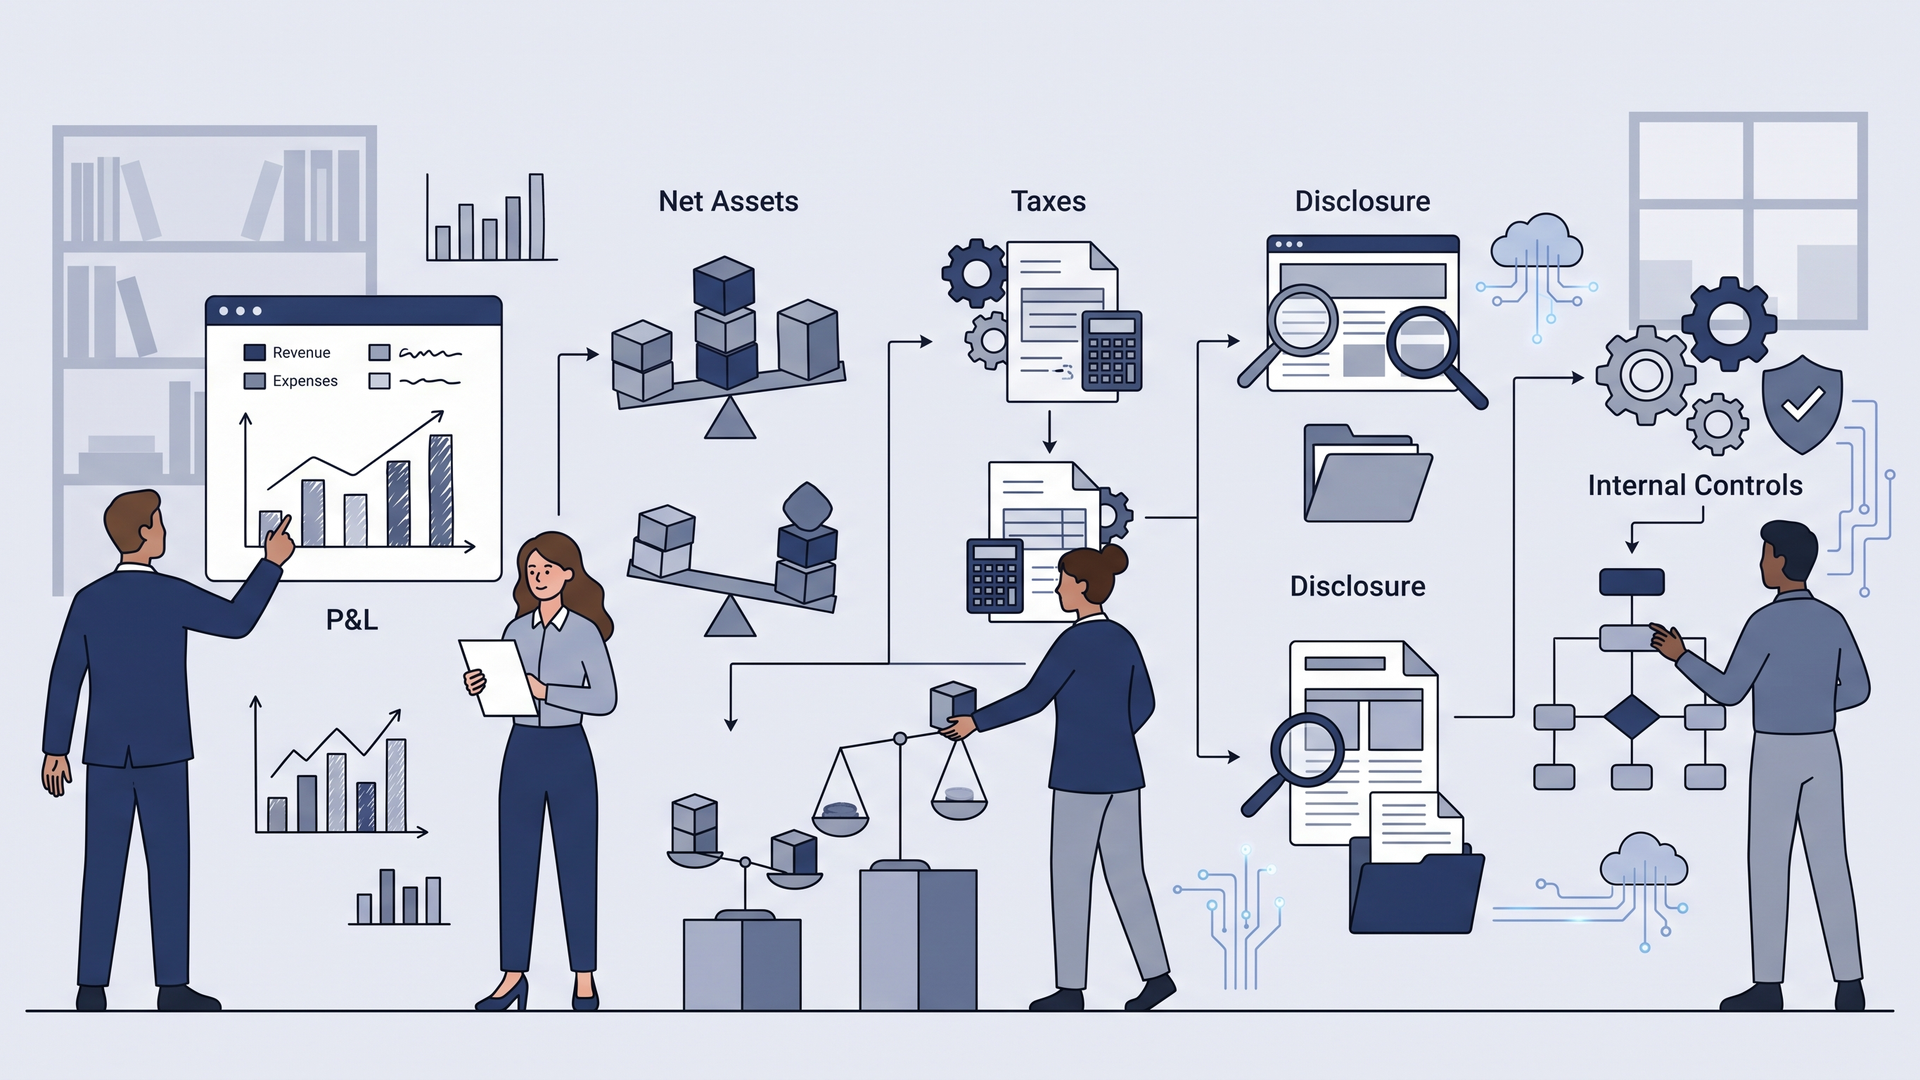
個人的には、過年度修正を「会計・開示・税務・内部統制」の四つのワークストリームに分けて管理する方法が最も分かりやすいと考えています。
さらに、その中心に一つの「訂正マスター」を置きます。
訂正マスターには、発生年度、原因、修正前金額、修正後金額、年度別影響、累積影響、税務差異、開示書類、再発防止策を紐付けます。
こうしておけば、経理担当者、税務担当者、開示担当者、監査人が別々のExcelで異なる数字を管理するリスクを下げられます。
過年度修正は複雑な仕訳の問題に見えますが、実際には一つの事実を、複数の制度へ整合的に反映するプロジェクト管理の問題でもあるのです。
私は、ここが実務上もっとも重要な視点だと考えています。
まとめ
過年度の誤謬が判明した場合は、まず「当時利用可能だった情報」を基準に、過去の誤謬なのか、新しい情報による見積り変更なのかを判定します。
過去の誤謬に該当する場合、企業会計基準第24号では修正再表示が原則です。ただし重要性は金額面と質的な面の双方から判断され、重要性が乏しく修正再表示しない場合もあります。
また、会計上の修正再表示、公表済み開示書類の訂正、税務上の修正はそれぞれ別の判断です。
会計上は過年度を直しても、税務上の課税所得が誤っていなければ過年度の税額を訂正しないケースがあります。一方、売上計上漏れなど税務上も課税所得が誤っていた場合には、修正申告等を検討する必要があります。
そして、過年度修正で最も重要なのは、数字を直して案件を閉じないことです。
「なぜ誤謬が生じたか」「なぜ決算時に検出できなかったか」「次回はどの統制で防ぐか」まで整理して、初めて過年度修正は完了すると私は考えます。
よくある質問
過年度の誤謬はすべて修正再表示しなければなりませんか?
企業会計基準第24号では過去の誤謬について修正再表示を定めていますが、同基準のすべての項目について重要性が考慮されます。
重要性の判断に基づいて修正再表示しない場合には、その性質に応じて営業損益または営業外損益として認識する処理が考えられます。
過年度修正は前期損益修正損・前期損益修正益で処理すればよいですか?
一律にその処理を行うわけではありません。
企業会計基準第24号の導入により、過去の誤謬を当期の特別損益で修正する従来の考え方から、比較情報として表示する過去の財務諸表を修正再表示する考え方へ変更されています。
会計上の修正再表示をすると、法人税も必ず修正申告になりますか?
必ずしもなりません。
会計上は誤謬でも、税務上の過年度の課税所得計算が正しかった場合には、過年度税額の是正を要しないケースがあります。一方、売上計上漏れなど課税所得自体も誤っていた場合には、修正申告等の税務手続を別途検討します。
執筆:篠原誠一(会計・監査・業務改善の実務家)
コメント