新リース会計基準では、借手のリースを原則オンバランスし、使用権資産とリース負債を認識することになります。
企業会計基準委員会(ASBJ)が2024年9月13日に企業会計基準第34号「リースに関する会計基準」等を公表し、2027年4月1日以後に開始する連結会計年度・事業年度から原則適用されます。2025年4月1日以後開始年度からの早期適用も可能です。
経理実務で特に重要なのは、仕訳方法の変更だけではありません。オフィス、店舗、倉庫、設備、さらにはサービス契約まで調査し、リースを識別して継続管理する契約管理プロセスそのものの再設計が必要になる点です。
新リース会計基準とは?2027年から何が変わるのか
新リース会計基準の最大の変更点は、借手について、従来オフバランスとなっていたオペレーティング・リースを含め、原則としてすべてのリースについて資産と負債を貸借対照表に認識することです。
借手側の違いを整理すると、次のようになります。
| 論点 | 従来の借手会計 | 新リース会計基準 |
|---|---|---|
| オペレーティング・リース | 主に賃借料として費用処理 | 原則オンバランス |
| 貸借対照表 | 資産・負債を認識しない取引がある | 使用権資産・リース負債を認識 |
| 損益計算書 | 主に賃借料・リース料 | 主に減価償却費と利息相当額 |
| リースの把握 | 契約名称を起点に把握しやすい | 契約の実質から識別 |
| 借手のモデル | ファイナンス・リースとオペレーティング・リースで異なる | 原則として単一モデル |
ここで誤解しやすいのは、「ファイナンス・リース」「オペレーティング・リース」という概念自体が完全になくなるわけではない点です。
借手の会計処理では両者を区分して処理するモデルが廃止される一方、貸手については引き続き区分した会計処理が行われます。 国税庁が公表した2025年度税制改正資料でも、借手は原則すべてのリースについて使用権資産とリース負債を計上する形として整理されています。
2026年9月時点では、企業会計基準第34号には2025年4月23日までの修正、適用指針第33号には2025年10月16日までの修正が反映されています。実務対応では、古い解説資料だけでなく、ASBJの最新の基準本文を確認することが重要です。
私は、この変更を単なる「賃貸借の資産計上」と考えると、本質を見誤ると考えます。
新基準によって、企業が店舗、オフィス、設備などの経営資源を所有によって調達しているのか、それとも使用する権利によって調達しているのかが、従来より財務諸表に表れやすくなるからです。
新リース会計基準はなぜ導入される?
新リース会計基準が導入される理由は、リース取引の経済的な実態を貸借対照表に反映し、企業間の比較可能性と財務報告の信頼性を高めるためです。
単に「日本基準をIFRS第16号に合わせるため」だけではありません。
企業会計基準第34号「リースに関する会計基準」の結論の背景BC10項では、基準開発が必要となった理由を、次の3点に整理しています。
- 国際的な会計基準との整合性を図り、財務諸表の比較可能性を高めること
- 借手のリースについて資産と負債を計上してほしいという財務諸表利用者のニーズに応えること
- 重要なリース負債が財務諸表本表に計上されないことによる、日本の資本市場や企業の財務報告への信頼性リスクを抑えること
ASBJはこれらをいずれも重視すべきと判断し、2019年3月の第405回企業会計基準委員会で、借手のすべてのリースについて資産と負債を計上する基準の開発に着手しました。
ここで重要なのは、新基準によって企業に新しい支払義務が生じるわけではないことです。
店舗やオフィスなどの賃料を支払う義務は、契約を締結した時点ですでに存在しています。新基準によって変わるのは、これまで貸借対照表に表示されていなかった使用権と支払義務を、使用権資産とリース負債として財務諸表に表示する点です。
私は、新リース会計基準を「負債を増やす制度」と捉えるよりも、「すでに存在する経済的な権利と義務を見えるようにする制度」と理解する方が、本質を捉えやすいと考えます。
オフバランスが見直された背景
新リース会計基準は、2024年に突然登場したものではありません。
日本のリース会計と国際基準の動きを整理すると、次のようになります。
| 時期 | 主な動き |
|---|---|
| 1993年6月 | 日本で「リース取引に係る会計基準」を公表 |
| 2007年3月 | 企業会計基準第13号を公表 |
| 2016年1月 | IASBがIFRS第16号を公表 |
| 2016年2月 | FASBがTopic 842を公表 |
| 2019年3月 | ASBJが新基準の開発に着手 |
| 2023年5月 | ASBJが公開草案第73号を公表 |
| 2024年9月 | 企業会計基準第34号を公表 |
| 2027年4月以後 | 原則適用開始 |
大きな転機となったのは2016年です。
IFRS第16号と米国会計基準のTopic 842では、借手について、オペレーティング・リースを含むリースを貸借対照表に反映する方向へ制度が変更されました。その結果、日本基準との間で、特にリース負債の認識について違いが生じました。
例えば、同じ規模の店舗を10年間使用する2社があり、一方は借入金で建物を購入し、もう一方は建物を賃借しているとします。
どちらも店舗を長期間使用し、その対価を支払って事業を行っています。
ところが従来の会計では、建物を購入した会社では建物と借入金が貸借対照表に計上される一方、一定のオペレーティング・リースを利用する会社では、店舗を使用する権利や将来の支払義務が貸借対照表に計上されないことがありました。
これでは、経済的に似た事業活動を行っている企業であっても、総資産、負債、自己資本比率などが大きく異なって見える可能性があります。
新リース会計基準は、このような違いを縮小し、資産を購入する企業と借りて使用する企業を比較しやすくする役割を持っています。
ただし、新基準はIFRS第16号をそのまま日本基準へ取り込んだものではありません。
ASBJは、IFRS第16号の主要な内容を取り入れながら、国際的な比較可能性を大きく損なわない範囲で、短期リースや少額リースなどの代替的な取扱いや経過措置を設けています。
したがって実務では、IFRS第16号の解説だけで判断せず、企業会計基準第34号と企業会計基準適用指針第33号の最新内容を確認する必要があります。
新リース会計基準の対象企業は?いつから適用されるのか
新リース会計基準は、2027年4月1日以後に開始する連結会計年度および事業年度の期首から原則適用されます。
そのため3月決算会社では、2027年4月1日に始まる2028年3月期が原則適用初年度です。早期適用する場合は、2025年4月1日以後に開始する年度から適用できます。
「2027年になった瞬間、すべての日本企業に同じ処理が強制される」と理解するのは正確ではありません。
上場会社など企業会計基準に基づいて財務諸表を作成する企業が主な対象となります。一方、国税庁の資料では、監査対象法人以外の法人、すなわち一定の中小企業などについては、引き続き「中小企業の会計に関する指針」または「中小企業の会計に関する基本要領」に沿った会計処理も可能とされています。
ただし、中小規模の会社でも注意が必要なのが連結グループの子会社です。
子会社自身の単体決算で新基準を直接適用しない場合でも、親会社が連結財務諸表を作成するため、契約期間、支払額、更新・解約条件、対象資産などの情報提出を求められる可能性があります。
したがって実務では、「自社の単体財務諸表で適用するか」と「親会社の連結決算のために対応が必要か」を分けて検討する必要があります。
実際、アズビルは2025年3月期の有価証券報告書で、当時、新リース会計基準を2027年3月期の期首から早期適用予定とし、連結財務諸表への影響額を評価中としていました。
その後、同社は2026年度第1四半期からIFRSを任意適用する方針を示しています。会計基準の採用方針自体が企業戦略によって変わることもあるため、グループ会社では親会社の最新方針を継続的に確認する必要があります。
これは新リース会計基準対応を考えるうえで重要な実例です。一度作った対応計画を固定するのではなく、会計方針やグループ方針の変更を取り込めるプロジェクト管理が必要だからです。
使用権資産とリース負債はどう計算?リース期間が実務の難所
新リース会計基準では、借手はリース開始日に、原則として使用権資産とリース負債を認識します。
リース負債は、リース開始日時点で未払いとなっている借手のリース料から利息相当額を控除し、現在価値により算定することが基本です。借手のリース料には、固定リース料だけでなく、一定の変動リース料、残価保証に係る支払見込額、合理的に確実な購入オプションの行使価額なども条件に応じて含まれます。
例えば、単純化して考え、将来のリース料を割り引いた現在価値が1,000万円で、他に調整項目がないとすれば、開始時点では概念的に次の形になります。
使用権資産1,000万円/リース負債1,000万円
重要なのは、将来支払うリース料の単純合計額をそのまま貸借対照表へ載せるわけではないことです。
割引率とともに金額を大きく左右するのが、借手のリース期間です。
契約書に「契約期間3年」と書かれていても、会計上のリース期間が必ず3年になるとは限りません。
ASBJの適用指針では、解約不能期間に、借手が行使することが合理的に確実な延長オプションの対象期間と、行使しないことが合理的に確実な解約オプションの対象期間を加えて借手のリース期間を決定します。
判断では、例えば次の要素を検討します。
- 更新後のリース料や違約金などの契約条件
- 店舗などに行った重要な内装・設備投資
- 移転や解約に伴うコスト
- その店舗・設備が事業にとってどれほど重要か
- 更新・解約オプションを行使する際の条件
ASBJ自身が普通借家契約の設例を示していることからも分かるように、不動産賃貸借では「契約書上の期間を見るだけ」の処理では足りません。
監査実務の経験から見ると、ここで難しいのは現在価値を計算するExcel関数ではありません。
「なぜこの期間をリース期間と判断したのか」を、第三者が後から検証できる形で残すことの方がはるかに重要です。判断根拠となった内装投資、過去の更新実績、移転コスト、事業計画などを整理しておかなければ、監査時に結論だけを説明することになります。
なお、すべてのリースを例外なくオンバランスするわけではありません。
短期リースとは、リース開始日時点で借手のリース期間が12か月以内で、購入オプションを含まないリースです。一定の選択により、使用権資産とリース負債を計上せず、リース料を原則として期間にわたり定額で費用処理できます。
少額リースにも簡便的な取扱いがあります。
従来の実務を踏襲した300万円基準に関する取扱いのほか、「新品時の原資産の価値が少額であるリース」という方法も設けられています。ASBJは後者について、IFRS第16号の開発時に新品時5千米ドル程度以下の資産が念頭に置かれていたことを説明しています。
ただし、5千米ドルをその時々の為替レートで円換算し、「この金額以下なら日本基準でも自動的に対象外」と扱うという意味ではありません。
また、300万円以下だから契約の存在自体を調査しなくてよいわけでもありません。まずリースを識別し、その後に自社が採用する簡便法の条件を確認するという順序で考える方が、契約母集団の網羅性を保ちやすいと考えます。
オフィス家賃やサービス契約も対象?隠れリースをどう見つけるか
新リース会計基準への対応で、私が最も注意したいと考えているのが、契約の洗い出しです。
契約書のタイトルに「リース契約」と書かれているものだけを集めても、検討対象となる契約母集団は完成しません。
新基準ではリースが「契約の一部分」に含まれる場合があります。形式上は業務委託契約、保管契約、サービス利用契約などでも、特定された資産を使用する権利が顧客側へ移転していれば、リースを含む可能性があります。
日本公認会計士協会も2026年7月の解説で、契約書に「リース」と記載されていなくても、契約の実態によってリースに該当する場合があり、倉庫の保管サービスなどを含めた契約の洗い出し・分類作業が実務負担となる点を挙げています。
一方で、特定の設備を使ったサービスだからといって、すべてリースになるわけでもありません。
原資産が特定されているか、顧客がその資産の使用から経済的利益を得ているか、使用方法を指図する権利を持っているかなど、契約の実態を確認する必要があります。
さらに、一つの契約の中に「リースを構成する部分」と保守サービスなどの「リースを構成しない部分」が混在している場合もあります。
ここで経理部だけに契約収集を依頼すると、網羅性に問題が生じやすくなります。
オフィスは総務、店舗は店舗開発、設備は工場部門、車両は総務や営業部門、サーバー関係は情報システム、物流は購買部門というように、契約情報が社内へ分散しているからです。
私は「隠れリースを探す」という発想より、会社全体の契約母集団を一度作り直し、そこからリース該当性を判定する方が実務的だと考えます。
これはリース会計だけの問題ではありません。契約台帳が整えば、更新期限、解約条件、価格改定、資産除去債務など、周辺業務の管理精度も高めやすくなります。
新リース会計基準で財務諸表・KPIはどう変わる?
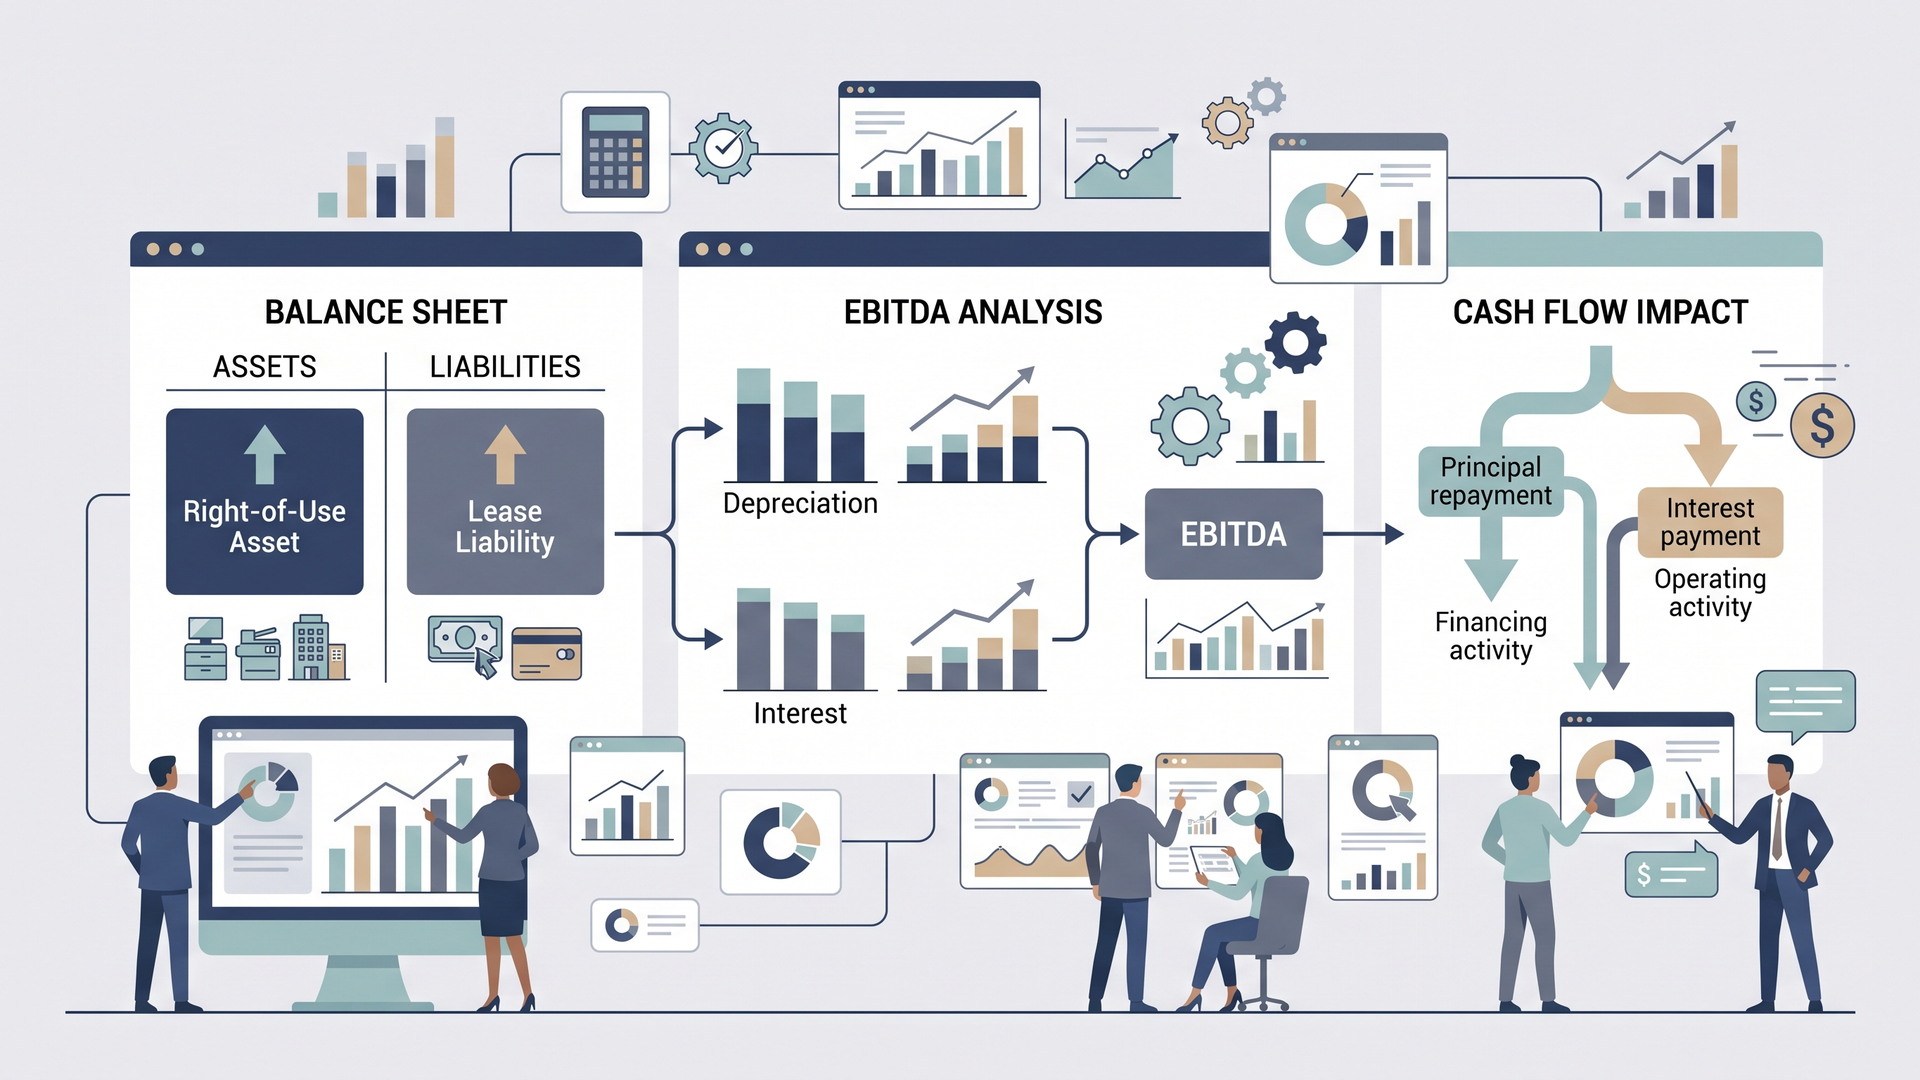
従来オフバランスだった借手のリースがオンバランスされれば、一般的には総資産と総負債が増加する方向に作用します。
他の条件が同じであれば、総資産を分母とするROAや自己資本比率は低下する方向です。
損益計算書では、従来賃借料として処理されていた金額の一部が、使用権資産の減価償却費とリース負債の利息相当額へ置き換わります。
そのため会社が採用している計算方法によってはEBITDAが増加することがありますが、EBITDAの上昇と事業の収益力向上は同じ意味ではありません。
キャッシュ・フロー計算書も変わります。
借手の支払リース料のうちリース負債の元本返済部分は財務活動によるキャッシュ・フローとなり、利息相当額は企業が採用する支払利息の表示方法に従います。短期リース、少額リースなどリース負債に含めない一定の支払は営業活動によるキャッシュ・フローです。
つまり、新基準を適用したから会社から出ていく現金そのものが減るわけではありません。
それでも営業キャッシュ・フローが増えたように見える可能性があります。経営会議や投資家説明では、会計基準変更によるKPIの変化と事業実態の変化を分離して説明することが重要です。
実際の規模感は、すでにIFRS第16号を適用している企業を見ると理解しやすくなります。
ファーストリテイリングはIFRS第16号を2020年8月期から適用しています。2025年8月31日時点の連結貸借対照表では、使用権資産477,111百万円、リース負債513,501百万円を計上しています。
同社は多数の店舗を展開する企業です。この数字は日本の新リース会計基準によるものではありませんが、店舗不動産などを「所有」ではなく「借りて使う」ビジネスでは、使用権資産とリース負債が財務諸表上で非常に大きな意味を持ち得ることを示す実例です。
私は、使用権資産を単なる「リース残高」として見るだけでは情報を十分に活用できないと考えています。
企業がどの経営資源を所有せず、利用する権利によって事業を構築しているのかを可視化する「経営資源の地図」として見ると、財務分析の意味が変わります。
店舗型企業なら不動産、物流企業なら倉庫や車両、IT・通信企業ならデータセンターや設備など、使用権資産の中身には事業モデルが反映されます。
新リース会計基準の適用後に「負債が増えた」という数字だけを見るのではなく、何を借りて事業を運営しているために負債が増えたのかまで読むことが重要になるでしょう。
新リース会計基準への対応は何から始める?実務家としての考察
私が新リース会計基準への対応で最初に勧めるのは、会計システムの購入でも、現在価値計算用のExcelを作ることでもありません。
最初に行うべきなのは、契約母集団と契約データの所在を把握することです。
実務対応は、次の順番で進めると整理しやすいと考えます。
- 適用範囲の確認:単体・連結それぞれについて新基準への対応範囲を決める
- 契約棚卸し:賃貸借、レンタル、業務委託、物流、保管、各種サービス契約まで母集団を作る
- リース識別と方針決定:リース該当性、契約構成部分、短期・少額リースなどの方針を整理する
- 影響額試算:使用権資産、リース負債、損益、キャッシュ・フロー、KPIへの影響を試算する
- 移行方法の決定:適用初年度の経過措置を検討し、必要な過去データを確定する
- システム・内部統制整備:新規契約、更新、解約、賃料改定、条件変更を継続的に捕捉する
- 周辺領域の確認:税務、予算、財務制限条項、IR、子会社報告への影響を確認する
適用初年度についても、「2027年になってから契約を集めればよい」と考えるのは危険です。
新基準の適用初年度では、会計方針変更として原則的に遡及適用する方法がある一方、適用初年度の累積的影響額を期首利益剰余金に反映する方法などの経過措置も設けられています。どの方法を採用するかによって必要となる過去データの範囲が変わります。
とりわけ重要なのは、初年度の残高を一度正しく計算することよりも適用後の変更管理です。
初年度にExcelで100件、1,000件のリースを正確に集計できても、翌年度の新規契約、更新、解約、賃料改定、契約変更が経理へ届かなければ、リース台帳と実際の契約は時間とともにずれていきます。
そのため、契約締結・変更の段階で、対象資産、契約期間、支払条件、更新・解約オプションなどの情報を取得し、経理へ連携するワークフローを整える必要があります。
私は、新リース会計基準対応を「会計基準導入プロジェクト」ではなく、「契約データから財務諸表までをつなぐデータガバナンス・内部統制プロジェクト」として扱う方が、実務の実態に合っていると考えます。
税務との違いも早い段階で整理すべきです。
2025年度税制改正を受け、法人税法上の一定のオペレーティング・リース取引については、契約に基づく支払額のうち、その事業年度で債務が確定した部分を損金算入する取扱いが示されています。
したがって、会計上、使用権資産とリース負債を計上したからといって、税務上も減価償却費と利息相当額をそのまま損金処理するとは限りません。
会計台帳と税務申告調整を切り分けて設計する必要があります。
財務制限条項についても同じです。リース負債によって財務指標が変化しても、それだけで契約違反になるとは限りません。借入契約で使用される指標の定義や、会計基準変更時の扱いを個別に確認する必要があります。
監査・会計実務に携わってきた立場から見ると、新リース会計基準で最後に問題になるのは、複雑な計算式よりも「必要な契約がそろっていない」「判断理由が残っていない」「変更情報が経理に届かない」といった基本的な管理の問題です。
現在価値は条件が分かれば再計算できます。しかし、数年前の契約更新の経緯や、各部門に散在した契約書を適用直前になって復元することは容易ではありません。
2027年4月1日をゴールではなく、契約情報がその後も正しく更新され続ける仕組みを稼働させる日と考える。
これが、新リース会計基準への対応品質を高めるうえで最も重要な視点だと私は考えます。
新リース会計基準を論点別に確認する
新リース会計基準の対象範囲や具体的な仕訳など、個別論点については次の記事で詳しく解説しています。
- 対象企業と中小企業の取扱いを確認したい方:新リース会計基準の対象企業は?中小企業を含む適用範囲を解説
- 借手の仕訳と計算例を確認したい方:新リース会計基準の仕訳と会計処理
- 貸手の処理を確認したい方:新リース会計基準の貸手処理はどうなる?
- オフィスや店舗の家賃を確認したい方:新リース会計基準で家賃・オフィス賃料はどう扱う?
- 学校法人への適用を確認したい方:学校法人は新リース会計基準の対象?
まとめ
新リース会計基準は、借手のリースについて原則として使用権資産とリース負債を認識する制度です。
ASBJが2024年9月13日に企業会計基準第34号等を公表し、2027年4月1日以後開始する連結会計年度・事業年度から原則適用されます。3月決算会社では2028年3月期が原則適用初年度です。
変更の影響は貸借対照表だけではありません。減価償却費・利息相当額への費用配分、キャッシュ・フローの表示、ROA、自己資本比率、EBITDAなどにも影響する可能性があります。
そして実務上の最大の論点は、契約名称に「リース」と書かれていない契約も含め、必要な契約を漏れなく把握することです。
契約棚卸し→リース識別・会計方針決定→影響額試算→経過措置の検討→システム・内部統制整備→税務・KPI等の周辺領域確認までを、一つのプロジェクトとして進める必要があります。
新基準への対応を決算仕訳の変更だけで終わらせず、契約情報と会計情報を一つの流れにつなぎ直す機会にできれば、適用後の決算品質と業務効率の双方を改善できると考えます。
よくある質問
新リース会計基準はいつから適用されますか?
原則として2027年4月1日以後に開始する連結会計年度・事業年度からです。3月決算会社では2028年3月期が原則適用初年度となります。2025年4月1日以後開始年度から早期適用も可能です。
オフィスや店舗の家賃は新リース会計基準の対象ですか?
対象となる可能性があります。契約名称だけでなく、特定された原資産を一定期間使用する権利が対価と交換に移転しているかなど、契約の実質から判断します。サービス契約の一部にリースが含まれる場合にも注意が必要です。
新リース会計基準はなぜ導入されるのですか?
リース取引の経済的な実態を貸借対照表に反映し、企業間の比較可能性と財務報告の信頼性を高めるためです。
ASBJは、国際的な比較可能性、財務諸表利用者のニーズ、日本の資本市場と財務報告への信頼性という3つの理由を示しています。
執筆:篠原誠一
コメント