新リース会計基準の対象は上場企業だけではなく、日本基準(JGAAP)を適用する財務諸表や連結決算に関係する企業まで確認が必要です。
中小企業や子会社は一律に「対象」「対象外」とは決まりません。実務では、①どの会計基準を採用しているか、②どの財務諸表について法定監査を受けるか、③親会社の連結会計方針は何かの3点から判定するのが安全です。
新リース会計基準の変更点、適用時期、会計処理、実務対応の全体像は、「新リース会計基準とは?」で整理しています。
新リース会計基準の対象企業は?まず3区分で整理
企業会計基準第34号「リースに関する会計基準」は、2024年9月13日に企業会計基準委員会(ASBJ)が公表しました。
重要なのは、基準書に「上場会社だけが対象」「資本金○億円以上が対象」といった企業規模による対象会社リストが設けられているわけではないことです。
基準第3項は、一部の例外を除き「リースに関する会計処理及び開示」に適用すると定めています。つまり、企業属性ではなく、その会社がどの財務報告の枠組みに従って財務諸表を作成しているかから考える必要があります。
実務上は次の3区分にすると整理しやすいでしょう。
| 区分 | 主な企業 | 実務上の考え方 |
|---|---|---|
| 新基準への直接対応を検討する企業 | 日本基準で有価証券報告書等を作成する企業、日本基準を財務報告の枠組みとする会計監査人設置会社など | 企業会計基準第34号を適用する財務諸表について準備が必要 |
| 連結決算のため対応する企業 | 上場会社・会計監査人設置会社等の子会社・グループ会社 | 個別決算とは別に、親会社から新基準ベースの契約情報や数値提出を求められる可能性が高い |
| 中小企業向け会計を確認する企業 | 一般的な会計監査人非設置の非上場中小企業など | 中小会計指針・中小会計要領を含め、自社が採用する会計ルールを確認 |
ここで注意したいのは、「会計監査人がいる=無条件で第34号が直接適用」「子会社である=無条件で第34号を個別決算に適用」という単純な対応関係ではないことです。
日本公認会計士協会(JICPA)が整理した会社法計算書類の財務報告の枠組みでは、会計監査人設置会社についてJGAAPだけでなくIFRS、US GAAP等も示されています。したがって、「会計監査人の有無」は非常に重要な判定材料ですが、それだけで終わらせず、実際に採用している財務報告の枠組みまで確認することが正確です。
私は、この一段階を加えるだけで対象判定の誤りはかなり減ると考えます。
なぜ上場企業は新リース会計基準の対象になる?金商法・会社法との関係
まず、日本基準で有価証券報告書等を作成する企業については、制度上のつながりが明確です。
金融庁は2025年3月24日、ASBJが2024年9月13日までに公表した企業会計基準第34号「リースに関する会計基準」などを、財務諸表等規則・連結財務諸表規則における「一般に公正妥当と認められる企業会計の基準」とする改正を公表しました。
したがって、日本基準によって金融商品取引法上の財務諸表を作成する企業では、新リース会計基準への対応が必要と整理できます。
一方、会社法では少し構造が異なります。
会社法第431条は、株式会社の会計について「一般に公正妥当と認められる企業会計の慣行」に従うという原則を置いています。会社法上はASBJ基準だけを唯一の会計慣行として機械的に指定しているわけではありません。
この点が、「上場会社か非上場会社か」という二択だけでは対象企業を判定できない理由です。
例えば会社法上の「大会社」は、最終事業年度の貸借対照表で資本金として計上した額が5億円以上、または負債の部の合計額が200億円以上の株式会社です。大会社には、機関設計に応じて会計監査人の設置が求められます。
そのため、非上場企業であっても「中小企業ではないから関係ない」「株式市場に上場していないから関係ない」と判断するのは危険です。
会計・監査実務では、会社の呼び方から考えるより、「どの目的で、どの会計基準に基づく財務諸表を作成し、誰の監査を受けているのか」から逆算する方がはるかに確実です。
中小企業・子会社にも新リース会計基準は適用される?
一般的な非上場中小企業については、企業会計基準第34号がすべての会社に一律強制されると考えるのは適切ではありません。
中小企業には「中小企業の会計に関する指針(中小会計指針)」や「中小企業の会計に関する基本要領(中小会計要領)」があります。
中小企業庁は、中小会計要領について、中小企業の実態を踏まえ、税制との調和や事務負担の軽減にも配慮した会計ルールと説明しています。
ただし、「会社が小さいから中小会計指針を使えばよい」と考えるのも正確ではありません。
2025年9月19日修正版の中小会計指針では、適用対象から次の企業が除かれています。
- 金融商品取引法の適用を受ける会社、その子会社および関連会社
- 会計監査人を設置する会社、その子会社
中小会計指針は、これらの会社について、公認会計士または監査法人の監査を受けるため「会計基準に基づき計算書類(財務諸表)を作成する」と説明しています。
ここは実務上かなり重要なポイントです。
中小会計指針の対象外であることと、子会社の法定個別決算に企業会計基準第34号を直接適用することは、完全に同じ意味ではありません。
まず、その子会社が個別計算書類でどの財務報告の枠組みを採用しているかを確認する必要があります。
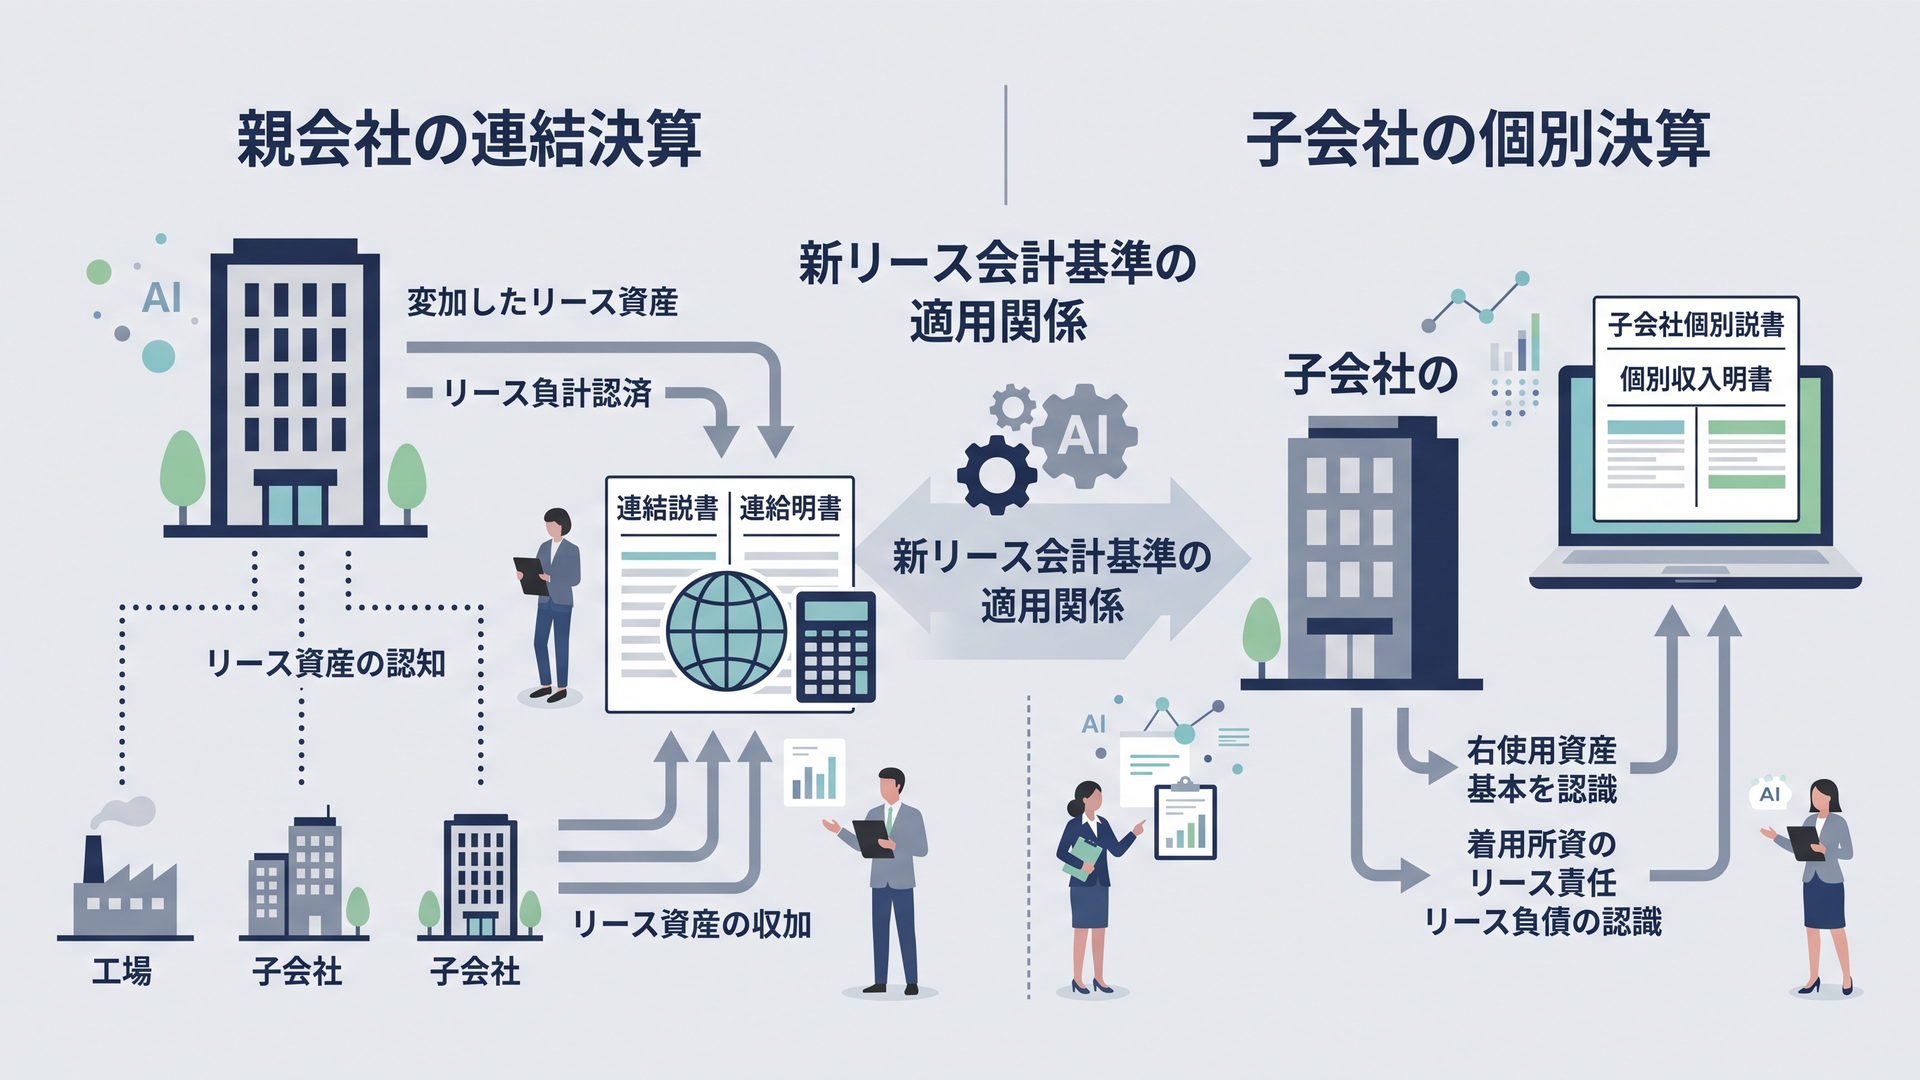
そのうえで、さらに別の問題として親会社の連結決算があります。
親会社が日本基準で企業会計基準第34号を適用する場合、子会社の個別帳簿でどのような処理をしているかにかかわらず、連結財務諸表を作成するために、新基準で必要となる情報の提出や連結修正が必要になることがあります。
例えば、親会社から次のような情報を求められることが考えられます。
- 不動産、車両、設備、IT機器などの契約一覧
- 契約開始日と契約期間
- 延長オプション・解約オプション
- 賃料やその他の支払条件
- 契約変更・更新の履歴
- 使用権資産・リース負債の算定に必要な情報
したがって、上場企業グループの経理担当者は、「子会社単体で新基準を直接適用するか」と「連結パッケージとして対応が必要か」を分けて確認することが重要です。
IPO準備会社についても同様です。
IPO準備中という事実だけで企業会計基準第34号の適用関係が自動的に決まるわけではありませんが、将来の金融商品取引法開示や監査を想定する以上、契約データの棚卸しや影響額の試算を先行して行う合理性は高いと考えます。
なお、IFRSを適用する連結財務諸表ではIFRS第16号「リース」が適用されます。日本基準による個別財務諸表も作成している場合は、連結と個別を分けて適用関係を確認しなければなりません。
新リース会計基準はいつから?JR東日本とセブン&アイで適用年度が違う
企業会計基準第34号は、2027年4月1日以後に開始する連結会計年度および事業年度の期首から原則適用されます。
2025年4月1日以後に開始する年度から早期適用することもできます。
つまり、「2027年4月1日になった瞬間にすべての対象企業が切り替わる」のではありません。
自社の事業年度がいつ始まるのかによって強制適用の最初の年度が変わります。
実際の開示を見ると、この違いがよく分かります。
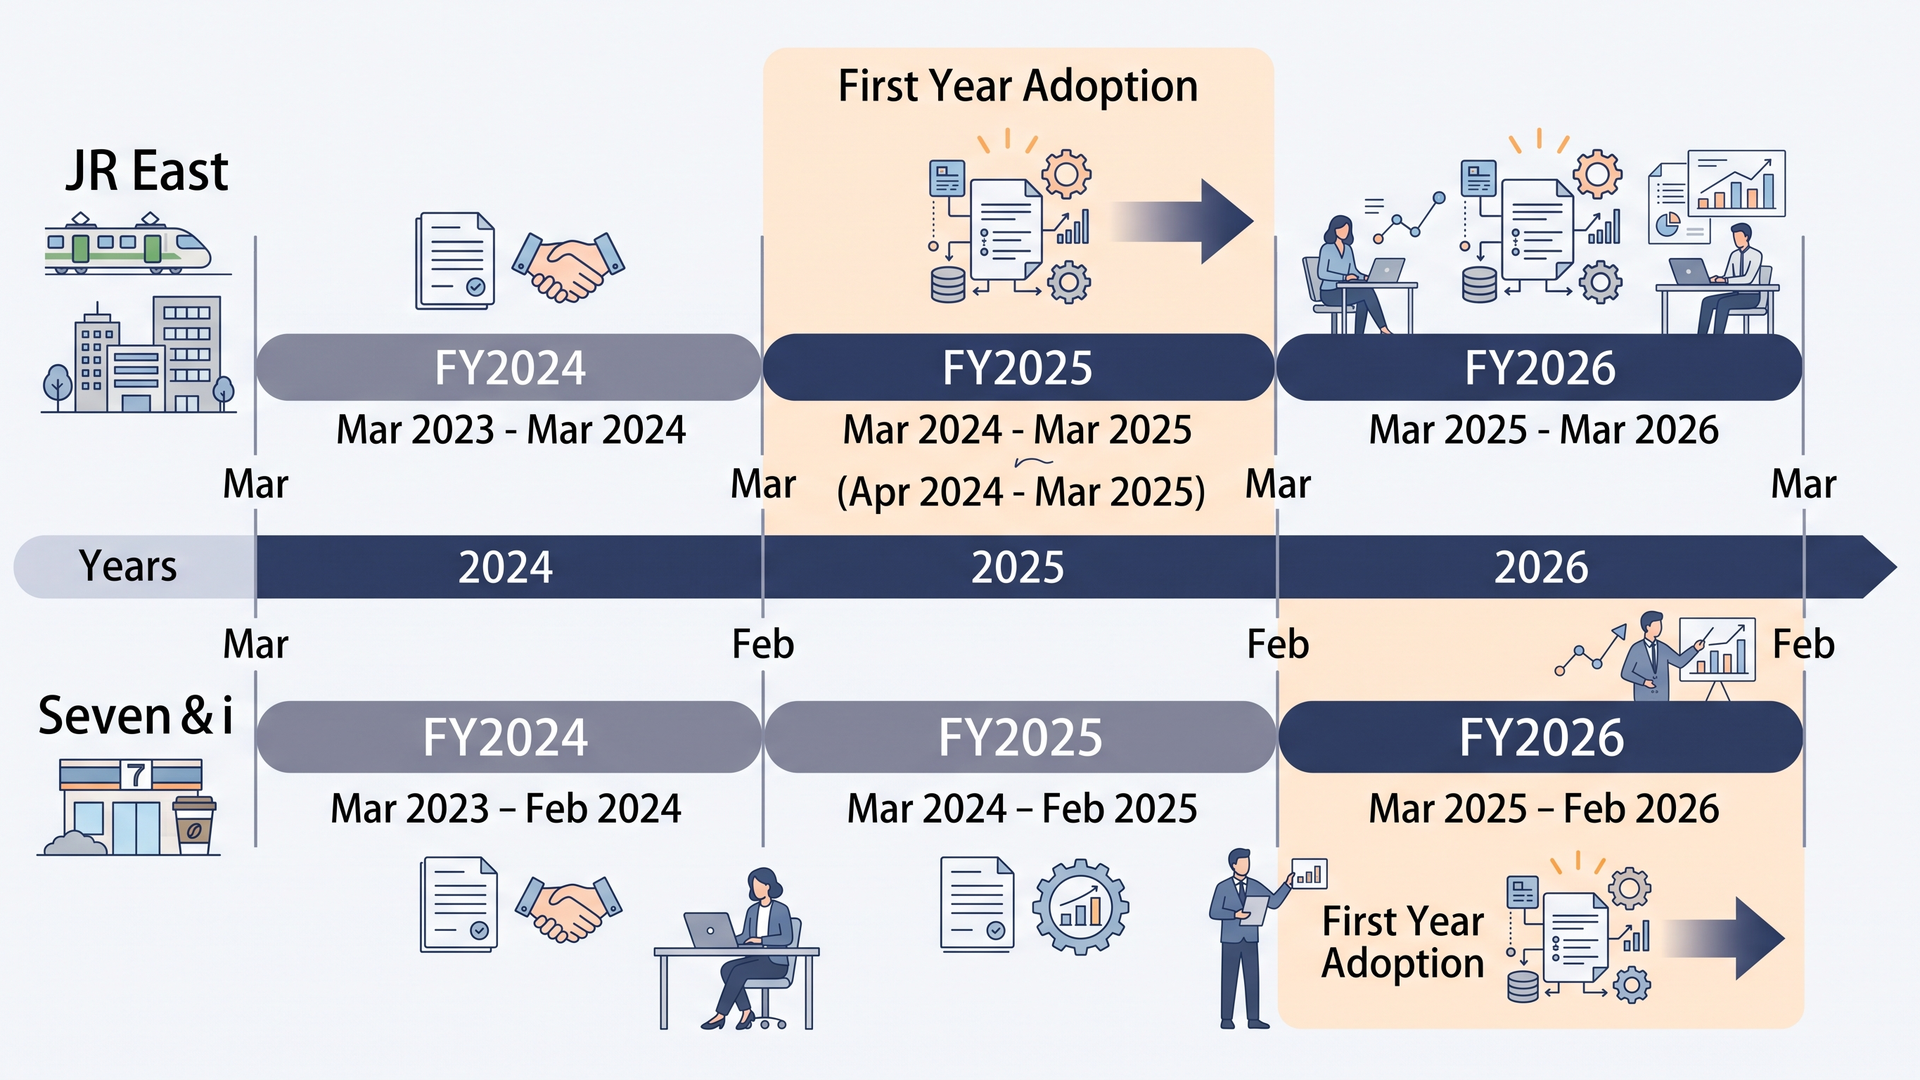
東日本旅客鉄道(JR東日本)は、2026年3月期の有価証券報告書で企業会計基準第34号等を「未適用の会計基準等」として記載し、2028年3月期の期首から適用予定としています。
同社は新基準による影響額について、2026年3月期の連結財務諸表作成時点では「評価中」としています。
JR東日本の2028年3月期は2027年4月1日に始まるため、原則適用開始日と一致します。
一方、2月決算のセブン&アイ・ホールディングスは、2026年2月期の有価証券報告書で、企業会計基準第34号等を2029年2月期の期首から適用するとしています。
同社も、連結財務諸表に与える影響額は開示時点で未定としています。
なぜ1年違うのでしょうか。
2028年2月期は2027年3月に始まるため、「2027年4月1日以後に開始する事業年度」という条件を満たしません。その次の2029年2月期は2028年3月に始まるため、ここが原則適用後の最初の事業年度になります。
この2社の開示は、新リース会計基準への準備時期を考えるうえでも示唆的です。
いずれも基準の強制適用前から「未適用の会計基準等」として適用予定時期を示す一方、影響額については評価中または未定としています。
私はここに、新リース会計対応の難しさが表れていると考えます。会計処理そのものより、企業内に散在する契約情報を集め、リース期間や支払額を確定させる作業に時間がかかるからです。
実務では何から準備する?契約棚卸しの前に対象範囲を確定する
新リース会計基準への対応というと、最初に不動産賃貸借契約やリース契約を集めたくなります。
しかし私見では、その前に行うべき作業があります。
「どの会社の、どの財務諸表について、第34号ベースの情報が必要なのか」を確定することです。
実務では、次の順序が合理的です。
1. 自社の財務報告の枠組みが日本基準・IFRS・その他のどれか確認する
2. 金融商品取引法上の財務諸表・監査の対象か確認する
3. 会社法上の会計監査人設置会社か確認する
4. 子会社・関連会社なら親会社の採用基準と連結決算方針を確認する
5. 個別決算と連結決算の対応範囲を分ける
6. その後に契約棚卸し、影響試算、システム設計へ進む
対象範囲が決まった後は、借手のリースについて使用権資産とリース負債を認識するためのデータ整備が中心課題になります。
新基準では、一定の例外や簡便的な取扱いはありますが、そもそも契約条件を把握できなければ、それらの判定もできません。
私が監査・会計実務を通じて特に注意すべきだと感じるのは、新リース会計基準は「経理部が基準書を読めば終わる制度改正ではない」という点です。
店舗やオフィスの賃貸借は総務部、車両は管理部門、サーバーや複合機は情報システム部、生産設備は購買・製造部門というように、契約情報は複数部署に分散しています。
さらに難しいのは、新規契約を一度集めれば終わりではないことです。
契約更新、解約、条件変更、延長オプションの判断などを継続的に捕捉しなければ、適用後の会計処理を維持できません。
その意味で、新リース会計基準は「会計基準変更」であると同時に「契約管理プロセスの変更」と捉えた方が実態に近いと私は考えます。
この見方をすると、準備プロジェクトに総務、購買、情報システム、各事業部門を早期に巻き込む必要性も明確になります。
2026年版EDINETタクソノミから見える「実装段階」への移行
制度対応が実装段階に入っていることは、EDINETにも表れています。
金融庁は2025年11月11日に2026年版EDINETタクソノミを公表しました。これは2026年3月31日以後に終了する事業年度の有価証券報告書などから適用されています。
新リース会計基準への対応として、財務諸表等規則の改正を踏まえた使用権資産に関する新たな要素も用意されています。
金融庁はパブリックコメントへの回答で、「使用権資産、有形固定資産」「使用権資産、無形固定資産」「使用権資産、その他の投資資産」など新しい使用権資産関連要素を利用する考え方を示しました。
また、「リース負債」について、原則適用期まで従来の「リース債務」という表示も可能となるよう、EDINETタクソノミ上で用途別ラベルを設定しています。
ここから分かるのは、新リース会計基準対応がもはや「2027年までに基準を勉強しておけばよい」という段階ではないことです。
会計処理、開示、XBRL、システム、契約管理まで含めて実装する段階に既に入っています。
対象企業にとって最も大きなリスクは、仕訳方法を知らないことではなく、必要な契約データを適時に取得できないことかもしれません。
特に多数の店舗、不動産、車両、設備、IT関連契約を持つ企業では、影響額試算より先に「契約情報の所在を把握できる仕組み」ができているかを確認すべきだと考えます。
まとめ
新リース会計基準の対象企業を判断するとき、「上場会社か」「中小企業か」という会社規模だけで判定するのは不十分です。
日本基準で金融商品取引法上の財務諸表を作成する企業では、企業会計基準第34号への対応が必要です。会社法上の会計監査人設置会社についても、実際に採用する財務報告の枠組みを確認したうえで適用関係を整理する必要があります。
また、上場会社や会計監査人設置会社等の子会社では、子会社自身の個別決算への適用と、親会社の連結決算のための対応を分けて考えなければなりません。
特に重要なのは、「中小会計指針の対象外=必ず第34号を個別決算に直接適用」という単純な図式ではないことです。自社の財務報告の枠組みと親会社の連結方針まで確認する必要があります。
実務上は、①採用する会計基準、②法定監査と財務報告の枠組み、③親会社の連結会計方針の3点を確定し、その後に契約棚卸しへ進むのが合理的です。
新リース会計基準対応の本質は、単なる仕訳変更ではありません。契約の発生から更新・変更・終了までを継続的に捕捉し、会計情報へ変換できる業務プロセスを構築できるかが、実務上の成否を分けると考えます。
よくある質問
新リース会計基準はすべての中小企業に適用されますか?
いいえ。企業会計基準第34号が一般的な非上場中小企業すべてに一律強制される、という整理ではありません。
中小会計指針・中小会計要領なども存在するため、会社規模だけではなく、法定監査の有無や採用している財務報告の枠組みを確認する必要があります。
新リース会計基準は2027年4月1日に全企業が一斉適用しますか?
いいえ。
原則適用は2027年4月1日以後に開始する連結会計年度・事業年度の期首からです。そのため、3月決算企業では通常2028年3月期、2月決算企業では通常2029年2月期が最初の原則適用年度になります。
上場会社の子会社も新リース会計基準への対応が必要ですか?
親会社が日本基準で企業会計基準第34号を適用する場合、子会社には連結決算のため契約情報や新基準ベースの数値提出を求められる可能性があります。
ただし、親会社の連結決算への対応と、子会社自身の法定個別決算に第34号を直接適用するかどうかは分けて判定することが重要です。
参考にした一次情報・公表資料
- 企業会計基準委員会(ASBJ)「企業会計基準第34号『リースに関する会計基準』」および「企業会計基準適用指針第33号『リースに関する会計基準の適用指針』」
- 金融庁「財務諸表等の用語、様式及び作成方法に関する規則等の一部を改正する内閣府令等」関連資料
- 日本公認会計士協会「会社法に基づく計算書類の枠組み(Q8、Q9、Q10)」
- 日本公認会計士協会・日本税理士会連合会・日本商工会議所・企業会計基準委員会「中小企業の会計に関する指針(2025年9月19日修正)」
- 中小企業庁「中小企業の会計に関する基本要領」「中小企業の会計に関するよくある質問」
- 東日本旅客鉄道「2026年3月期 有価証券報告書」
- セブン&アイ・ホールディングス「2026年2月期 有価証券報告書」
- 金融庁「2026年版EDINETタクソノミ」関連資料
執筆:篠原誠一
コメント