新リース会計基準では、借手は原則として使用権資産とリース負債を計上し、支払時は元本と利息に分けます。
この記事では借手側の仕訳と会計処理に範囲を絞り、開始時、支払時、短期・少額リース、再測定、契約変更、適用初年度までをASBJの設例に沿って整理します。
企業会計基準委員会(ASBJ)は2024年9月13日に企業会計基準第34号「リースに関する会計基準」と企業会計基準適用指針第33号を公表しました。2026年9月5日時点では、第34号には2025年4月23日の修正、第33号には2025年10月16日の修正が反映されています。原則適用は2027年4月1日以後開始する年度、早期適用は2025年4月1日以後開始する年度からです。
仕訳を確認する前に制度全体を把握したい方は、「新リース会計基準とは?」をご覧ください。主な変更点、対象企業、リース期間、財務諸表への影響、導入手順をまとめています。
新リース会計基準の借手の基本仕訳は?開始日・支払時・決算時を整理
借手の基本的な流れは、開始日に使用権資産とリース負債を計上し、その後はリース負債を元本と利息に分け、使用権資産を減価償却するというものです。
仕訳の全体像を先に示すと、次のようになります。
| タイミング | 借方 | 貸方 | 会計処理の意味 |
|---|---|---|---|
| リース開始日 | 使用権資産 | リース負債 | 将来のリース料を現在価値等で認識 |
| リース料支払時 | リース負債・支払利息 | 現金預金 | 元本返済と利息に区分 |
| 決算時 | 減価償却費 | 減価償却累計額 | 使用権資産を期間配分 |
| リース負債の再測定 | 使用権資産等 | リース負債等 | 将来支払額等の変更を反映 |
| 契約範囲の縮小等 | リース負債等 | 使用権資産・損益等 | 一部消滅や再測定を反映 |
適用指針第33号第18項・第19項では、リース負債は原則として開始日に未払であるリース料から利息相当額を控除した現在価値により測定します。
一方、使用権資産にはリース負債だけでなく、開始日までに支払ったリース料、付随費用、資産除去債務に対応する除去費用などを加算し、受け取ったリース・インセンティブを控除します。したがって、使用権資産とリース負債は必ずしも同額ではありません。
割引率についても重要です。適用指針第37項は、貸手の計算利子率を知り得る場合はその利率を使い、知り得ない場合は借手の追加借入に適用されると合理的に見積もられる利率を用いるとしています。
つまり、新リース会計基準の仕訳は「使用権資産/リース負債」という型を覚えるだけでは不十分です。
リース期間、リース料、割引率、前払額、インセンティブ等をどう判断したかが、仕訳金額そのものを決めるからです。
短期リース・少額リースの仕訳はどうなる?
短期リースや一定の少額リースには、使用権資産とリース負債を計上しない簡便的な取扱いがあります。
検索上、「新基準では家賃やリース料をすべて資産計上する」と理解されがちですが、これは正確ではありません。
適用指針第4項第2号による「短期リース」とは、リース開始日における借手のリース期間が12か月以内で、購入オプションを含まないリースです。適用指針第20項では、この取扱いを選択した場合、使用権資産・リース負債を計上せず、原則としてリース料をリース期間にわたり定額で費用計上できます。
例えば、簡便処理の対象となる短期リースについて毎月100千円を支払うと仮定すれば、仕訳のイメージは次のようになります。
借方:賃借料等 100千円
貸方:現金預金 100千円
これは説明のための単純な例であり、勘定科目名は企業の勘定体系に応じます。
少額リースについては、適用指針第22項が複数の判断方法を定めています。重要性が乏しい減価償却資産について企業が採用している費用処理基準との関係で判定する方法のほか、事業内容に照らして重要性が乏しく契約1件当たりの金額にも重要性が乏しいリース、新品時の原資産の価値が少額であるリースについて簡便処理を選択できる場合があります。
ここで注意したいのは、「少額リース=すべての会社で一律に○万円以下」と単純化しないことです。
企業が採用している重要性基準やリースの性質を踏まえて判定し、どの簡便処理を選択したかを継続的に管理する必要があります。
また、使用権資産総額に重要性が乏しい場合には、別の簡便的な処理もあります。適用指針第40項では、リース料から利息相当額を控除せずに使用権資産とリース負債を計上する方法、または利息相当額をリース期間にわたり定額配分する方法が認められています。第41項では、その重要性判定について10%未満という基準も示されています。
したがって実務では、「オンバランスかオフバランスか」だけでなく、どの簡便処理を、どの資産群・契約群に適用するのかを会計方針として整理することが先決です。
ASBJ設例9-1の仕訳は?49,318千円を順番に確認
新リース会計基準の基本仕訳を理解するうえで最も分かりやすいのが、ASBJの適用指針第33号設例9-1「リース料が当月末払いとなる場合」です。
設例では、借手のリース期間5年、月額リース料1,000千円、60回払い、リース料総額60,000千円、追加借入利子率年8%という条件が置かれています。
所有権移転条項、割安購入選択権はなく、借手の付随費用もゼロです。
貸手の計算利子率を知り得ないため年8%の追加借入利子率で60回分のリース料を現在価値に割り引くと、開始時のリース負債は49,318千円となります。ASBJの返済表では、利息相当額の総額は10,682千円です。
リース開始日の仕訳
X1年4月1日は次の仕訳です。
借方:使用権資産 49,318千円
貸方:リース負債 49,318千円
60,000千円という将来の支払総額をそのまま負債にするのではなく、現在価値で49,318千円を認識している点がポイントです。
第1回リース料支払時の仕訳
X1年4月30日に1,000千円を支払います。
最初の1か月分の利息は、
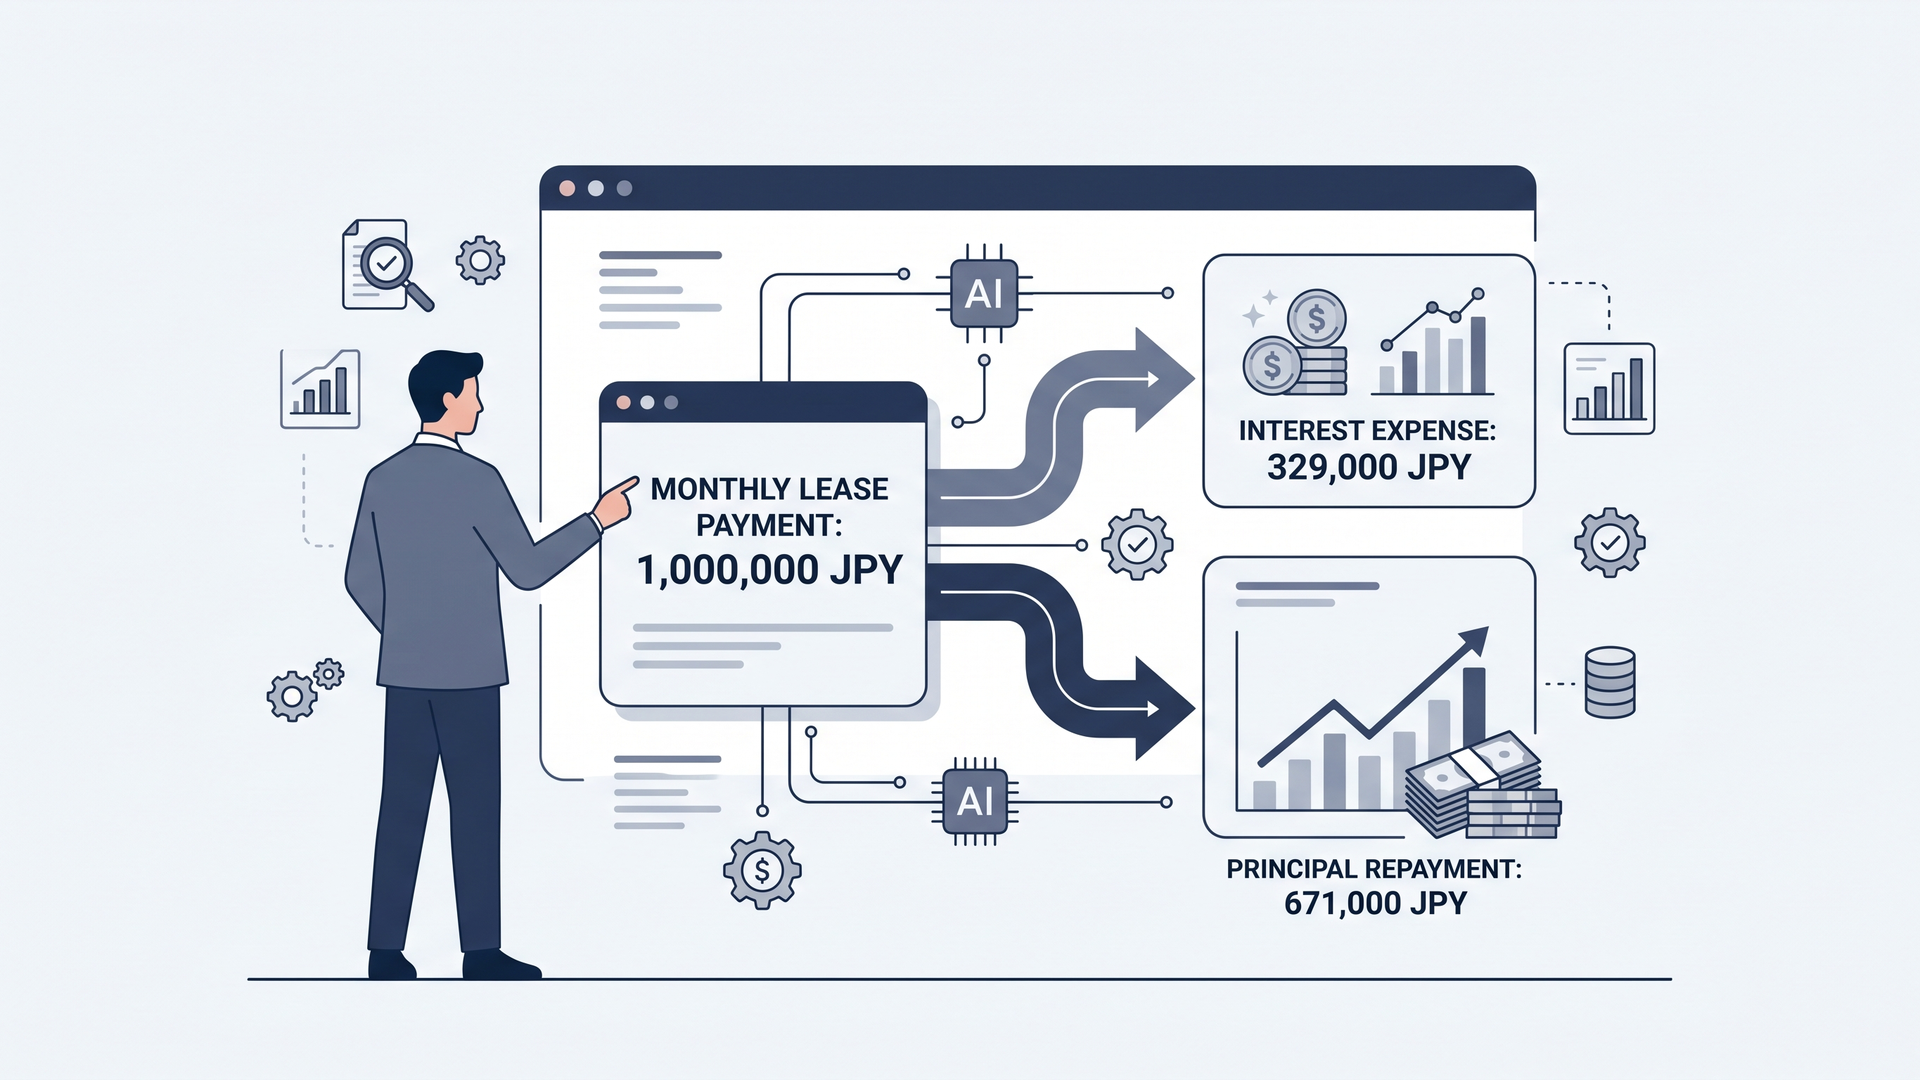
49,318千円 × 8% × 1か月÷12か月 = 329千円
となります。
したがって、1,000千円のうち329千円が利息、671千円がリース負債の元本返済です。
借方:リース負債 671千円
借方:支払利息 329千円
貸方:現金預金 1,000千円
支払後のリース負債は48,647千円となります。ASBJの設例でも、この金額が返済スケジュールに示されています。
適用指針第38項・第39項は、原則としてリース料を利息相当額と元本返済額に区分し、利息相当額を利息法で各期に配分すると定めています。
決算時の減価償却仕訳
設例9-1では所有権が借手へ移転すると認められないため、使用権資産49,318千円を5年間で償却しています。
X1年6月30日に3か月分を計上すると、
49,318千円 × 1÷5年 × 3÷12 = 2,466千円
です。
借方:減価償却費 2,466千円
貸方:減価償却累計額 2,466千円
ASBJの設例でも同額の仕訳が示されています。
この設例が重要なのは、単に49,318千円という数字を覚えるためではありません。
現在価値計算→リース負債→利息法による返済表→使用権資産の減価償却という一連の計算が、仕訳と直接つながっていることを理解できるからです。
再測定・契約変更時の仕訳は?設例13・15-2で確認
新リース会計基準では、開始日の仕訳だけでは処理は完結しません。
指数やレートの変化、契約期間の変更、賃借面積の縮小などがあれば、リース負債の見直しや使用権資産の修正が必要になる場合があります。
指数等によってリース料が増えた場合
ASBJの設例13では、当初年額50,000千円だったリース料が指数の変動によって60,000千円へ変更されるケースを扱っています。
設例では割引の影響を無視し、残存9回分についてリース負債が450,000千円から540,000千円となり、その差額90,000千円を調整しています。ASBジャパン
仕訳は、
借方:使用権資産 90,000千円
貸方:リース負債 90,000千円
です。
現金支払額が増えたからといって、その増額分をすべて当期の賃借料にしてしまうわけではありません。
将来のリース料へ影響する指数・レートの変動など、再測定要件を満たすものは使用権資産とリース負債へ反映されます。
オフィス面積を50%縮小した場合
さらに判断が難しいのが契約条件の変更です。
ASBJ設例15-2では、5,000平方メートルの事務所スペースを10年間借りる契約を、X6年4月1日から2,500平方メートルへ50%縮小するケースを扱っています。
変更直前の使用権資産184,002千円、リース負債210,618千円について、縮小部分を消滅させる仕訳は次のとおりです。
借方:リース負債 105,309千円
貸方:使用権資産 92,001千円
貸方:利益 13,308千円
リース負債と使用権資産の減少額が一致しないため、13,308千円の差額が利益になります。ASBジャパン
さらに、残存部分について変更後の条件と年5%の割引率で再測定し、
借方:使用権資産 24,575千円
貸方:リース負債 24,575千円
という追加調整を行っています。ASBジャパン
ここは、新基準で特に誤りが生じやすい論点だと考えます。
契約変更があった際には、いきなり現在価値を再計算するのではなく、まず独立したリースなのか、リースの範囲の縮小なのか、それ以外の条件変更なのかを分類する必要があります。適用指針第44項・第45項も、この分類に応じて処理を分けています。ASBジャパン
計算精度より前に、会計事象の分類精度が問われるわけです。
適用初年度の期首仕訳は?ASBJ設例20で数値まで確認
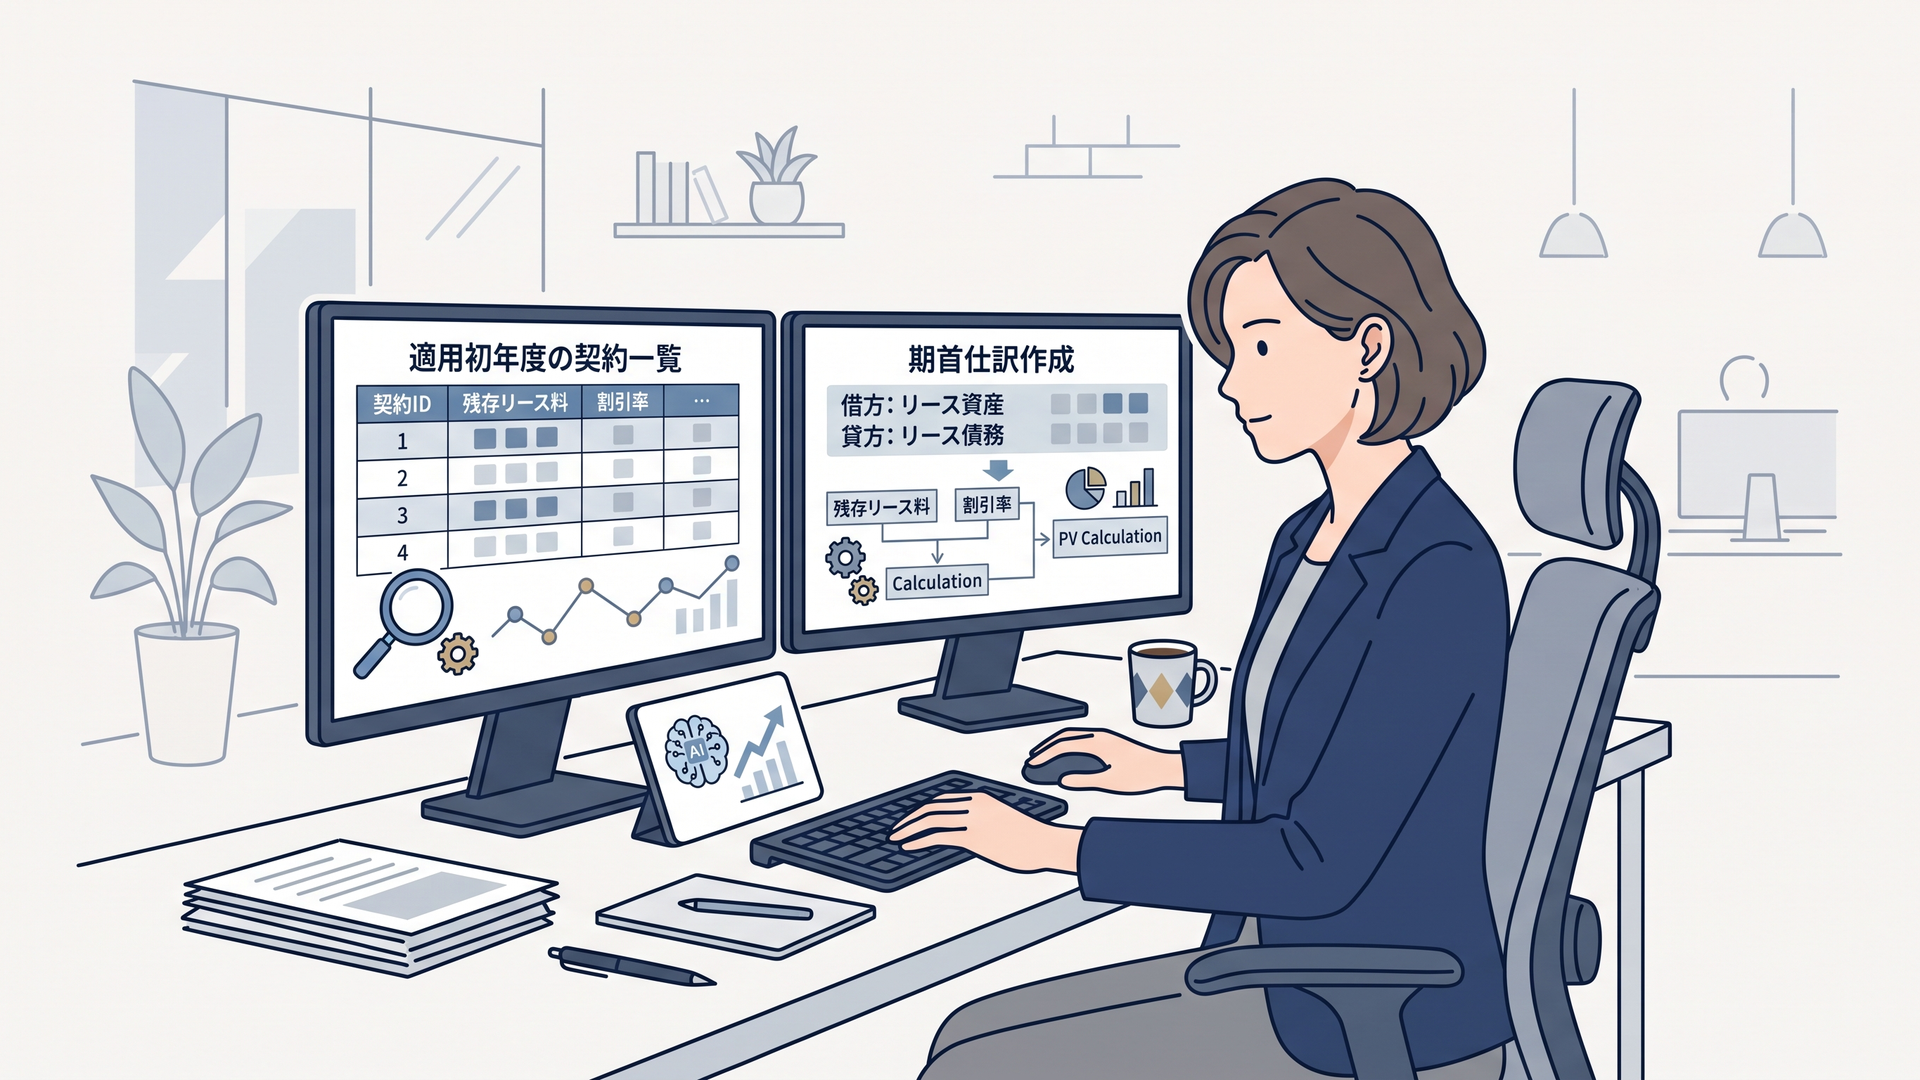
3月決算会社が原則適用する場合、適用初年度は2028年3月期、期首は2027年4月1日です。
適用初年度には、新規契約だけでなく、それ以前から存在しているリースについても経過措置に従った処理が必要になります。
適用指針第123項では、従来オペレーティング・リースに分類されていたリースなどについて、期首時点の残存リース料を期首時点の追加借入利子率で割り引き、リース負債を計上する方法を定めています。
使用権資産については、リース開始日から新基準を適用していたかのような帳簿価額とする方法と、リース負債と同額を基礎とする方法などから、一定の範囲で選択できます。
ASBJの設例20では、年額10,000千円、リース期間5年、適用初年度期首時点の追加借入利子率5%というケースが示されています。
X2年4月1日の適用初年度期首時点では、残存する将来リース料の現在価値としてリース負債35,460千円を計上します。
使用権資産を「リース開始日から新基準を適用していたかのような帳簿価額」とする方法では、使用権資産は34,636千円となり、差額824千円を利益剰余金で調整します。
借方:使用権資産 34,636千円
借方:利益剰余金 824千円
貸方:リース負債 35,460千円
一方、認められた別の方法を選び、使用権資産をリース負債と同額とする場合は、
借方:使用権資産 35,460千円
貸方:リース負債 35,460千円
となります。ASBJ設例20が示している重要な点は、適用初年度の仕訳が一律に「使用権資産/リース負債を同額計上」となるわけではないことです。
さらに適用指針第124項では、特性が合理的に類似する複数のリースに単一の割引率を使用することや、適用初年度期首から12か月以内にリース期間が終了する一定のリースへの簡便措置などが認められています。
したがって、移行対応では仕訳テンプレートを先に作るよりも、契約母集団、残存リース料、リース期間、割引率、前払・未払リース料、採用する経過措置を確定することが重要です。
実務では何を管理すべき?サンゲツの開示・税務・内部統制から考える
実在企業の開示を見ると、新リース会計基準対応が「仕訳設定」だけの問題ではないことが分かります。
株式会社サンゲツは2026年6月16日提出の2026年3月期有価証券報告書で、企業会計基準第34号等を2028年3月期の期首から適用する予定とし、連結財務諸表への影響額について現時点で評価中と開示しています。
この「影響額を評価する」という作業には、単にリース料を集計する以上の準備が必要です。
オフィス、店舗、倉庫、設備などについて、契約がリースを含むか、リース期間をどう判断するか、将来支払額に何を含めるか、どの割引率を使うかを契約単位で整理しなければ、使用権資産・リース負債の金額を算出できません。
私は監査・会計実務の観点から、特に重要なのは「誰が、いつ、何を根拠に判断したか」を残す統制だと考えます。
例えば、次のような設計です。
- 延長・解約オプション:事業部門が店舗計画、移転計画、投資回収状況など判断材料を経理へ提出し、経理がリース期間への反映を検討する。
- 割引率:財務・経理部門が期間、通貨、信用条件などを踏まえた算定方針を定め、使用した率と算定根拠を保存する。
- 契約変更:更新、増床・減床、賃料改定、解約等を契約担当部門から経理へ報告するルートを設ける。
- 支払情報との照合:月次決算を行う会社であれば、私は少なくとも月次締め前にリース台帳と賃料・支払マスタの変更情報を照合する仕組みが有効だと考えます。
- 監査証跡:契約書、判断メモ、割引率資料、現在価値計算表、承認記録、仕訳番号を契約IDで追跡できるようにする。
これは会計基準が特定の役職や照合頻度を義務付けているという意味ではなく、新基準を継続運用するための実務上の統制設計としての提案です。
特に延長オプションについては、「契約書に5年と書かれているからリース期間も5年」と機械的に決めるべきではありません。
新リース会計基準では契約上の期間だけでなく、オプションの行使・不行使が合理的に確実かどうかという判断が関係します。この判断を経理担当者個人の記憶だけに依存させず、事業計画等の証拠と承認記録に結び付けることが監査対応でも有効です。
税務は会計と同じ処理になるとは限らない
法人税上の取扱いも分けて考える必要があります。
国税庁は、法人税法上のリース取引に該当しない、いわゆるオペレーティング・リース取引について、2025年4月1日以後開始する事業年度では、契約に基づき支払う金額のうち各事業年度で債務が確定した部分を損金算入する取扱いを示しています。
そのため、会計上は使用権資産の減価償却費とリース負債に係る利息を計上していても、法人税上の損金算入額が同じになるとは限りません。
取引内容によって申告調整や税効果会計への影響が生じ得るため、会計上のリース判定と法人税法上のリース取引の区分を同一視しないことが重要です。
私見・まとめ|新リース会計基準は「仕訳」より判断の証跡が重要
新リース会計基準の借手側の仕訳そのものは、構造を整理すれば理解できます。
開始日に使用権資産とリース負債を計上し、支払時には元本と利息を区分し、使用権資産を減価償却する。ASBJ設例9-1を追えば、この基本構造は明確です。
しかし、実務上の難所は仕訳入力そのものではないと私は考えます。
リースに該当するのか、リース期間を何年と判断したのか、なぜその割引率なのか、契約変更後にどの処理へ分類したのか。計算の前提となる判断を再現できなければ、計算結果だけが正しくても会計処理の信頼性は高まりません。
特に新基準では、契約開始時だけでなく、その後の指数・レートの変動、延長・解約に関する判断の変化、契約範囲の変更などによって会計処理が動きます。
このため私は、新リース会計基準を単なる「新しい仕訳の制度」ではなく、契約イベントを継続的に会計へ反映する仕組みとして設計することが実務上重要だと考えています。
さらに、従来賃借料として一括計上されていた費用が、使用権資産の減価償却費とリース負債の利息へ分かれることにより、貸借対照表だけでなく、一般的な定義によるEBITDAなどの管理指標にも影響する可能性があります。
そのため経理部門では、仕訳だけでなく、経営管理で利用するKPIや借入契約上の財務指標について、どの数値をどの定義で使用しているかも確認しておく価値があります。
実務準備で優先したいのは、契約ID、原資産、リース期間とその判断根拠、将来リース料、割引率と根拠、簡便処理の適否、契約変更履歴、会計仕訳を一つにつなげることです。
新リース会計基準は2027年4月1日以後開始する年度から原則適用されます。3月決算会社なら2028年3月期からです。
仕訳を覚えることは入口です。その仕訳がなぜその金額になったのかを第三者が追跡できる状態にすることこそ、安定運用の核心だと考えます。
よくある質問
3月決算会社は新リース会計基準をいつから適用しますか?
原則適用の場合は2028年3月期からです。
企業会計基準第34号第58項は2027年4月1日以後開始する連結会計年度・事業年度の期首からの適用を定めているため、3月決算会社では2027年4月1日が適用初年度の期首となります。2025年4月1日以後開始年度からの早期適用も可能です。
短期リースなら使用権資産とリース負債を計上しなくてよいですか?
一定の条件の下で可能です。
適用指針第33号では、リース開始日に借手のリース期間が12か月以内で購入オプションを含まないものを短期リースと定義し、第20項の簡便的な取扱いを選択すれば、使用権資産・リース負債を計上せず、原則としてリース期間にわたりリース料を費用計上できます。
適用初年度は使用権資産とリース負債を同額で仕訳すればよいですか?
必ずしもそうではありません。
ASBJ設例20では、使用権資産34,636千円、リース負債35,460千円、差額824千円を利益剰余金で調整する例と、使用権資産・リース負債を35,460千円で同額計上する例の双方が示されています。採用する経過措置や前払・未払リース料等を確認する必要があります。
執筆:篠原誠一(会計・監査・業務改善の実務家)
コメント