実務で「税務上ののれん」と呼ばれる資産調整勘定は、一定の非適格合併等や事業譲受けで生じ、原則60カ月を基礎として損金算入される税務上の項目です。
会計上ののれんとは認識基準も償却方法も異なり、M&Aのスキームや適用する会計基準によっては、繰延税金資産・繰延税金負債の計上にも大きく影響します。
税務上ののれんとは?「資産調整勘定」の仕組み
実務で「税務上ののれん」と呼ばれるものは、法人税法上の「資産調整勘定」を指すことが一般的です。ただし、資産調整勘定と会計上ののれんは、発生条件や計算方法が異なる別の項目です。
代表的には、非適格合併や非適格分割、一定の事業譲受などによって資産・負債を引き継いだ際、M&Aの対価と移転を受けた資産・負債の時価純資産価額との間に生じる差額から算定されます。
国税庁も、非適格合併等の対価額が移転を受ける資産・負債の時価純資産価額を上回る場合、その超過部分について法人税法第62条の8に基づき資産調整勘定を計算する仕組みを示しています。
ここで注意したいのは、単純に「買収価格-貸借対照表の純資産」という計算ではないことです。
法人税法上の計算では、移転資産・負債を税務上のルールに従って捉えるため、会計上認識される引当金や繰延税金資産・負債などとの関係で、会計上の純資産と税務上の計算結果が一致しないことがあります。
また、資産調整勘定は永久に残る資産ではありません。
法人税法第62条の8では、当初計上額を60で除した金額に、その事業年度の対象月数を乗じた金額を減額する仕組みが定められています。つまり、基本的には5年間、60か月で月割りして損金算入されます。
たとえば税務上ののれんが9億円であれば、単純化すると1年間で1億8,000万円、5年間で9億円が税務上の損金となります。
この損金算入によって将来の課税所得が減少するため、税務上ののれんには将来税負担を軽減する、いわゆるタックスシールドの価値があると考えることができます。
税務上ののれんと会計上ののれんは何が違う?
税務上ののれんと会計上ののれんは、名前こそ似ていますが、同じ金額になるとは限りません。
両者を整理すると次のようになります。
| 項目 | 税務上ののれん | 会計上ののれん |
|---|---|---|
| 主な呼称 | 資産調整勘定 | のれん |
| 発生する場面 | 非適格合併等、一定の事業譲受など | 取得に該当する企業結合など |
| 基本的な考え方 | 税務上の対価と時価純資産等との差額 | 取得原価から識別可能な取得資産・引受負債等を控除した残余 |
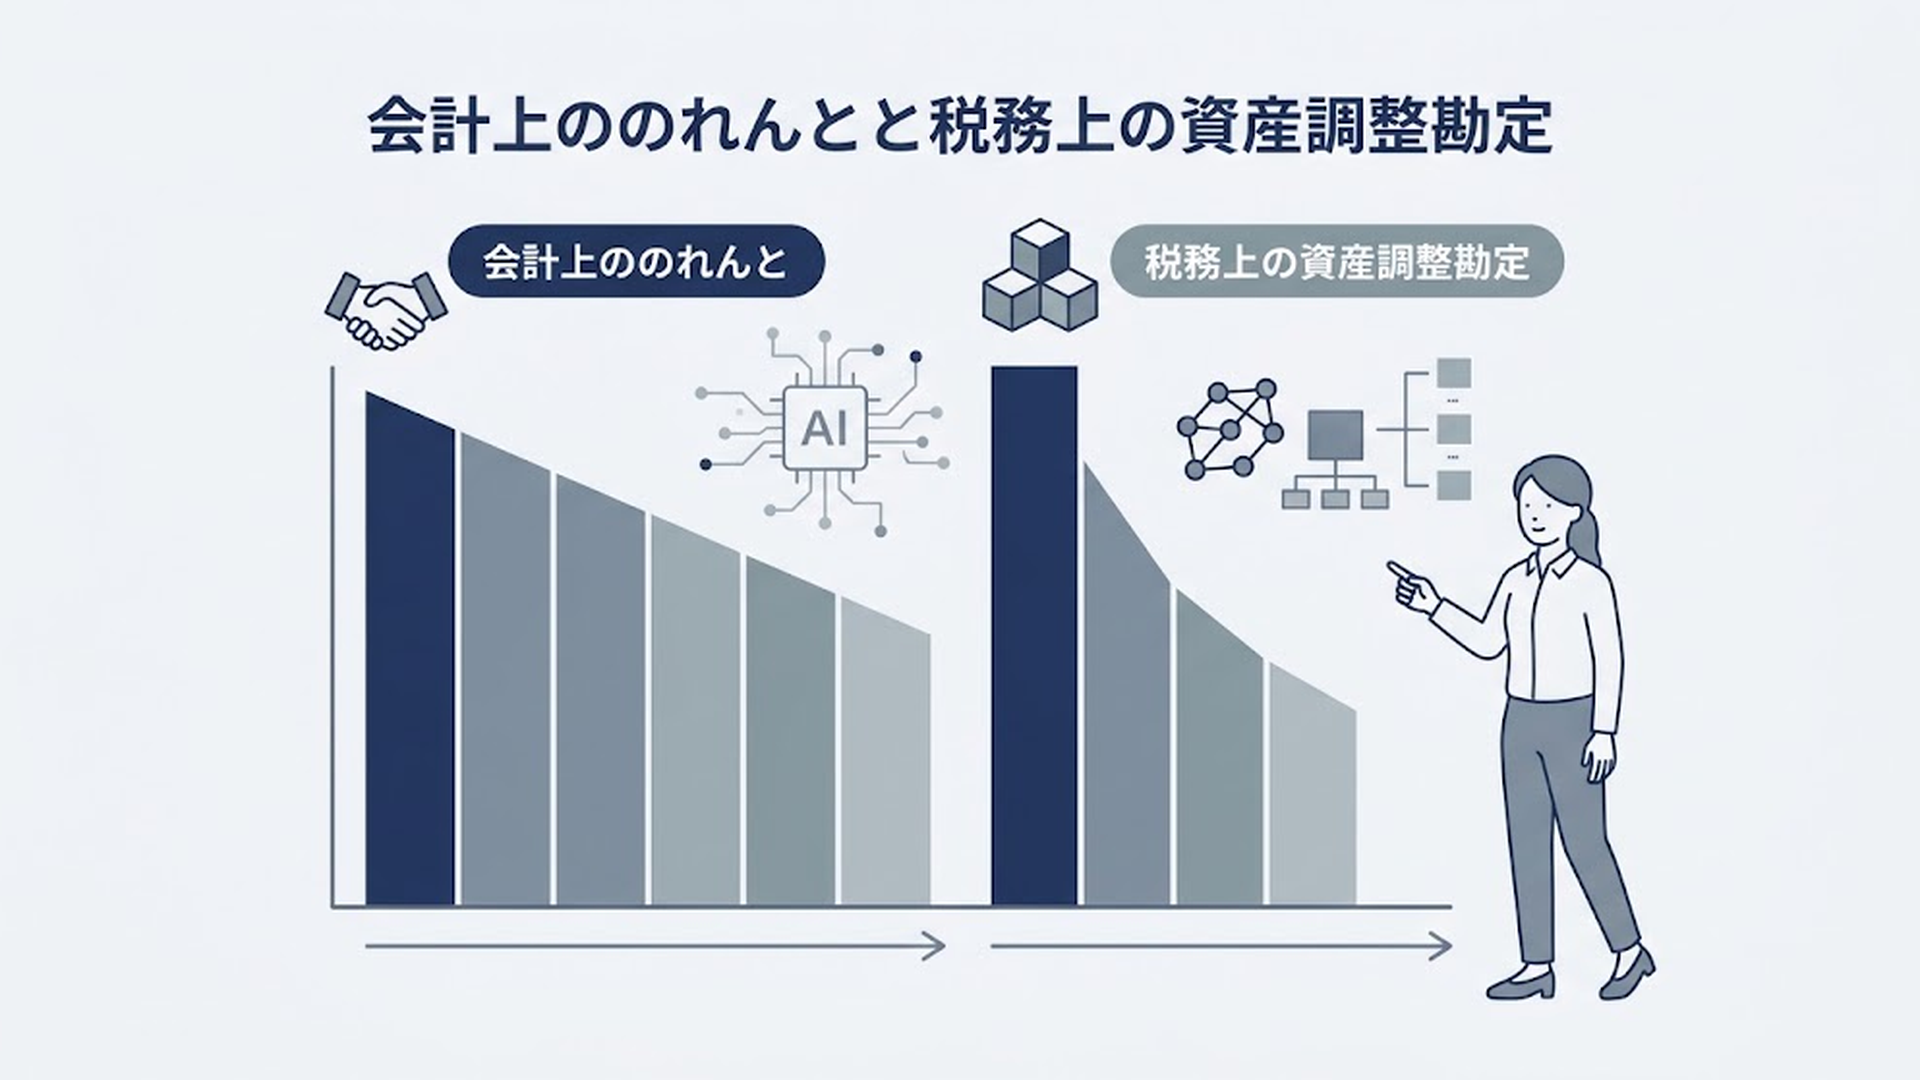
| 償却 | 原則60ヶ月で月割り損金算入 | 日本基準では原則20年以内で規則的に償却。 IFRSでは定期償却せず、減損テストを行う |
| 株式取得 | 原則として対象会社に資産調整勘定は生じない | 連結上はのれんが発生し得る |
| 税効果 | 税務上の簿価として一時差異の原因になり得る | 適用する会計基準によって取扱いが異なる |
会計上ののれんそのものに税効果を原則認識しない理由や、永久差異との違いについては、「のれんに税効果を認識しないのはなぜ?」で詳しく整理しています。
日本基準では、会計上ののれんについて、その効果が及ぶ期間を見積もり、原則として20年以内で償却することとされています。
一方、IFRSではのれんを定期償却せず、減損テストによって回収可能性を確認する仕組みです。
したがって、たとえば税務上は5年間でのれんがゼロになるのに、IFRS上の会計帳簿ではのれんが残り続けるという状況が生じます。
この「減り方の違い」こそが、取得後の税効果会計を理解する重要なポイントです。
税務上ののれんはどのM&Aで生じる?株式取得との違い
税務上ののれんを考えるとき、最初に確認すべきなのは買収価格ではなくM&Aの法的スキームです。
同じ会社や事業を買収する場合でも、株式取得なのか、事業譲受なのか、合併・会社分割なのかによって税務上の結果は変わります。
| 取引形態 | 資産調整勘定 | 主な確認点 |
|---|---|---|
| 株式取得 | 原則として対象会社には生じない | 買い手では株式の取得価額となり、連結上は会計上ののれんが生じることがある |
| 事業譲受け | 要件を満たせば生じることがある | 移転資産・負債と対価の内容を確認する |
| 非適格合併・非適格分割 | 生じることがある | 対価、移転資産・負債、時価純資産価額などを確認する |
| 適格組織再編 | 原則として同じ仕組みでは生じない | 税務上の簿価引継ぎを確認する |
したがって、「会計上のれんがある=税務上も5年で償却できる」という理解は誤りです。
特に株式取得を中心としたM&Aでは、連結貸借対照表に多額ののれんが計上されていても、その金額を税務上5年間で損金算入できるとは限りません。
ここでもう一つ押さえておきたいのが、税務上ののれんは「現金対価の取引だけに生じる」と単純化しない方がよいという点です。
令和7年度税制改正では、無対価の非適格合併等について資産調整勘定等の算定方法が見直されました。財務省の改正解説では、2025年3月31日に改正法が成立・公布されたことに加え、無対価取引で時価純資産価額がマイナスになる場合などについて計算方法が明確化されたことが説明されています。
国税庁も、令和7年4月1日以後に行われる対価省略型の非適格分割について具体的な取扱いを公表しています。
この改正を踏まえると、実務では「現金を払ったかどうか」だけではなく、適格・非適格の判定、資産評定の有無、移転資産・負債、対価省略の関係まで確認する必要があります。
私はここが、税務上ののれんを理解するうえで見落とされやすいポイントだと考えます。
税務上ののれんは税効果会計にどう影響する?
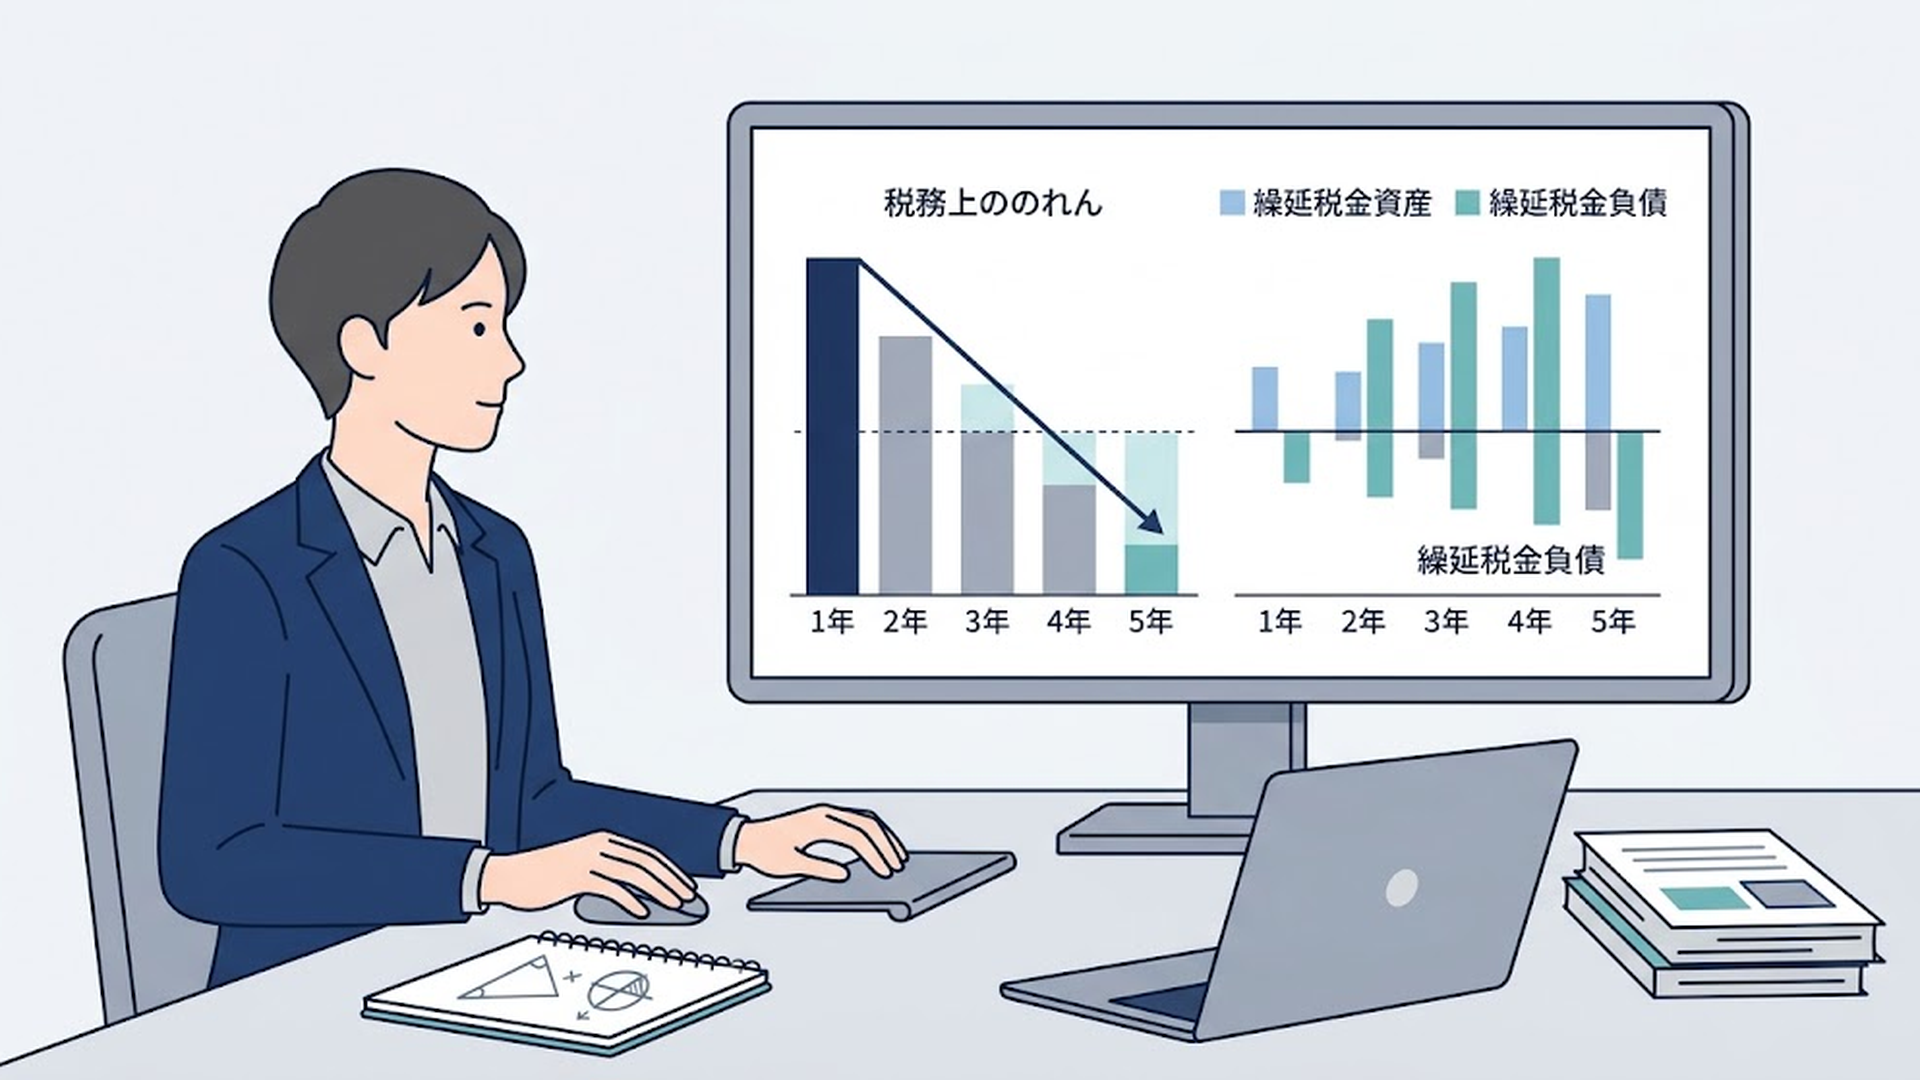
日本基準では、非適格合併等により資産調整勘定または差額負債調整勘定が認識される場合、その金額を一時差異とみて繰延税金資産または繰延税金負債を計上します。その税効果を反映した後に、取得原価の配分残余として会計上ののれんを算定します。
したがって、会計上ののれんと資産調整勘定の単純な差額に税率を掛けるのではありません。まず資産調整勘定等に係る税効果を計算し、その結果を反映して会計上ののれんを確定する、という順序です。
資産調整勘定600の税効果を計算する例
例えば、資産調整勘定が600、適用税率が30%で、繰延税金資産の回収可能性を満たすと仮定します。この場合、取得時には600×30%=180の繰延税金資産を認識します。
資産調整勘定は原則60カ月を基礎として税務上減額されるため、単純化すると1年間の損金算入額は120です。これに対応して、繰延税金資産も毎年36ずつ取り崩されます。
| 項目 | 金額 |
|---|---|
| 資産調整勘定 | 600 |
| 適用税率 | 30% |
| 繰延税金資産 | 180 |
| 1年間の税務上の減額・損金算入額 | 120 |
| 1年間の繰延税金資産取崩額 | 36 |
企業結合時に繰延税金資産180を認識すると、取得した純資産が180増加します。そのため、他の条件が同じであれば、配分残余として算定される会計上ののれんは180減少する方向に働きます。
ここで税効果を認識している対象は、会計上ののれんそのものではなく、税務上の資産調整勘定です。繰延税金資産の実際の計上額については、回収可能性も確認する必要があります。
IFRSでは、のれんの当初認識に関する例外や、取得後に税務基準額が減少した場合の取扱いが日本基準と異なります。詳しくは、「IFRSにおけるのれんの税効果」で解説しています。
実在企業では資産調整勘定がどう開示されている?
資産調整勘定は教科書上だけに存在する項目ではありません。
実際の上場会社の有価証券報告書を見ると、税効果会計の注記に「資産調整勘定」が繰延税金資産の発生原因として現れる例があります。
たとえばPKSHA Technologyの2025年9月期有価証券報告書では、連結財務諸表の繰延税金資産の内訳に資産調整勘定297,044千円が記載されています。
前期末の742,596千円から当期末297,044千円へ残高が変動しており、税務上の資産調整勘定が繰延税金の実務に具体的に反映されていることが確認できます。
また、SHIFTの2025年8月期有価証券報告書でも、個別財務諸表の繰延税金資産の内訳として資産調整勘定186百万円が記載されており、前期の252百万円から減少しています。
もちろん、これらの残高の増減すべてを「5年償却だけが原因」と断定することはできません。
重要なのは、上場会社の税効果注記を実際に見ても、資産調整勘定が繰延税金資産の発生原因として独立して管理・開示されるケースが存在するということです。
私は、税務上ののれんを理解するには仕訳例だけを見るよりも、こうした実際の有価証券報告書を確認する方が理解が深まると考えています。
「税務上ののれん」という抽象的な言葉が、最終的には繰延税金資産・法人税等調整額・M&A後の税負担という財務数値につながっていることが見えてくるからです。
税務上ののれんで実務家が見るべきポイントは?
私見では、税務上ののれんで最も重要なのは、M&Aスキームの違いを買収実行後の税務だけの問題として扱わないことです。
株式取得であれば税務上ののれんを直接償却できない一方、一定の事業譲受や非適格組織再編で資産調整勘定が生じれば、5年間にわたる損金算入が可能になります。
その差は将来キャッシュ・フローに影響します。
同じ事業価値の会社を取得する場合でも、将来の税負担が異なれば、理論的には買い手にとって許容できる取得価格にも影響するはずです。
したがって、税務上ののれんは「M&Aが終わった後に税務担当者が計算する項目」ではなく、案件のバリュエーションやスキーム検討段階から考慮すべき要素だと考えます。
一方で、税務上損金算入できるからといって、それだけで特定のスキームが有利とは限りません。
事業譲渡であれば資産・契約・許認可等の移転手続、消費税など別の論点がありますし、組織再編では適格要件や株主側の課税関係まで含めて検討する必要があります。
さらに会計面では、日本基準とIFRSでのれんの事後処理そのものが異なります。
日本基準では会計上ののれんも償却されるのに対し、IFRSでは原則として定期償却されません。そのため、税務上の60か月償却とのズレ方も変わります。
つまり実務では、「会計上いくらののれんが出るか」「税務上いくらの資産調整勘定が出るか」「両者がいつ減るか」までセットでシミュレーションする必要があります。
特にクロスボーダーM&Aでは、日本法人税法による税務基準額と、IFRSやUS GAAPによる連結財務報告を同時に扱うため、この整理が重要になります。
令和7年度税制改正で無対価の非適格合併等に関する計算方法が見直されたことも踏まえると、過去の解説にある「非適格で現金対価なら税務上ののれんが出る」という覚え方だけでは十分ではありません。
取引の法律構成と税務上の資産・負債の認識を確認してから、最後に資産調整勘定を計算する。この順序で考える方が実務では安全です。
まとめると、税務上ののれんは、会計上ののれんと似た名称でありながら、発生条件、金額、償却期間、税効果のいずれも別のルールで動く項目です。
特に重要なのは、資産調整勘定が原則60か月で損金算入されること、株式取得では会計上のれんがあっても税務上のれんが生じないケースがあること、そして会計と税務の金額差が繰延税金資産・負債につながることです。M&Aの会計処理を検討するときは、会計上のPPAだけでなく、税務基準額とその後5年間の動きまで並べて確認することが重要だと考えます。
よくある質問
税務上ののれんは必ず5年間で償却されますか?
法人税法上の資産調整勘定は、原則として当初計上額を60か月で月割りして損金算入します。そのため「5年償却」と表現されますが、取得初年度などは事業年度内の対象月数に応じて計算する点に注意が必要です。
株式を100%取得すれば税務上ののれんを償却できますか?
通常の株式取得だけで、対象会社に資産調整勘定が発生するわけではありません。買い手では取得した株式の取得価額となる一方、連結会計では会計上ののれんが計上されることがあるため、会計と税務を分けて考える必要があります。
税務上ののれんがあれば繰延税金資産を必ず計上できますか?
必ずとは限りません。適用する会計基準、一時差異の方向、繰延税金資産の回収可能性などを確認する必要があります。IFRSでも、のれんの税務基準額が帳簿価額を上回る場合の繰延税金資産は、利用可能な課税所得が生じる可能性などを踏まえて認識します。
篠原誠一
コメント