ChatGPTなどの生成AIは、監査基準の調査、長い資料の要約、質問事項の作成、監査調書の構成整理などに活用できます。一方、AIの回答には誤りや重要事項の見落としが含まれる可能性があり、そのまま監査判断や監査証拠として利用することはできません。
筆者は長年、監査実務と監査調書の作成・査閲に携わってきました。その経験から考えると、AIが役立つのは主に「調査や整理の準備段階」です。リスクの評価、監査証拠の評価、会計上の見積りの妥当性、最終的な監査上の結論については、監査人が自ら判断する必要があります。
本記事では、監査業務のどこまでをAIに任せられるのか、AIの回答を元資料とどのように照合するのか、作成者と査閲者が何を確認すべきかを整理します。
ChatGPTは監査業務のどこで活用できる?
ChatGPTと監査の相性がよいのは、大量の文章を読み、整理し、論点の候補を出す作業です。一方、監査意見につながる判断や監査証拠の評価そのものを任せることには慎重であるべきです。
監査実務に置き換えると、私は次のように「AIに任せやすい部分」と「人が判断すべき部分」を切り分けるのが実践的だと考えます。
| 監査業務の場面 | ChatGPTの活用例 | 最終的に人が行うこと |
|---|---|---|
| 会計・監査基準の調査 | 関連論点や検索キーワードの洗い出し | 基準原文・適用時点の確認 |
| 契約書・議事録の確認 | 長文の要約、重要条項候補の抽出 | 原文確認と会計影響の判断 |
| リスク評価 | 不正リスクや虚偽表示リスクの候補整理 | 企業固有の状況を踏まえた評価 |
| 質問事項の作成 | 経営者・担当者への質問案の作成 | 質問の必要性、深度、順序の判断 |
| 監査調書の文書化 | 検討内容の文章整理、表現の推敲 | 実施事実・証拠・結論との整合確認 |
| データ分析 | 分析方法やPython・Excel式の案出し | データ完全性、計算結果、異常値の評価 |
例えば、新しい取引について収益認識上の論点を検討するとき、「この取引で確認すべき契約条件を列挙してほしい」とChatGPTに尋ねれば、検討の入口を短時間で作れます。
ただし、そこで示された基準番号や結論をそのまま監査調書へ転記してはいけません。生成AIが得意なのは論点を広げることであり、正しい結論を保証することではないからです。
AIに任せてはいけない監査上の判断
AIに複数の考え方や検討事項を挙げさせることはできますが、次のような監査上の判断をAIに委ねることはできません。
- 重要な虚偽表示リスクの識別と評価
- 不正の兆候があるかどうかの判断
- 会計上の見積りや経営者の仮定の妥当性評価
- 監査証拠が十分かつ適切かという判断
- 発見した虚偽表示の重要性の評価
- 監査役等へ報告すべき事項の決定
- 監査意見や監査上の結論の決定
これらは、企業の状況、入手した監査証拠、相反する情報などを総合して判断するものです。AIがもっともらしい結論を示していても、それだけを根拠に結論を出すことはできません。
実務では、AIに結論を求めるよりも、「この判断と矛盾する証拠として何が考えられるか」「追加で確認すべき事項は何か」と質問し、検討漏れを探す補助として利用する方が有効です。
AIの回答を元資料と照合する方法
AIの回答を監査業務で利用するときは、回答全体を眺めて「正しそうだ」と判断するのではなく、事実、数値、推測、判断に分けて確認します。
- AIに入力した資料と、その版や対象期間を特定する
- AIの回答を、事実・数値・推測・判断に分ける
- 事実は、元資料のページや条項まで戻って確認する
- 数値は、再計算または再実施する
- AIの回答と矛盾する情報や例外条件を探す
- 相違点、修正内容、監査人が採用した結論を記録する
例えば、AIが契約書を要約して「契約期間中の解約はできない」と回答しても、それだけでは不十分です。監査人は契約書の該当条項を確認し、但し書き、関連条項、覚書、更新後の契約書などに例外がないかを調べます。
特に重要なのは、AIの回答に合う資料だけを探さないことです。回答と矛盾する証拠や、回答から漏れている条件がないかという視点で確認します。
AIの出力と監査証拠は同じではない
| 項目 | AIの出力 | 監査証拠 |
|---|---|---|
| 主な役割 | 論点整理、要約、仮説の作成 | 監査上の結論を裏付ける |
| 情報源 | 出典や処理過程が不明確な場合がある | 情報源や入手方法を確認する |
| 数値 | 誤計算や転記誤りの可能性がある | 再計算や再実施によって検証する |
| 利用方法 | 元資料と照合してから利用する | 関連性と信頼性を評価する |
一般的なChatGPTの回答だけを、財務諸表上の主張を裏付ける監査証拠として扱うことはできません。AIの回答は、論点の候補、資料の要約、質問案などを作るための作業補助として位置付けるのが基本です。
AIを使った分析が監査手続の一部になる場合も、入力データの完全性と正確性、処理方法、出力結果の再現性、監査目的との関連性を監査人が確認する必要があります。
AIを利用した事実や検証結果は監査調書の一部になり得ますが、AIとの会話記録を保存するだけでは、監査証拠や監査判断の記録として十分ではありません。
作成者と査閲者が確認すべき項目
| 確認項目 | 作成者が確認すること | 査閲者が確認すること |
|---|---|---|
| 情報管理 | 入力が認められた情報か | 利用環境が組織のルールに従っているか |
| 元資料 | 回答を該当ページや条項と照合したか | 重要事項を元資料まで遡れるか |
| 数値 | 再計算や再実施を行ったか | 計算方法と検証範囲が適切か |
| AIの利用範囲 | AIが作った部分と自分の判断を区別したか | 監査判断をAIに委ねていないか |
| 例外事項 | 矛盾する情報や例外条件を検討したか | 都合のよい証拠だけを採用していないか |
| 結論 | 証拠と判断根拠を記録したか | 証拠から結論まで論理がつながっているか |
査閲者が確認すべきなのは、AIが作った文章がきれいかどうかではありません。実施した手続、入手した証拠、発見した例外事項、監査人の判断、最終的な結論が論理的につながっているかを確認します。
AIを利用した場合ほど、文章の完成度に引きずられず、「何を証拠として、誰がどのように判断したのか」を明確にすることが重要です。
なぜChatGPTの監査利用が現実的なテーマになっている?
日本公認会計士協会(JICPA)は2024年8月13日、テクノロジー委員会研究文書第11号「監査におけるAIの利用に関する研究文書」を公表しました。
JICPAは、大手監査法人を中心にAIを利用した監査ツールの開発と実務導入が進んでいることを背景に、監査での具体的な活用方法や課題、公認会計士の役割への影響を整理しています。つまりAI活用は、将来の話というより、すでに監査実務上の検討事項になっています。
さらにJICPAは2026年3月、監査・レビュー等の契約書作成例を改正し、AI(生成AIを含む)に関する条項を追加しました。財務諸表や内部統制報告書の作成過程で、直接または間接的に重要な影響を及ぼす可能性のあるAI利用について、監査人が情報を把握する必要性が高まっているためです。
ここは重要な変化です。
これからの監査では、監査人自身がChatGPTを使うだけでなく、被監査会社が生成AIをどこで使っているのかを理解することも監査リスクの把握につながります。
例えば、決算整理仕訳の作成、会計論点の判断、開示文章の作成、見積り資料の作成などに生成AIが関与していれば、その出力を人がどのように検証しているか、承認プロセスがあるかという内部統制上の論点が生じ得ます。
ChatGPTを監査で使う際に注意すべきポイントは?
最も注意したいのは、情報漏洩、ハルシネーション、セキュリティリスクの3点です。
第一に、被監査会社から入手した契約書、売上データ、顧客情報、未公表の決算数値などを、利用条件を確認せず外部の生成AIサービスへ入力することは避けるべきです。
参考記事では「ChatGPTに入力された情報が学習データとして利用される可能性」が指摘されています。ただし、この点は利用するプランや設定によって異なるため、現在の公式情報に基づいて整理する必要があります。
OpenAIは、ChatGPT Business、ChatGPT Enterprise、ChatGPT EduおよびAPIについて、組織の入力・出力をデフォルトではモデルの学習に利用しないとしています。一方、個人用ワークスペースのFree、Plus、Proではデータ共有設定を確認し、「すべてのユーザー向けにモデルを改善する」をオフにすることができます。
したがって、「ChatGPTだから機密情報を入力してはいけない」と一律に考えるのではなく、契約条件、利用プラン、データ保持、管理者権限、社内規程を確認したうえで利用範囲を決めることが重要です。それでも守秘義務を負う監査業務では、所属組織が許可していない環境へ監査関係情報を入力しないことが基本になります。
第二がハルシネーションです。
ChatGPTは、実在しない会計基準の項番号や、もっともらしい解釈を生成することがあります。文章が自然であるため、誤りに気付きにくいところが監査実務では特に危険です。
そのため、会計・監査基準の調査に使う場合は、最初から「出典候補を探す道具」と位置付け、ASBJ、日本公認会計士協会、金融庁、法令などの一次情報まで必ず戻る運用が適しています。
ChatGPTが会計分野でどのような誤回答をする可能性があるかについては、「ChatGPTは会計で間違う?具体的な誤回答例と安全な使い方」で具体例を紹介しています。
第三がプロンプトインジェクションです。
外部文書やWeb情報をAIに読み込ませる使い方が増えるほど、文書内に埋め込まれた不正な指示によってAIの挙動が影響を受ける可能性があります。参考記事でも、入力内容の検証、アクセス権限の制限、研修などの必要性が指摘されています。
監査の場合、単に「正しい回答が出るか」だけでなく、どの情報へAIがアクセスできる設計になっているのかまで確認する必要があります。
実際の監査法人では生成AIをどう活用している?
生成AIの監査活用は、すでに実在する監査法人でも具体化しています。
有限責任 あずさ監査法人は2025年1月21日、監査現場で生成AIチャットボットを活用していることを公表しました。
汎用型の「AZSA Isaac」に加え、会計・監査に特化した「Chat KOMEI」を導入し、会計基準、監査基準、法人内ガイダンスなどを利用した情報検索を支援しています。Chat KOMEIでは、生成AIが参照した情報の原文へ遡り、回答の正確性を監査チームが確認できる仕組みも設けられています。
この設計は非常に示唆的です。
監査で重要なのは「AIが答えを出すこと」よりも、監査人が答えの根拠へ戻れることです。一般的なChatGPT活用でも、出典確認を工程に組み込むだけで、実務上の安全性は大きく変わると考えます。
もう一つ注目したいのがEY新日本有限責任監査法人です。
EY新日本は2026年1月、生成AIを組み込んだ書類解析システム「Document Intelligence Platform(DIP)」の本格稼働を開始しました。2025年2月からパイロット運用していたもので、本格稼働後は2025年6月30日時点の全被監査先3,805社の監査で利用可能としています。
DIPでは、証憑内容の読み取り、会計データとの突合、監査調書の作成までを処理し、画像解析AIによって証憑の不自然な加工の兆候を検知する機能も備えています。
さらにEY新日本は2026年5月、会計帳簿、財務諸表、有価証券報告書などの数値・テキスト情報を統合的に分析する生成AI活用基盤を公表しました。
特徴的なのは、数値計算やデータ処理を検証可能なプログラムで実行し、生成AIには分析結果の解釈やレポート生成を担わせるという役割分担です。
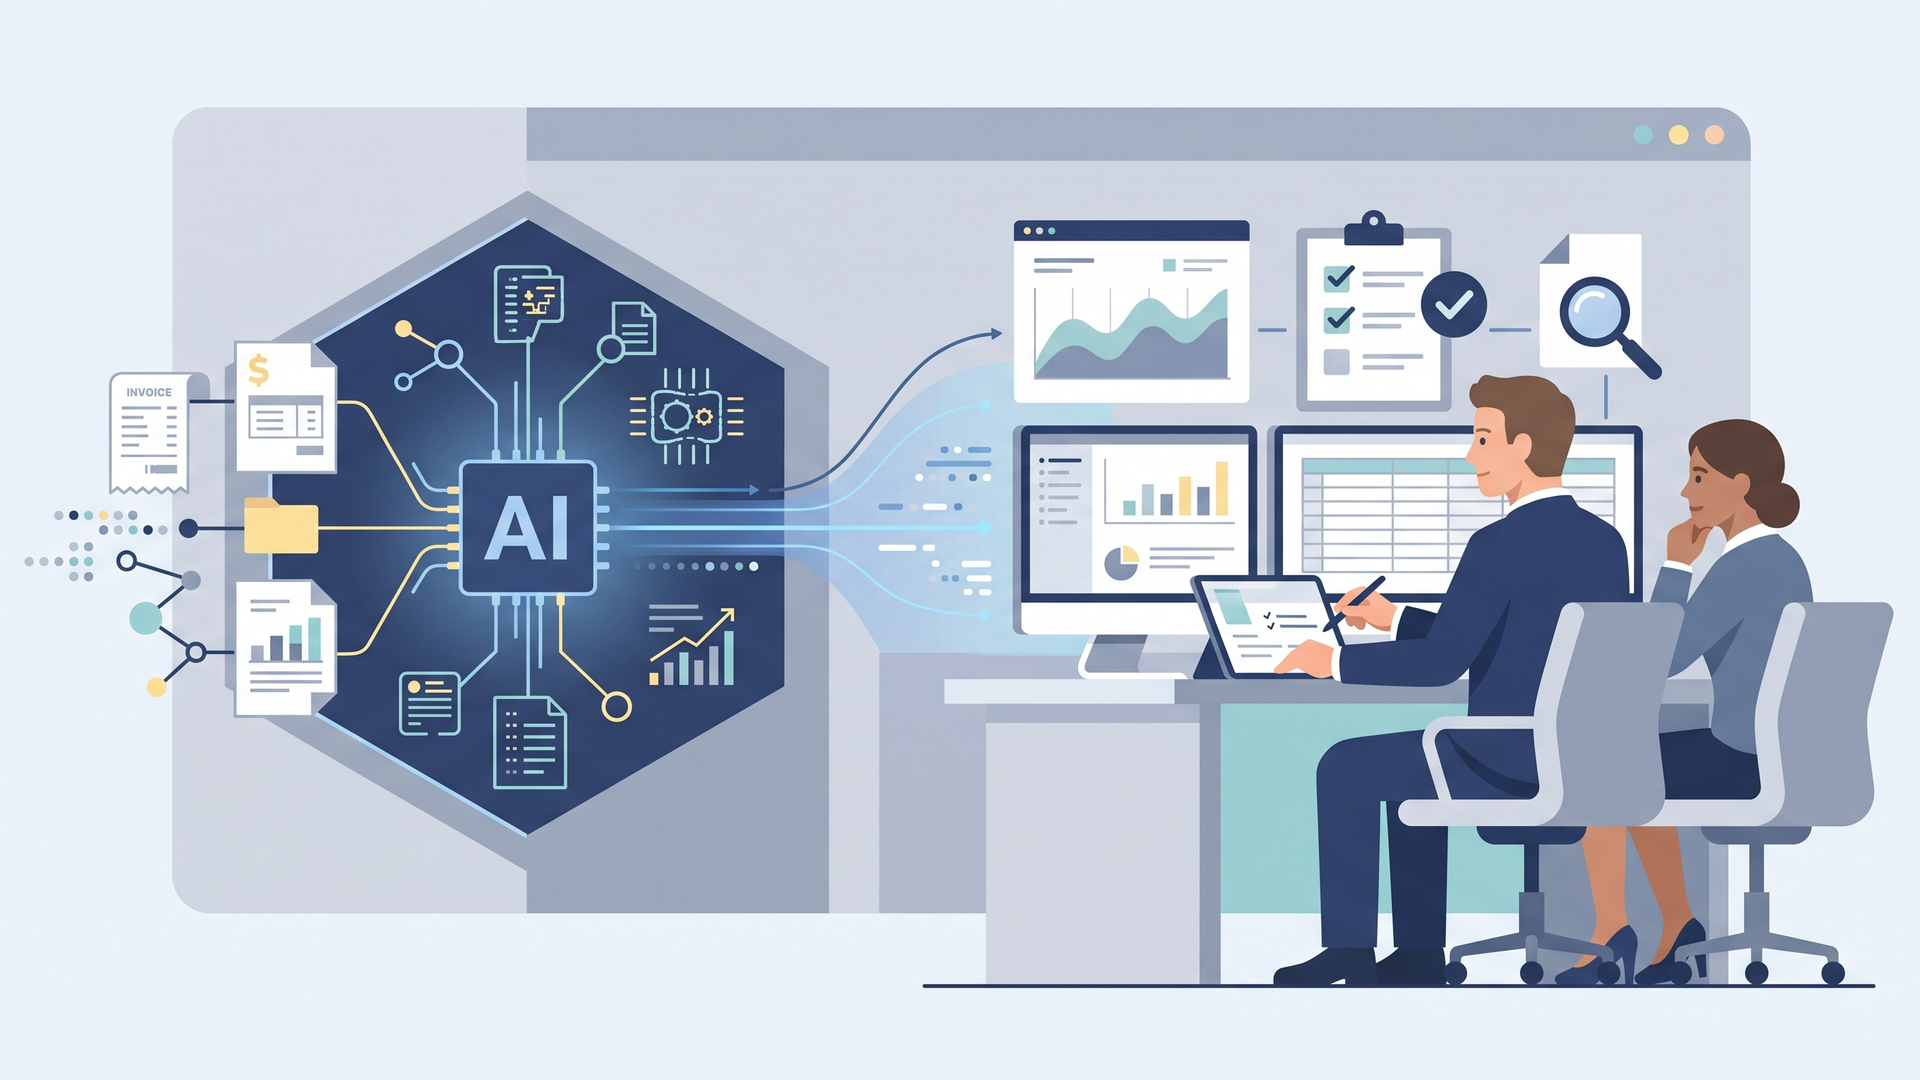
私は、この考え方がChatGPTを監査で使う際の重要なヒントになると見ています。
計算や証拠確認のように再現性と正確性が要求される処理はExcel、監査ツール、プログラム等で実行し、ChatGPTには文章整理や解釈候補の提示を任せる。AIの得意分野と監査証拠として要求される信頼性を混同しないことがポイントです。
ChatGPTで監査はどう変わる?私が考える今後の使い方
私見では、ChatGPTによって最も変わるのは「監査判断そのもの」ではなく、監査判断に到達するまでの準備作業です。
従来は、基準を検索し、過去の資料を読み、契約書を確認し、質問事項を書き出してから、ようやく本格的な検討に入るケースが少なくありませんでした。生成AIは、この前処理をかなり圧縮できる可能性があります。
その結果、監査人がより多くの時間を使えるようになるのは、経営者への質問、矛盾する証拠の検討、会計上の見積りの評価、不正リスクへの対応など、職業的懐疑心が必要な領域です。
ここで重要なのは、「AIに仕事を任せる」という発想から少し離れることです。
私は、監査における生成AIの本当の価値は、自分では思いつかなかった論点を提示させ、監査人がそれを批判的に評価することにあると考えています。
「この会計処理は正しいか」と聞いて答えを得るだけでは、AIへの依存が強くなります。
それよりも、「この判断に反対する立場から考えられる論点を挙げてほしい」「この契約について見落としている可能性のある条項は何か」「不正リスクの観点から別の仮説を提示してほしい」と問いかける方が、監査との相性はよいでしょう。
これは、生成AIを結論生成装置ではなく、職業的懐疑心を刺激する壁打ち相手として使う考え方です。
一方で、AIが作った文章が整っているほど、「十分に検討した」という錯覚にも陥りやすくなります。監査調書において重要なのは文章の完成度ではなく、どの証拠を入手し、何を検討し、なぜその結論に至ったのかが説明できることです。
したがって、ChatGPTの利用が増えるほど、むしろ監査人には「AIの回答を疑い、根拠を確認し、自分の判断として説明する力」が求められると考えます。
まとめると、ChatGPTは監査基準の調査補助、文書要約、質問案作成、リスク候補の洗い出し、監査調書の文章整理などで有効です。一方、機密情報管理、ハルシネーション対策、出典確認、最終判断の人による実施は欠かせません。
ChatGPTに監査をさせるのではなく、ChatGPTを使って監査人がより深く考える。これが、現時点で最も安全かつ実務的な活用方法だと私は考えます。
よくある質問
ChatGPTに監査調書を書かせてもよいですか?
文章の整理やドラフト作成には活用できます。ただし、実際に実施した監査手続、入手した監査証拠、監査人の判断と一致しているかを必ず人が確認する必要があります。
ChatGPTに被監査会社の資料をアップロードしてもよいですか?
所属する監査法人・組織の規程と利用環境によります。未公表の財務情報、個人情報、契約書などを、許可されていない個人向け環境へ入力することは避けるべきです。
ChatGPT Business、Enterprise、APIでは入力・出力がデフォルトでモデル学習に利用されないとOpenAIは説明していますが、それだけで監査上の守秘義務や社内セキュリティ要件を満たすとは限りません。
ChatGPTの回答を監査証拠として使えますか?
ChatGPTの回答そのものを、根拠確認なしに監査証拠として扱うことは適切ではありません。会計基準や法令、会社資料など、回答の根拠となる情報へ戻って確認する使い方が基本です。
コメント