ChatGPTで財務分析するなら、算式を固定し、事実・仮説・証拠を分けて検証することが精度を高める基本です。
決算書やExcelを読み込ませれば、安全性・収益性・成長性の指標計算だけでなく、前年差の抽出、変動要因の仮説整理、追加で確認すべき資料の洗い出しまで支援させることができます。
この記事では、株式会社MIXIの2025年3月期と2026年3月期の実数値を使い、「入力→計算→異常変動の把握→一次情報による原因確認」までの財務分析手順を具体的に検証します。
決算短信や決算説明資料から業績の増減要因や通期予想を確認する手順は、「ChatGPTで決算分析する方法」で詳しく解説しています。本記事では、その次の段階となる財務指標の計算と評価に焦点を当てます。
ChatGPTで財務分析すると何ができる?
ChatGPTが財務分析で力を発揮するのは、単純な計算そのものより、多数の財務数値を関連付け、次に確認すべき論点を体系化する場面です。
たとえば、決算短信や有価証券報告書、CSV、Excelなどを基に、次のような作業を行わせることができます。
- 財務諸表から必要な数値を抽出する
- 自己資本比率、流動比率、営業利益率、ROA、ROEを計算する
- 前期比で大きく変動した勘定科目を抽出する
- 売上高と利益率、利益とキャッシュフローの動きを関連付ける
- 変動原因について複数の仮説を整理する
- 決算短信や有価証券報告書で追加確認すべき箇所を示す
- 「確認できた事実」と「まだ証拠がない推測」を分離する
OpenAI Academyが2026年8月13日に公開した財務チーム向け資料でも、財務データを扱う際には、資料で裏付けられた事項と未解決事項を分け、重要な数値を元資料まで遡って確認するワークフローが示されています。また、数値、前提、提案などについて最終的に人がレビューする必要性も明記されています。
これは財務分析の実務とも相性のよい考え方です。
私が会計・監査実務の観点から特に重要だと考えるのは、ChatGPTを「会社を評価してくれるAI」として使うのではなく、財務数値から確認すべき論点を展開する分析補助者として使うことです。
「売上高が増えたから好調」「自己資本比率が下がったから危険」と結論だけを求める使い方では、財務分析の質はむしろ下がりかねません。
ChatGPTで安全性・収益性・成長性をどう分析する?
企業の財務状態を大づかみに捉える場合は、まず「安全性」「収益性」「成長性」の3軸に分けると整理しやすくなります。
今回の分析では、次の定義を使用します。
| 分析軸 | 指標 | 算式 | 主に確認する内容 |
|---|---|---|---|
| 安全性 | 自己資本比率 | 自己資本÷総資産×100 | 財務基盤と負債依存度 |
| 安全性 | 流動比率 | 流動資産÷流動負債×100 | 短期的な支払余力 |
| 収益性 | 営業利益率 | 営業利益÷売上高×100 | 本業の収益力 |
| 収益性 | ROA | 親会社株主帰属純利益÷期首期末平均総資産×100 | 資産に対する利益効率 |
| 収益性 | ROE | 親会社株主帰属純利益÷期首期末平均自己資本×100 | 自己資本に対する利益効率 |
| 成長性 | 売上高成長率 | (当期売上高÷前期売上高-1)×100 | 事業規模の伸び |
| 成長性 | 営業利益成長率 | (当期営業利益÷前期営業利益-1)×100 | 利益の成長または減少 |
ここで注意したいのが、ROAには一つだけの絶対的な算式があるわけではないことです。
たとえばMIXIの決算短信には「総資産経常利益率」が掲載されており、2025年3月期12.2%、2026年3月期9.8%となっています。一方、この記事では親会社株主に帰属する当期純利益を平均総資産で割ったROAを使用するため、計算結果は異なります。
この違いを明示せず、「MIXIのROAは○%です」とだけ書けば、どちらも計算自体は正しくても読者を混乱させます。
したがってChatGPTには、指標名だけではなく算式まで指定することが重要です。
また、前年と当年で算式を変えてはいけません。
財務分析では「何を計算するか」と同じくらい、「同じ定義で継続して比較すること」が重要です。
ChatGPTで財務分析を実演|MIXIの2025年3月期と2026年3月期
では、株式会社MIXIの決算を使って実際に分析してみます。
MIXIの2026年3月期連結業績は、売上高171,369百万円、営業利益22,256百万円、親会社株主に帰属する当期純利益17,270百万円でした。
2025年3月期は売上高154,847百万円、営業利益26,600百万円、親会社株主に帰属する当期純利益17,601百万円です。つまり、売上高は10.7%増えた一方、営業利益は16.3%減少した「増収減益」の年度でした。
分析に使う主な数値は次のとおりです。
| 項目 | 2025年3月期 | 2026年3月期 |
|---|---|---|
| 売上高 | 154,847百万円 | 171,369百万円 |
| 営業利益 | 26,600百万円 | 22,256百万円 |
| 親会社株主帰属純利益 | 17,601百万円 | 17,270百万円 |
| 総資産 | 225,544百万円 | 280,405百万円 |
| 自己資本 | 178,980百万円 | 181,492百万円 |
| 流動資産 | 169,931百万円 | 176,340百万円 |
| 流動負債 | 31,380百万円 | 40,022百万円 |
2026年3月期決算短信では、総資産280,405百万円、自己資本181,492百万円、自己資本比率64.7%が確認できます。貸借対照表でも、流動資産176,340百万円、流動負債40,022百万円が開示されています。
ROAとROEの計算には期首・期末平均を使います。2024年3月末の総資産は207,342百万円、自己資本は173,411百万円でした。
ChatGPTに入力するなら、私は次のように条件を明示します。
プロンプト例:「以下の財務データについて、安全性・収益性・成長性の3区分で分析してください。自己資本比率、流動比率、営業利益率、ROA、ROE、売上高成長率について、算式、使用数値、計算結果、前期との差を示してください。ROAは親会社株主帰属純利益÷期首期末平均総資産、ROEは親会社株主帰属純利益÷期首期末平均自己資本とします。その後、『数値から確認できる事実』『考えられる仮説』『追加確認が必要な資料』を分けてください。証拠がない原因は断定しないでください。」
この定義で計算すると、結果は次のようになります。
| 指標 | 2025年3月期 | 2026年3月期 | 変化 |
|---|---|---|---|
| 自己資本比率 | 約79.4% | 約64.7% | 約14.7ポイント低下 |
| 流動比率 | 約541.5% | 約440.6% | 約100.9ポイント低下 |
| 営業利益率 | 約17.2% | 約13.0% | 約4.2ポイント低下 |
| ROA※ | 約8.1% | 約6.8% | 約1.3ポイント低下 |
| ROE | 約10.0% | 約9.6% | 約0.4ポイント低下 |
| 売上高成長率 | 約5.4% | 約10.7% | 上昇 |
※この記事独自の定義である「親会社株主帰属純利益÷期首期末平均総資産」による計算値です。会社開示の「総資産経常利益率」とは定義が異なります。
MIXIが開示する営業利益率は17.2%から13.0%へ、ROEは10.0%から9.6%へ、自己資本比率は79.4%から64.7%へ低下しており、今回の計算とも整合します。
ここでChatGPTが最初に出すべき結論は、「MIXIの経営が悪化した」ではありません。
確認できる事実は、売上高成長率が高まる一方、営業利益率、ROA、ROE、自己資本比率、流動比率が低下したことまでです。
原因と評価は、次の工程で確認します。
MIXIの自己資本比率低下はなぜ?M&Aとキャッシュフローを追う
自己資本比率が79.4%から64.7%へ約14.7ポイント低下すると、数字だけを見て「安全性が大きく悪化した」と判断したくなるかもしれません。
しかし、MIXIでは2025年から2026年にかけて貸借対照表そのものが大きく変化しています。
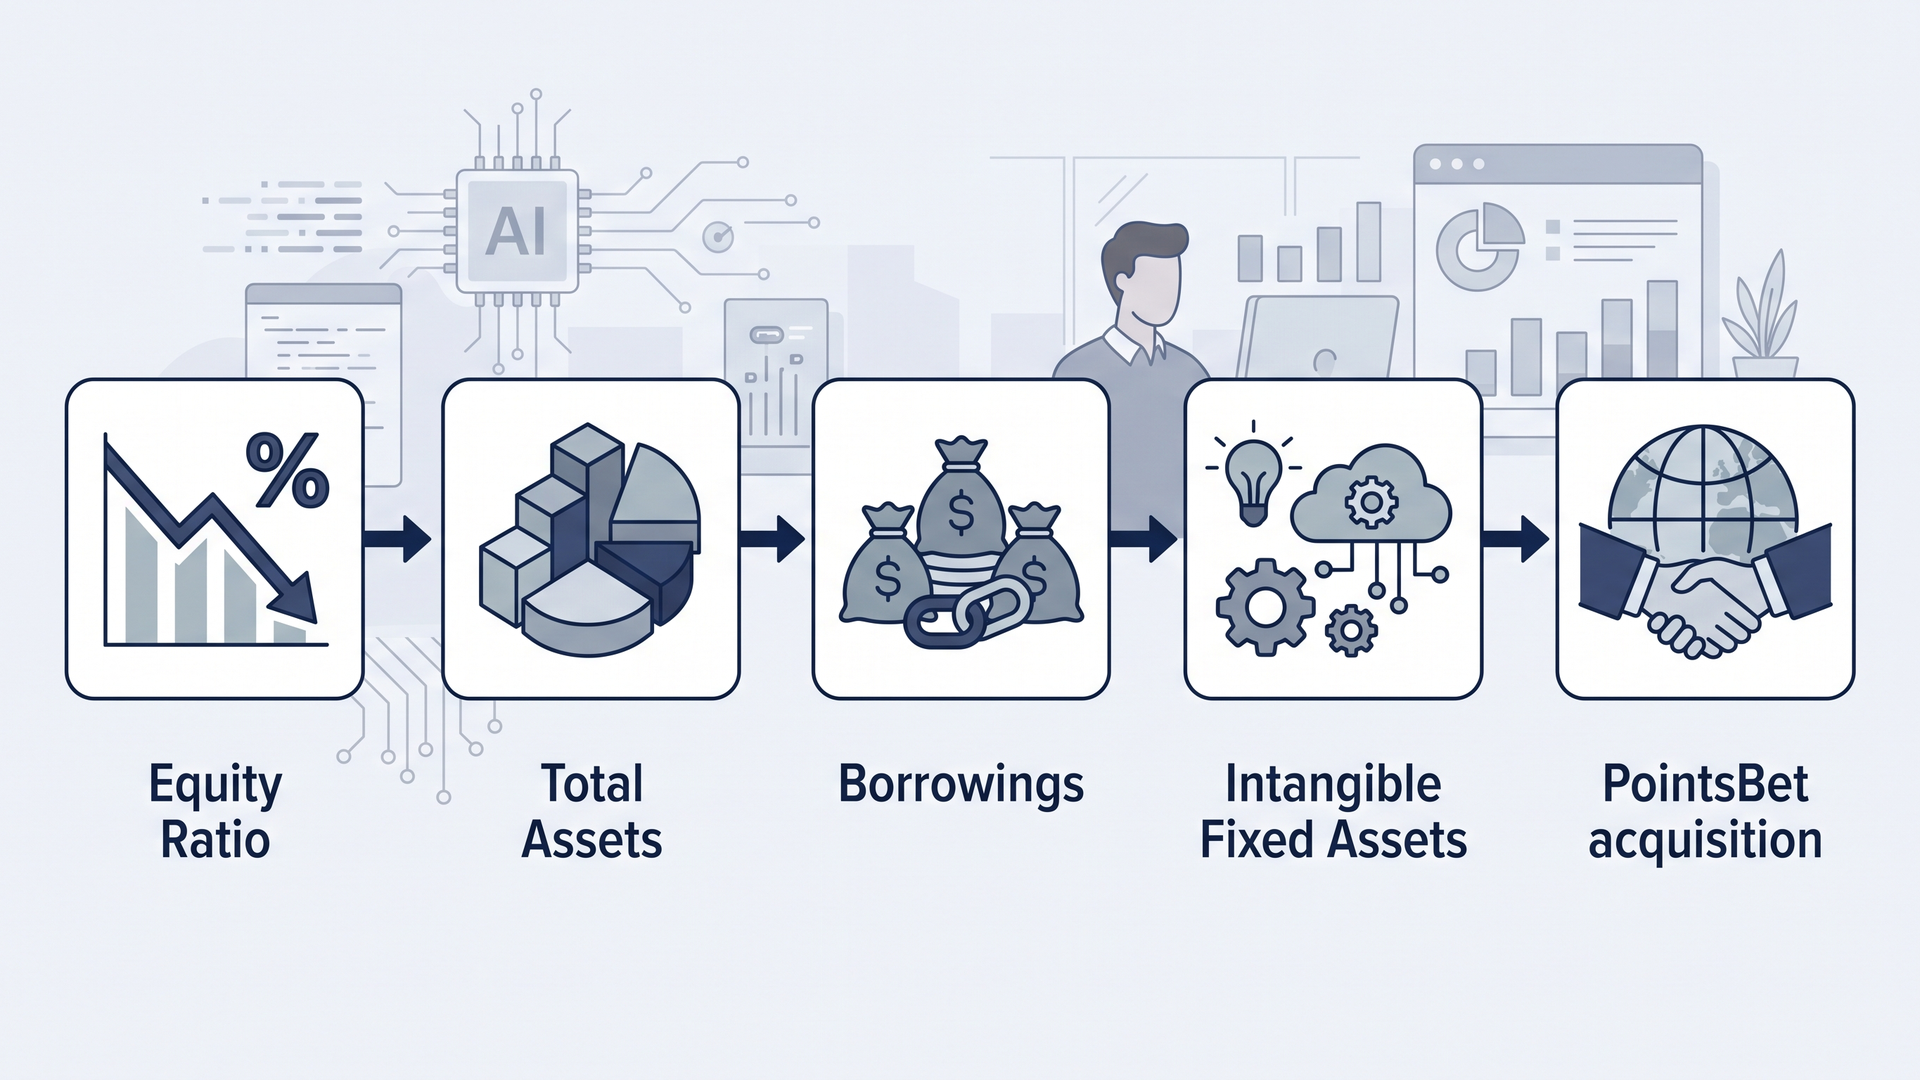
総資産は225,544百万円から280,405百万円へ54,861百万円増加しました。固定資産は55,612百万円から104,064百万円へ拡大し、とりわけ無形固定資産は14,793百万円から60,551百万円へ増えています。
その内訳を見ると、のれんは7,265百万円から23,827百万円、顧客関連資産は4,284百万円から14,033百万円、商標権は1,937百万円から7,738百万円、ソフトウェアは1,213百万円から14,657百万円へ増加しています。
一方、負債合計も44,210百万円から90,939百万円へ増加し、長期借入金は10,587百万円から40,223百万円へ拡大しました。
背景にある重要な事業イベントが、豪州のPointsBet Holdings Limitedの子会社化です。
MIXIは2025年2月25日の取締役会でPointsBetの完全子会社化を目指す株式取得を決議し、その後Takeover Bidを実施しました。2025年9月12日にオファー期間が終了しています。2026年3月期にはPointsBet Holdings Limitedなど5社が新たに連結範囲へ加わりました。
MIXI自身も、2026年3月期について、PointsBet社の新規連結に伴うのれん償却等が営業利益減少の一因だったと説明しています。スポーツセグメントの売上高は65,848百万円となり、前期比63.8%増加しました。
つまり、今回の自己資本比率低下は、単純な「自己資本の毀損」だけで起きたものではありません。
自己資本は178,980百万円から181,492百万円へ増えています。その一方で、M&Aなどを背景に総資産と負債がそれ以上に拡大したため、比率が低下したと理解する方が財務構造を正確に表します。
キャッシュフローも同様です。
MIXIの2026年3月期は、営業活動によるキャッシュフローが19,287百万円、投資活動によるキャッシュフローが△31,552百万円だったため、両者を単純合計したフリー・キャッシュ・フローは△12,265百万円となります。
しかし投資キャッシュフローの中には、連結範囲の変更を伴う子会社株式取得による25,533百万円の支出が含まれています。また、長期借入れによる収入は35,200百万円でした。
ここは財務分析で非常に重要です。
フリー・キャッシュ・フローがマイナスだったという事実と、「本業で現金を生み出せなくなった」という評価は同義ではありません。
参考までに、通常のフリー・キャッシュ・フロー△12,265百万円から子会社株式取得支出25,533百万円だけを分析上除外すると、単純計算では13,268百万円のプラスになります。
もちろん、これはMIXIが公表する指標ではなく、買収支出の影響を切り分けるための参考計算にすぎません。しかし、「通常の事業から生じるキャッシュ」と「企業買収に使ったキャッシュ」を分けて見ることで、マイナスの意味をより正確に評価できます。
私は財務分析では、次の順番で数字を掘り下げる方法が有効だと考えています。
比率→キャッシュフロー→貸借対照表の構造変化→事業イベントです。
ChatGPTに原因を自由に推測させるのではなく、この順番で一次資料を与えて証拠をつないでいく方が、分析の再現性は高まります。
ChatGPTで財務分析するときの安全性と実務上の注意点は?
ChatGPTで財務分析を行う際は、公開済みの決算資料と、社内の未公表情報を分けて考える必要があります。決算短信や有価証券報告書などの公開資料を使う場合と、未公表の月次決算、予算、業績見込み、M&A計画などを入力する場合では、情報管理上のリスクが異なります。
未公表情報を扱う場合は、利用するサービスの機能だけで判断せず、自社の生成AI利用規程、情報セキュリティ規程、アクセス権限、守秘義務、インサイダー情報の管理方針を確認します。勤務先が承認していない環境には、未公表情報や顧客情報を入力しないことが基本です。
また、「入力内容がモデルの学習に使用されない」というサービス上の設定と、「業務上の機密情報を入力してよい」という社内判断は別の問題です。AIが算出した財務指標や分析結果についても、使用した数値、算式、出典を人が確認する必要があります。
未公表情報の取扱いやPDF読み込み時の注意点については、「ChatGPTで決算分析する方法」で詳しく解説しています。
考察|ChatGPT財務分析は「事実→仮説→証拠→判断」で進める
私見ですが、ChatGPTによる財務分析の品質を最も左右するのは、巧妙なプロンプトを書くことよりも分析工程を設計することです。
最初の段階では、財務諸表だけを使います。
「売上高が10.7%増加した」「営業利益率が17.2%から13.0%へ低下した」「自己資本比率が79.4%から64.7%へ低下した」といった、誰が計算しても確認できる事実だけを抽出します。
次に決算短信、有価証券報告書、決算説明資料、セグメント情報、キャッシュフロー計算書などを追加します。
そこで「M&Aの影響なのか」「借入金が増えたのか」「無形資産が増えたのか」「償却負担が増えたのか」という仮説を一つずつ検証します。
これは監査における分析的な考え方にも通じます。
異常な変動を把握し、理由について仮説を立て、他の資料や証拠によって裏付ける。私は、「事実→仮説→証拠→判断」の順序を崩さないことが生成AI時代の財務分析では特に重要だと考えています。
OpenAI Academyの財務チーム向けワークフローでも、資料で裏付けられた「Supported findings」と、証拠が不足する「Unresolved items」を分け、欠けている情報を推測で埋めない設計が示されています。
生成AIは文章を自然につなぐ能力が高いため、根拠が不足していても、もっともらしい原因説明を作れてしまいます。
だからこそ財務分析では、「分からないものは分からないまま残す」こと自体が品質管理になります。
MIXIの例で確実に言えるのは、増収の一方で営業利益率やROA、自己資本比率などが低下し、総資産・負債・無形固定資産が大きく増加したことです。
さらに一次情報を確認すると、その背景にはPointsBet社の新規連結、のれん等の増加、長期借入金の増加、子会社取得に伴う投資キャッシュフローなどが存在します。
このように数字から事業イベントまで証拠をつなげて初めて、財務分析は「比率の計算」から「企業の変化を読む分析」へ進みます。
まとめ
ChatGPTは、自己資本比率、流動比率、営業利益率、ROA、ROE、売上高成長率などの計算から、前年差分析、異常変動の抽出、追加確認事項の整理まで、財務分析を効率化できる有力な補助ツールです。
ただし、算式を明示する、使用数値を表示させる、事実と仮説を分離する、一次資料で裏付ける、最終判断を人が行うという原則は外せません。
MIXIの2026年3月期も、自己資本比率64.7%やフリー・キャッシュ・フロー△12,265百万円だけを見れば、一面的な評価になりかねません。
総資産、長期借入金、無形固定資産、子会社取得によるキャッシュ支出、PointsBet社の新規連結まで追うことで、企業買収に伴う財務構造の変化が数字の背景にあることが見えてきます。
ChatGPTの価値は、会社の良し悪しを代わりに決めてもらうことではありません。
数字の変化から「次にどの資料を確認すべきか」を早く、体系的に見つけること。そこに、会計・財務分析で生成AIを使う大きな意味があると考えます。
よくある質問
ChatGPTだけで企業の財務分析はできますか?
指標計算、期間比較、大きな増減の抽出までは十分に活用できます。
ただし、増減原因や企業評価まで行う場合は、決算短信、有価証券報告書、決算説明資料、セグメント情報などの一次資料を追加し、根拠を確認する必要があります。
ChatGPTでROAやROEを計算するときの注意点は?
必ず算式を指定することを勧めます。
特にROAは、分子に当期純利益、営業利益、経常利益のどれを使うかで結果が変わります。分母も期末残高か期首期末平均かを決め、継続比較では同じ定義を使う必要があります。
ChatGPTに決算書をアップロードしても大丈夫ですか?
公開済みの決算資料と、未公表の社内資料では情報管理上の意味が異なります。
未公表決算、予算、M&A情報、顧客情報などを扱う場合は、ChatGPT側のデータ利用条件だけでなく、自社の生成AI利用規程、情報セキュリティ方針、守秘義務などを確認してください。
参照資料
株式会社MIXI「財務ハイライト」、株式会社MIXI「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月15日)、株式会社MIXI「トップメッセージ」、株式会社MIXI「PointsBet Holdings Limitedの株式取得(子会社化)に関するお知らせ」等の一次情報を参照しました。
また、生成AIの財務実務での利用方法と企業事例について、OpenAI Academy「ChatGPT Work for finance teams: Webinar Resource Guide」(2026年8月13日)、OpenAI「MIXI は、ChatGPT とともに新たなコミュニケーションを描く」(2025年8月20日)、OpenAI「BBVA puts AI at the core of banking with OpenAI」(2026年6月11日)、OpenAIのビジネスデータおよびData Controlsに関する公式情報を参照しました。
執筆:篠原誠一(会計・監査・業務改善の実務家)
コメント