ChatGPTを決算分析に活用すると、決算短信や決算説明資料から主要な数値を抽出し、前年同期との変化、増減要因、通期予想などを効率よく整理できます。ただし、PDFを読み込ませて要約するだけでは、数値の読み違いや根拠のない説明が含まれる可能性があります。
実務で利用する場合は、「分析条件の設定→数値の抽出→再計算→増減要因の確認→見通しの確認→一次資料との照合」という順序で進めることが重要です。また、決算短信だけでなく、決算説明資料、データシート、質疑応答などを組み合わせて確認することで、分析の精度を高められます。
この記事では、ChatGPTで決算分析を行う具体的な手順、用途に応じたIR資料の使い分け、確認用プロンプトを解説します。後半では、株式会社MIXIの2027年3月期第1四半期決算を例に、数値と会社説明をどのように照合するかを確認します。
ChatGPTで決算分析はどこまでできる?
ChatGPTは、決算短信や決算説明資料、Excel・CSVなどを材料として、主要数値の抽出、前年差分析、財務指標の計算、変動要因の整理、確認事項の洗い出しを支援できます。
OpenAI Academyが2026年4月10日に公開した財務チーム向けの公式ガイドでも、数値の照合、差異説明、予測更新、入力データの整理などが財務部門での活用例として紹介されています。一方、ChatGPTは財務判断そのものを置き換えるものではない、という位置付けも明確です。
この点は、決算分析で特に重要です。
ChatGPTに向いているのは「判断を任せること」より、判断する前の検討工程を速く、一定の手順で進めることだと私は考えています。
実務では、次のように役割を分けると扱いやすくなります。
1. 一次資料から事実と数値を抽出する
2. 抽出した元数値だけで指標を再計算する
3. 増減要因を開示資料から確認する
4. 一時要因と継続的な事業変化を分ける
5. 最後に人が一次資料と照合する
特に避けたいのが、「この会社の決算を分析して評価してください」と最初から丸ごと依頼する方法です。
数値抽出、計算、原因推定、評価を一度に行わせると、どの段階で誤りが生じたのか追跡しにくくなります。
財務指標は名称だけでなく定義まで指定する
たとえば「ROAを計算してください」だけでは、分子に営業利益、経常利益、当期純利益のどれを使うのかが定まりません。
同じようにROEも、期末自己資本を使うのか期首・期末平均を使うのか、四半期数値を年率換算するのかによって結果が変わります。
そのため私は、AIに財務指標を計算させるときは、「指標名+分子+分母+対象期間+年率換算の有無」までセットで指定することを推奨します。
たとえば営業利益率なら、「営業利益÷売上高×100」と定義し、使用した元数値と計算式も同時に表示させます。
これだけでも、あとからExcelや電卓で検算できるため、分析の再現性は大きく変わります。
決算書・IR資料をChatGPTに読み込ませる手順は?
決算短信や決算説明資料を使った分析では、数値を確定してから意味を考える順番が基本です。
私なら、次の5段階に分けます。
手順1:分析対象と比較条件を固定する
最初に、会社名だけでなく資料、対象期間、連結・個別、会計基準を明確にします。
たとえば上場会社の四半期分析なら、「2027年3月期第1四半期の連結業績を前年同期と比較する」というところまで固定します。
日本基準とIFRSでは表示される利益概念が異なるため、IFRS採用会社に対して機械的に「経常利益を抽出してください」と依頼するのも適切ではありません。
手順2:まず数値だけを抽出する
この段階では業績評価をさせません。
添付した決算短信と決算説明資料から、当期と前年同期の売上高、営業利益、経常利益、親会社株主に帰属する利益を抽出してください。単位、資料の正式名称、該当ページを併記してください。数値が複数の資料で異なる場合は勝手に統一せず、それぞれ表示してください。この段階では増減理由の推測や業績評価を行わないでください。
ここで重要なのは、数値と解釈を意図的に切り離すことです。
抽出値が間違っていれば、その後の計算が正しくても結論は正しくなりません。
手順3:元数値を固定して再計算する
次に、抽出済みの数値だけで増減率や利益率を計算します。
先ほど抽出した数値だけを使い、売上高増減率、営業利益増減率、営業利益率を計算してください。営業利益率は「営業利益÷売上高×100」としてください。各項目について、使用した元数値、計算式、計算結果を示してください。会社開示の増減率がある場合は、再計算値とは別の列に表示してください。
この「会社開示値」と「AIによる再計算値」を分ける指示は、後述する丸め差の発見にも有効です。
手順4:変動原因は一次資料に限定する
数値を確認した後で、初めて原因を調べます。
売上高、営業利益、経常利益、親会社株主に帰属する利益の主な変動要因を確認してください。根拠は決算短信、決算説明資料、注記、セグメント情報に限定してください。M&A・連結範囲の変化、既存事業の増減、一時損益、税効果、非支配株主損益を区別してください。資料に記載されていない原因を推測しないでください。根拠を確認できない項目は「追加確認が必要」としてください。
「原材料高の影響と考えられます」「広告宣伝費が増えた可能性があります」といった、資料にない説明をAIが補完するのを防ぐためです。
手順5:最後に利益の流れをつなげて確認する
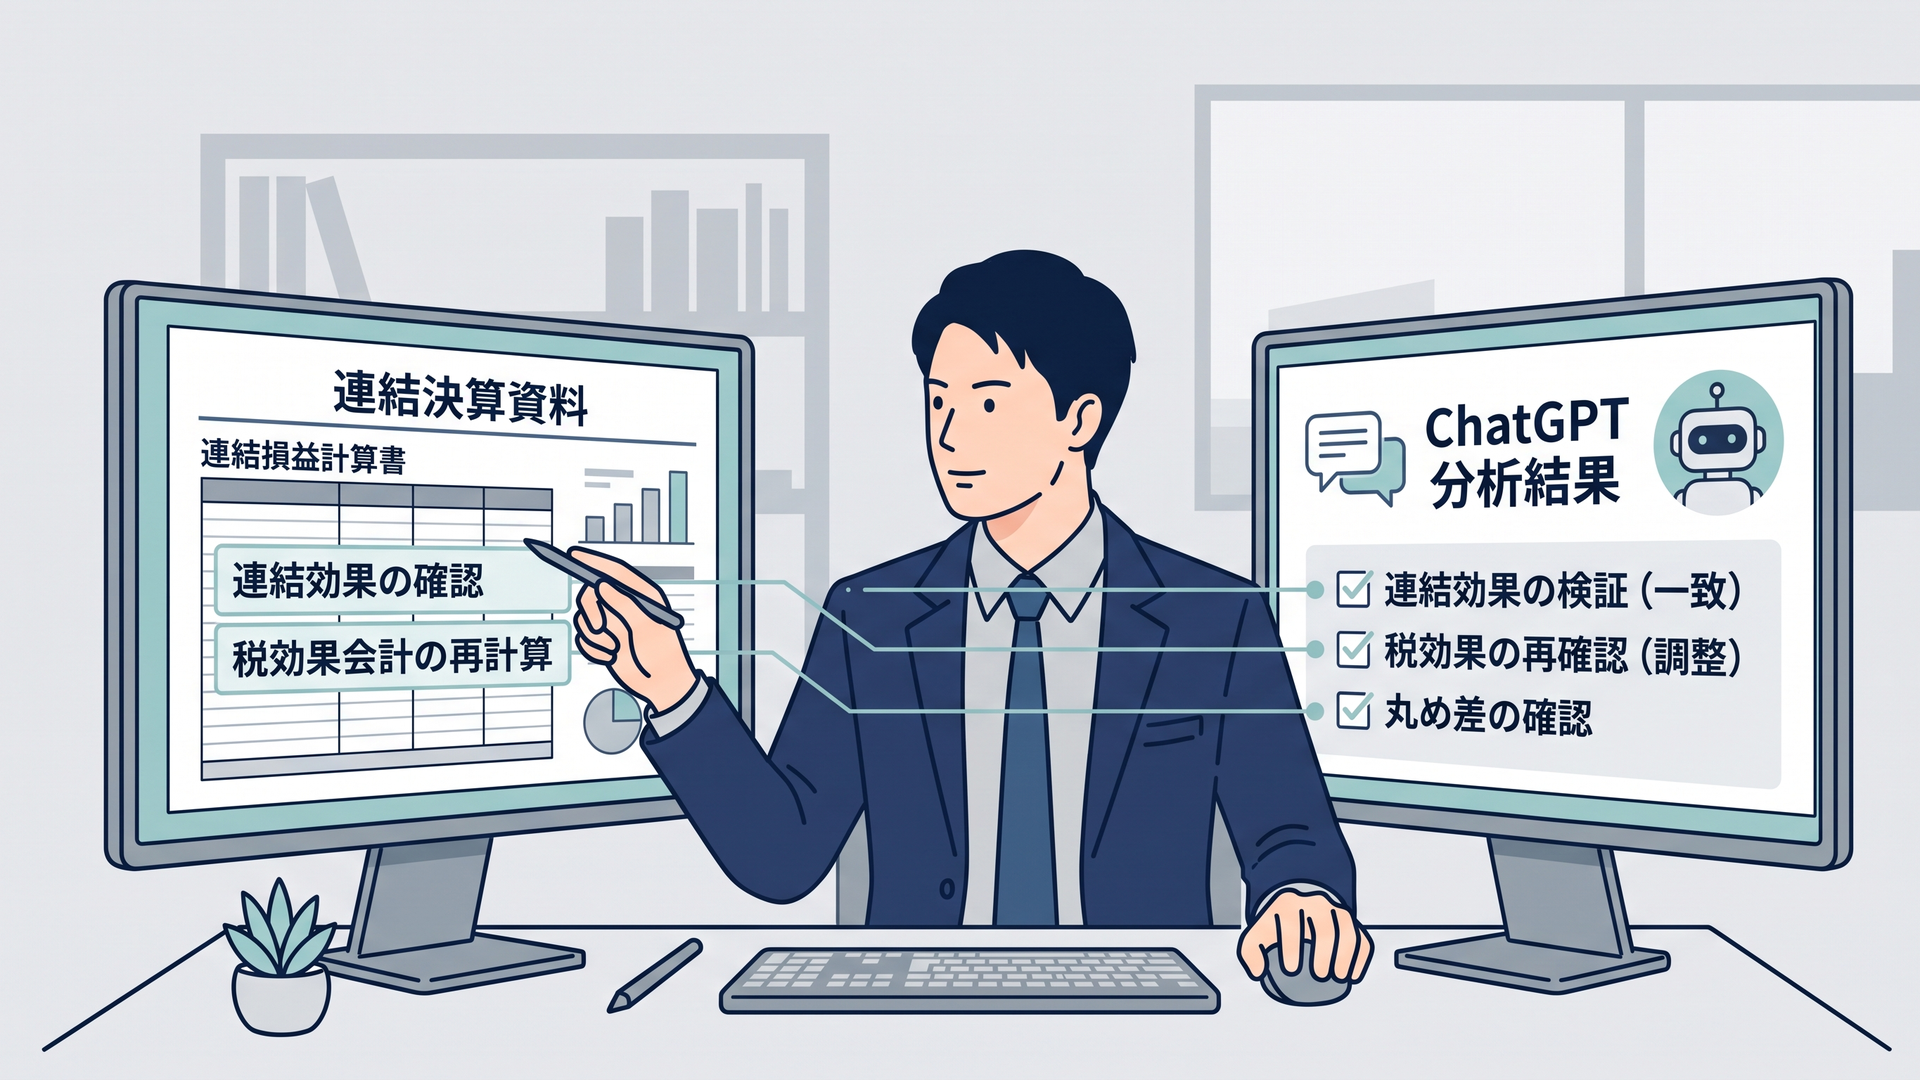
決算分析では、売上高と営業利益だけでなく、営業利益→経常利益→税引前利益→法人税等→四半期純利益→非支配株主損益→親会社株主帰属利益という利益の橋渡しも重要です。
私はこれを「利益ブリッジ」として確認するようにしています。
最終利益が大きく増えていても、その原因が本業とは限りません。
税効果や特別損益、非支配株主損益が大きく動いていれば、営業利益の変化とは分けて評価する必要があります。
決算短信・決算説明資料などをどう使い分ける?
決算分析では、一つのPDFだけで結論を出さないことが重要です。決算短信、決算説明資料、データシート、質疑応答では、それぞれ掲載されている情報と役割が異なります。ChatGPTに複数の資料を読み込ませる場合も、資料ごとの役割を意識して確認します。
| 資料 | 主に確認する内容 | 確認時の注意点 |
|---|---|---|
| 決算短信 | 売上高、利益、財政状態、キャッシュ・フロー、業績予想 | 金額単位、対象期間、連結・単体の区分を確認する |
| 決算説明資料 | 増減要因、事業別の動向、KPI、会社の説明 | 会社の評価と客観的な事実を区別する |
| データシート・Excel | 四半期推移、セグメント情報、KPIの時系列 | 集計範囲、過年度の組替え、単位を確認する |
| 質疑応答・説明会書き起こし | 経営者の問題認識、今後の見通し、補足説明 | 質問の前提や発言時点、留保条件を確認する |
分析では、数値の変化だけでなく、説明内容の変化にも注目します。例えば、前年の資料にあった説明が当期の資料では削除されている場合や、同じ項目について表現が大きく変わっている場合は、事業環境や経営者の認識が変化している可能性があります。
また、通期業績予想が据え置かれていても、その前提となる為替レート、原材料価格、顧客動向、投資計画などが変更されていることがあります。「予想数値が変わったか」だけでなく、「予想の前提が変わったか」まで確認します。
複数のIR資料を比較するときは、例えば次のように指示します。
当期と前年同期の決算短信、決算説明資料、データシートを比較してください。
次の項目に分けて整理してください。
- 主要な業績数値の変化
- 当期に新しく追加された説明
- 前年同期にはあったが、当期にはない説明
- 表現が大きく変更された項目
- 通期業績予想の変更の有無
- 為替レートや原材料価格など、予想の前提条件の変更
事実と会社の評価を区別し、それぞれの根拠となる資料名とページ番号を示してください。資料から確認できない内容は推測せず、「資料からは確認できない」と記載してください。
このように、数値の変化と説明内容の変化を分けて確認すると、単純な前年比較だけでは見えない論点を把握しやすくなります。次に、実際の決算資料を使って確認します。
MIXIの2027年3月期1QをChatGPTで分析すると何が見える?
実際の決算で確認すると、ChatGPTを「計算機」ではなく「検証手順を整理する道具」として使うべき理由が分かります。
株式会社MIXIが公表した2027年3月期第1四半期の対象期間は、2026年4月1日から6月30日です。
公式資料で確認できる主な連結業績は次のとおりです。金額単位は百万円です。
| 指標 | 前年同期 | 2027年3月期1Q | 会社開示の増減率 |
|---|---|---|---|
| 売上高 | 31,323 | 47,073 | +50.3% |
| EBITDA | 3,839 | 8,637 | +125.0% |
| 営業利益 | 2,677 | 5,428 | +102.8% |
| 経常利益 | 2,023 | 5,652 | +179.3% |
| 親会社株主に帰属する四半期純利益 | 1,414 | 5,825 | +311.7% |
表示値を使って営業利益率を再計算すると、前年同期は
2,677÷31,323×100=約8.55%
当期は
5,428÷47,073×100=約11.53%
です。
したがって、営業利益率は約2.98ポイント改善しています。
数値だけなら「売上高が50.3%増加する一方、営業利益は102.8%増え、営業利益率も大幅に改善した」とまとめられます。
しかし、決算分析として重要なのはここからです。
PointsBetは「当四半期の新規連結」ではない
MIXIのスポーツセグメントは、売上高が前年同期の11,143百万円から21,673百万円へ94.5%増加しました。
会社資料では、その要因の一つとしてPointsBet Holdings Limitedの連結影響が示されています。
ただし、ここは表現に注意が必要です。
PointsBetは2025年9月に連結子会社化されており、2027年3月期第1四半期に新たに連結した会社ではありません。
つまり、前年同期には含まれていなかったため前年同期比較では大きな増収要因になりますが、「当四半期に連結範囲が新たに変わった」と理解するのは正確ではありません。
この違いは小さく見えて、実務では重要です。
「前年同期比較に連結効果があること」と「当期中に連結範囲が変わったこと」は別の論点だからです。
AIに分析させるときも、単に「M&Aの影響を抽出してください」ではなく、取得時期と比較対象期間のどちらに含まれているかまで確認させる必要があります。
また、FC東京については決算期変更のため、当第1四半期には2026年2月から6月までの5カ月分が含まれています。これも通常の3カ月対3カ月の比較とは性質が異なるため、前年同期比を読む際の調整要因になります。
モンスターストライクは「利用者増=増収」ではない
デジタルエンターテインメント事業の売上高は16,076百万円から19,532百万円へ21.5%増加し、セグメント利益に相当するEBITDAも7,801百万円から10,881百万円へ39.5%増加しました。
一方、会社は「モンスターストライク」について、MAUが前年同期を下回る一方、ARPUが上昇し、売上高が前年同期を上回ったと説明しています。
ここで「売上高が伸びたので利用者も増えた」とAIに要約させれば、分析としては誤りです。
売上高=利用者数だけではなく、利用者数×1人当たり収益など複数の要素で動くため、KPIまで分解して確認する必要があります。
このように、財務数値から直接原因を推測するのではなく、会社が開示した事業KPIと結び付けることが重要です。
純利益311.7%増は営業利益だけでは説明できない
今回、精度の面で特に確認したいのが最終利益です。
MIXIの損益計算書では、税金等調整前四半期純利益が5,647百万円、法人税・住民税及び事業税が1,895百万円、法人税等調整額が△1,555百万円となっています。
その結果、法人税等合計は339百万円、四半期純利益は5,308百万円です。さらに非支配株主に帰属する四半期純損失が△516百万円あるため、親会社株主に帰属する四半期純利益は5,825百万円となっています。
ここから分かるのは、親会社株主帰属利益の大幅増加を、営業利益の改善だけで説明してはいけないということです。
税金計算の影響と非支配株主損益まで利益ブリッジを追うことで、最終利益がどのように形成されたのかが見えてきます。
なお、MIXIは別途、2026年6月25日にビットバンク株式会社株式に関する取引条件を決議し、予定どおり実行された場合には2027年3月期第3四半期に関係会社株式売却益12,231百万円を計上する見込みと開示しています。実行予定は2026年10月で、金額は最終的な譲渡価格、取引費用、税務・会計処理などにより変動し得るとされています。
したがって、第1四半期に既に計上されている利益と、将来の第3四半期に計上予定の株式売却益を混同しないことも重要です。
決算説明をAIに要約させると、時点の異なる出来事が一つの「増益要因」としてまとめられることがあります。
このため私は、M&Aや株式売却などについては「決定日」「実行予定日」「損益計上予定四半期」の3点を必ず分けて抽出させるようにしています。
ChatGPTの計算値と会社開示値がずれることもある
MIXIの事例には、もう一つ実務上有用な確認ポイントがあります。
表示されている百万円単位の金額だけを使い、親会社株主に帰属する四半期純利益の増加率を計算すると、
(5,825-1,414)÷1,414×100=約311.95%
となります。
小数第1位に丸めれば約312.0%ですが、会社開示の増減率は311.7%です。
ここで、どちらかを直ちに「誤り」と判定するべきではありません。
公式資料では金額が百万円単位で表示され、百万円未満の端数が表示されていません。会社側が表示前の詳細な金額を基礎に増減率を算定していれば、表示後の数値から再計算した比率との間に差が生じる可能性があります。
私は、このような差を見つけたときこそAIの使い方が問われると考えています。
AIに会社の数字へ無理に合わせさせるのではなく、
会社開示の増減率と、表示されている百万円単位の金額から再計算した増減率を別々に表示してください。一致しない場合は、表示単位・端数処理による差の可能性を示してください。根拠がないまま、どちらかを誤りと断定しないでください。
と指示する方が実務的です。
差があることではなく、その差を説明できるかを確認する。
これはAIを使わない通常の会計・監査実務でも変わらない原則です。
ChatGPTで決算分析するときのプロンプトと注意点は?
ここまでの考え方を一つのプロンプトにまとめると、次のようになります。
あなたは財務分析を支援するアナリストです。添付した決算短信と決算説明資料を分析してください。まず会社名、対象期間、会計基準、連結・個別の別を確認してください。当期と前年同期の売上高、営業利益、経常利益、税引前利益、法人税等、四半期純利益、非支配株主損益、親会社株主に帰属する利益を抽出してください。各数値について、資料の正式名称、ページ、単位を示してください。次に、抽出した数値だけを使って売上高増減率、営業利益増減率、営業利益率を計算し、元数値・計算式・結果を併記してください。会社開示の増減率と再計算値が異なる場合は、両方を表示してください。売上高と利益の大きな変動について、開示資料に記載された原因を確認してください。既存事業の変化、M&A・連結範囲の影響、決算期変更、一時損益、税効果、非支配株主損益を区別してください。M&A等については、決定日、実行日または予定日、損益への反映時期を分けてください。資料に記載されていない原因は推測せず、「追加確認が必要」としてください。通期業績予想の変更の有無と変更理由、為替や原材料価格などの前提条件の変更を確認してください。決算短信、決算説明資料、データシート、質疑応答で説明が異なる場合は、資料ごとに内容を分けて示してください。最後に、人が一次資料で再確認すべき事項を3点示してください。
ポイントは、優れた文章を書かせることではありません。
AI自身が行った処理を、人が後から検証できる出力形式にすることです。
決算分析の確認チェックリスト
ChatGPTの回答をそのまま使用せず、少なくとも次の項目を人が確認します。
- 金額の単位は、円・千円・百万円のどれか
- 対象期間は、四半期・累計期間・通期のどれか
- 連結決算と単体決算を混同していないか
- 営業利益、経常利益、親会社株主に帰属する当期純利益などの利益区分は正しいか
- 実績と会社予想を混同していないか
- 増減要因は一次資料に記載された内容か
- 一時的な損益と継続的な収益力を区別しているか
- 引用元の資料名、ページ番号、金額単位を記録しているか
特に、数値が正しくても、その原因についてChatGPTが推測している場合があります。数値は再計算し、原因や見通しは決算説明資料などの原文と照合します。
PDFを読み込めても「すべて正確に読める」とは限らない
OpenAIの公式ヘルプでは、PDF、表計算ファイル、CSVなどをChatGPTのデータ分析に利用できることが案内されています。
一方、画像ベースの表、スキャンされた文書、複雑な視覚レイアウトでは、正確な数値抽出が難しい場合があり、厳密な値が必要な場合には構造化された表計算データやテキストデータを利用することが推奨されています。
つまり、「PDFをアップロードできる」ことと「PDF内のすべての数字を正確に読み取れる」ことは同義ではありません。
また、PDF内に埋め込まれた画像やグラフを視覚情報として扱う機能については、OpenAIの公式ヘルプ上、プランや利用環境によって処理方法が異なることが案内されています。
グラフは全体的な傾向や増減の方向を把握する用途には使えますが、棒の高さや軸の目盛りから正確な数値を読み取らせる用途には適していません。正確な金額や比率が必要な場合は、グラフの元になった表、Excel・CSV、決算短信の記載数値と照合します。
重要な決算数値であれば、ページ番号を出力させたうえで必ず原資料を開き、人が確認する方が安全です。
表形式の財務データが別途ExcelやCSVで入手できる場合には、計算対象はそちらを優先し、PDFは注記や変動要因の確認に使うという役割分担も有効です。
未公表情報を入力するときは組織のルールを優先する
もう一つ、経理・監査担当者が外せないのが情報管理です。
OpenAIは、ChatGPT Business、Enterprise、Eduなどのビジネス向けサービスについて、組織の入力・出力データをデフォルトではモデル学習に利用しないと説明しています。
個人向けワークスペースでは、「Improve the model for everyone」をオフにすることで、新しい会話をモデル改善に使用しない設定も用意されています。
ただし、この設定があることと、勤務先の未公表情報を自由に投入してよいことは別問題です。
未公表決算数値、顧客情報、監査調書、個人情報などを扱う場合は、所属組織が承認した契約・環境・データ分類・AI利用規程を最優先に確認する必要があります。
実在企業のAI活用でも「レビューできること」が重視されている
MIXI自身もChatGPT Enterpriseを業務に導入しています。
OpenAIが2025年8月20日に公開した事例では、MIXIの投資部門が70以上のファンドに出資し、間接投資先を含め3,000社以上のポートフォリオを管理していると紹介されています。
同部門が作成した「VCファンド初期検討サポートくん」というGPTでは、従来1件1~2時間かかっていた初期検討が5~10分まで短縮されたとされています。
これは決算分析そのものではありませんが、実務への落とし込み方には共通点があります。
大量の資料を整理し、初期検討を標準化し、人が判断すべき工程に時間を振り向ける。
財務分析でも、この役割分担が現実的です。
また、OpenAIが2025年8月12日に公開したBasisの事例では、会計業務を支援するAIエージェントが照合、仕訳、財務要約などを支援しながら、使用データ、前提、判断ロジックを会計担当者が確認できる形にしていることが紹介されています。
同事例では、導入した会計事務所で平均30%の時間削減が報告されています。
ここから得られる示唆は、単なる「自動化率」ではありません。
会計領域では、速く処理できることと同じくらい、レビューできることが重要だという点です。
ChatGPTによる決算分析を実務でどう位置付けるべきか
私見ですが、ChatGPTは「会社の良し悪しを自動判定する装置」ではなく、決算分析の検討手続を高速化し、標準化するアシスタントとして使うのが適切です。
決算分析を分解すると、数値を集める、比較する、計算する、原因を探す、会計的意味を判断する、という工程があります。
このうち前半ほどAIとの相性がよく、後半に進むほど人の専門判断が重要になります。
MIXIの例は、その境界がよく分かる事例です。
売上高50.3%増、営業利益102.8%増、親会社株主帰属利益311.7%増という数字だけを見れば、「大幅な増収増益」と短くまとめることはできます。
しかし一次資料を追うと、前年同期比較上のPointsBetの連結効果、FC東京の決算期変更、モンスターストライクにおけるMAU低下とARPU上昇、税金計算、非支配株主損益など、性質の異なる要素が重なっています。
さらに、将来予定されているビットバンク株式の売却益を当第1四半期の利益と混同してはいけません。
このような「期間」「連結範囲」「利益段階」を切り分ける作業は、単純な要約では抜け落ちやすい部分です。
私は、ChatGPTを決算分析に導入する最大の価値は、分析を丸投げできることではなく、これまで担当者の頭の中にあった確認手順を言語化できることにあると考えています。
「どの資料を見たか」「どの数値を使ったか」「どの式で計算したか」「どの開示を根拠に原因と判断したか」「何が未確認なのか」。
ここまで残せれば、別の担当者でも同じ手順を追いやすくなります。
会計・監査実務では、結論だけが正しくても十分ではありません。
結論までの証跡を追えることが、業務品質につながります。
今後、AIのPDF認識やデータ分析機能がさらに向上すれば、数値抽出や初期分析に要する時間は短くなると考えられます。
それでも、連結範囲の変化、一時的な税効果、将来取引と当期実績の区別、会計方針の違いといった論点は、単なる文字認識精度だけでは解決しません。
むしろAIが高性能になるほど、「もっともらしい回答をそのまま採用しないレビュー設計」が重要になるでしょう。
なお、本稿は2026年9月3日時点で確認できたOpenAIの公式情報と、株式会社MIXIの2027年3月期第1四半期に関する公開資料を基に整理しています。ChatGPTの機能、対応ファイル、プランごとの仕様は変更される可能性があるため、実際の利用時にはOpenAIの最新公式情報を確認してください。
まとめ|ChatGPTの決算分析は「答え」より「検証できる工程」を作る
ChatGPTで決算分析する場合は、決算書PDFを渡して一度に評価させるのではなく、事実抽出→再計算→原因確認→利益ブリッジ確認→一次資料照合に分解するのが基本です。
特に、連結・個別、対象期間、会計基準、指標定義、M&Aの反映時期、税効果、非支配株主損益、表示単位による丸め差まで確認すると、数字の表面的な増減だけでは見えない決算の構造を捉えやすくなります。
AIの強みは処理速度です。一方、会計実務で求められるのは、速さだけではなく検証可能性です。
ChatGPTに答えを作らせるのではなく、答えを検証できる分析手順を作らせる。
この発想で使うことが、経理・監査の実務でAIを安全かつ有効に生かす出発点だと私は考えます。
よくある質問
ChatGPTに決算書PDFをそのまま読み込ませても分析できますか?
PDFはChatGPTで扱えるファイル形式の一つで、数値抽出や要約、分析に利用できます。
ただし、スキャンPDF、画像化された表、複雑なレイアウトでは正確な値を取得できない場合があります。重要な財務数値は、原資料との照合やExcel・CSVによる再確認を行うのが適切です。
ChatGPTで決算分析するとき、最初にどんなプロンプトを使えばよいですか?
最初から評価を求めず、「当期と前年同期の主要数値を抽出し、資料名、ページ、単位を示してください。原因分析や推測はまだ行わないでください」と依頼する方法が有効です。
数値を確定した後に再計算し、最後に変動原因を調べる方が、誤りが生じた工程を特定しやすくなります。
ChatGPTだけで企業の業績を判断できますか?
最終的な判断をChatGPTだけに委ねるのは適切ではありません。
MIXIの例でも、前年同期比較上の連結効果、決算期変更、事業KPI、税効果、非支配株主損益、将来予定されている株式売却など、財務数値だけでは理解しにくい要因があります。
数値整理や初期分析はAIに支援させつつ、一次資料に戻って人が会計的意味を判断する運用が適切です。
主な一次資料・公式資料
- 株式会社MIXI「2027年3月期 第1四半期決算関連資料」。連結業績、セグメント情報、損益計算書、ビットバンク株式に関する注記を確認。
- OpenAI Academy「財務チーム向け ChatGPT」、2026年4月10日。財務部門における差異分析、予測、データ整理などの活用方法を確認。
- OpenAI Help Center「Data analysis with ChatGPT」等。対応ファイル、データ分析、PDF処理上の注意事項を確認。
- OpenAI「MIXI は、ChatGPT とともに新たなコミュニケーションを描く」、2025年8月20日。MIXIにおけるChatGPT Enterpriseの業務活用事例を確認。
- OpenAI「Basis builds AI agents for accountants on OpenAI」、2025年8月12日。会計業務におけるAIのレビュー可能性と時間削減事例を確認。
- OpenAIのBusiness DataおよびData Controlsに関する公式情報。ビジネス向けサービスと個人向けワークスペースにおけるデータ利用設定を確認。
執筆:篠原誠一
会計・監査・業務改善の実務家。長年、監査法人で上場会社等の監査や会計実務に携わり、現在も会計・監査の専門知識とAI・Officeツールを組み合わせた業務効率化や論点整理を研究・実践しています。
コメント