ChatGPTで決算短信を分析するなら、実績→前年差→要因→通期予想→BS・CF・注記の順で確認し、最後に一次資料へ戻るのが基本です。
AIには抽出・計算・比較・分類を任せ、人間は会計的な意味や持続可能性を判断する。この役割分担が、決算分析の精度と効率を両立しやすい方法だと考えます。
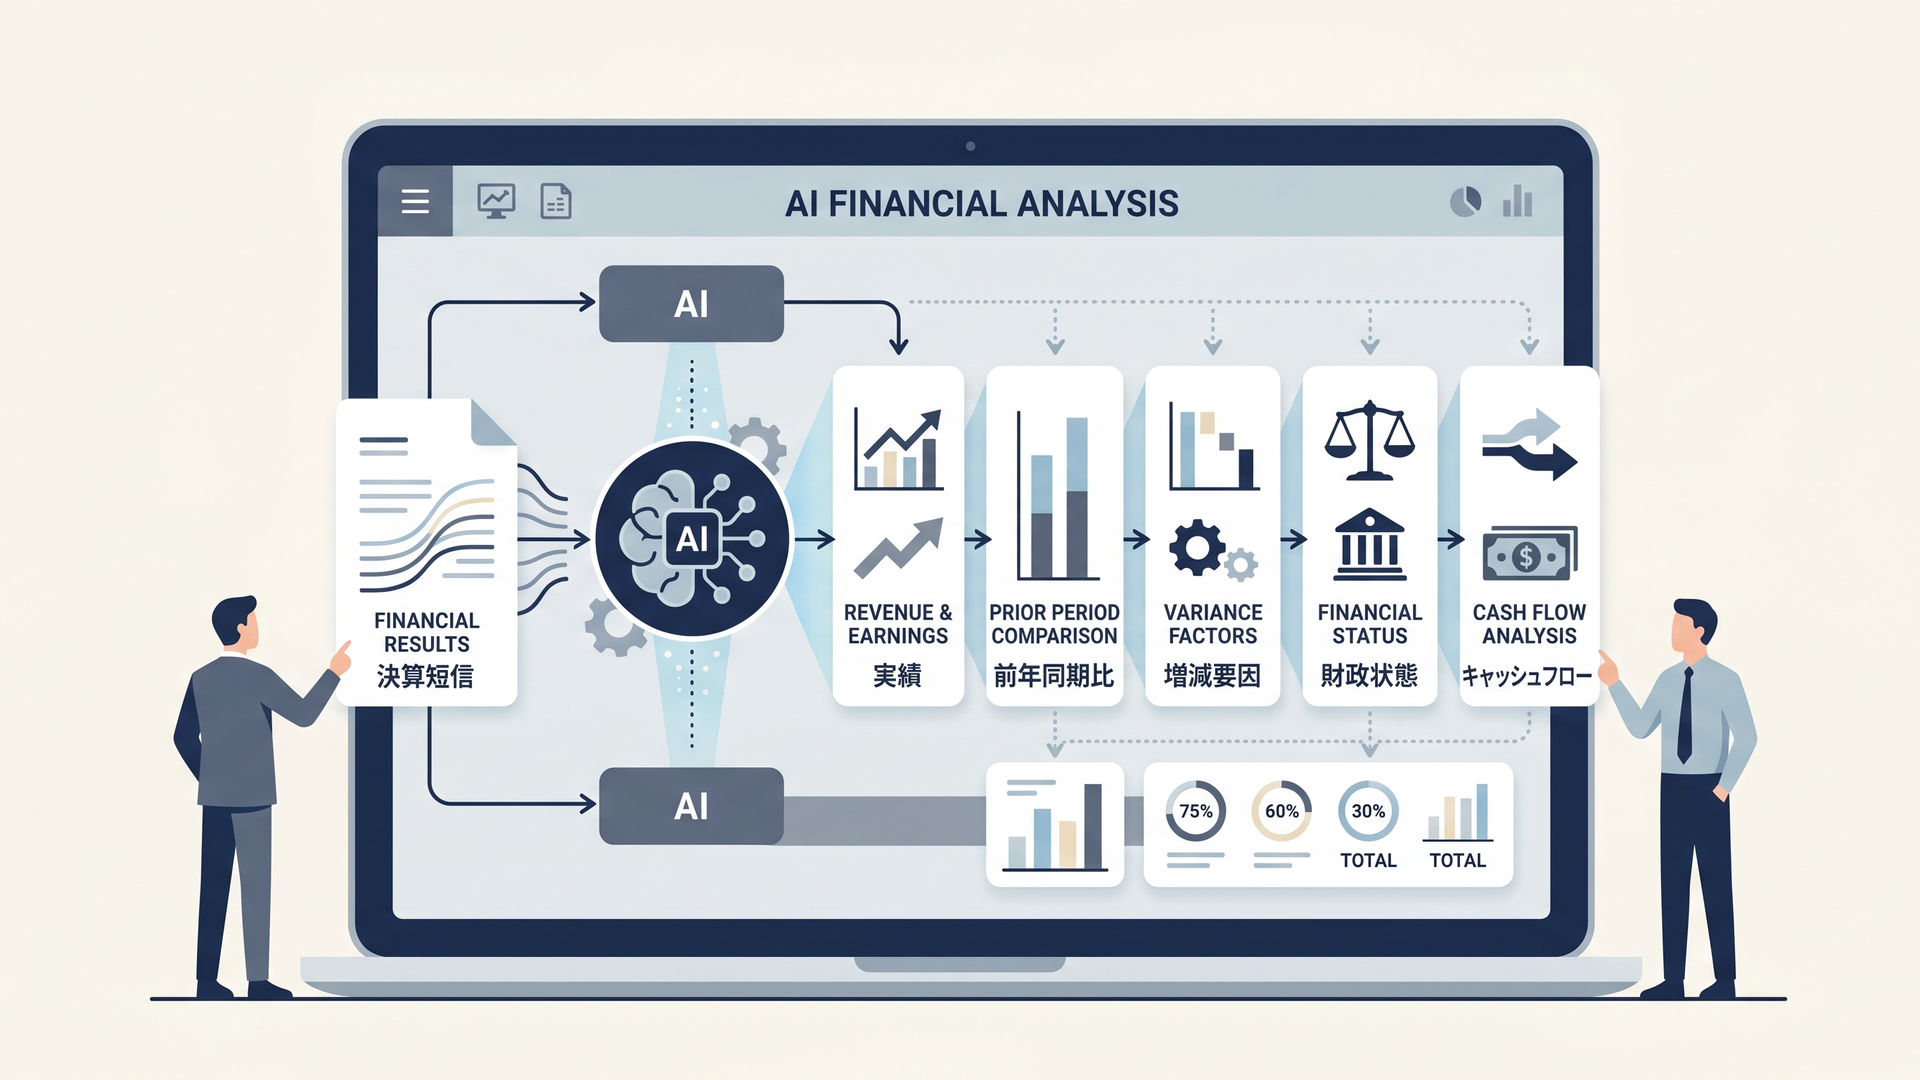
ChatGPTで決算短信を分析する5ステップとは?
結論からいえば、数値を拾う作業と、その数値に意味を与える作業を分離することが重要です。
私なら、次の5ステップで決算短信を確認します。
1. 当期実績を確認する:売上高・収益、営業利益、税引前利益、当期利益などを抽出する
2. 前年同期比を確認する:増減額・増減率を計算し、比較期間が正しいか確認する
3. 増減要因を分解する:数量、価格、為替、原価、セグメント、一過性損益などに分類する
4. 通期予想を確認する:従来予想から修正されたか、修正額と会社説明を確認する
5. BS・CF・注記を確認する:売上債権、棚卸資産、有利子負債、自己資本、営業CF、連結範囲、会計方針、後発事象などを見る
この順序にすると、「利益が増えた」という表面的な結果から一段深く入り、なぜ増えたのか、本業によるものか、財政状態や現金収支と整合しているかまで確認できます。
東京証券取引所は、上場会社について決算の内容が定まった場合、直ちに開示することを求めています。日本取引所グループでは「決算短信・四半期決算短信作成要領等(2026年7月版)」も公表されており、AIで分析する場合も企業公式の決算短信が最優先の一次資料です。
私がAIの回答を検証するときは、「転記」「比較軸」「PL・BS・CFのつながり」という3段階で見ています。
たとえば数値の転記が正しくても、損益計算書を前年同期と比較する一方で、財政状態計算書は前期末と比較するという違いを無視すれば、分析自体が誤ったものになります。
BSでは特に、売上債権や棚卸資産が利益の伸び以上に増えていないか、有利子負債が増加していないか、自己資本比率が大きく変化していないかを確認します。
つまり、PLだけで決算を評価しないことが重要です。
2023年の決算短信分析と現在のChatGPTは何が違う?
2023年当時よりPDFを扱いやすくなっていますが、2026年9月3日時点でも、「PDFをアップロードしたから全ページを完全に理解できた」と考えるのは危険です。
元ネタとなったQiita「ChatGPTで決算短信分析をしよう (1/n)」は2023年10月24日に公開されました。当時の検証では、決算短信特有のレイアウトや文字化け、表と数値の対応などが問題となり、PDFを安定して分析することが難しいと報告されています。Qiita
続編「ChatGPTで決算短信分析をしよう (2/n) ~My GPTsの作成」は2023年11月13日に公開され、事実と考察を区別する、定量情報と定性情報を分ける、不明事項を推測しない、といった指示が試されています。これは現在でも有効な設計思想です。Qiita
| 観点 | 2023年のQiitaでの検証 | 2026年9月3日時点 |
|---|---|---|
| PDF本文 | 読み込み不足や文字化けが課題 | デジタルテキストを抽出して分析可能 |
| 表・画像 | 適切に読み取れない場面があっ | PDF内画像の扱いはプラン・形式などに依存 |
| 分析指示 | My GPTsなどで指示を固定 | ファイルを渡し、論点別に質問する方法も有効 |
| 残るリスク | 読み込み不足・誤認識 | 単位、比較期間、画像表、注記の検証が必要 |
OpenAIの「ファイルアップロード FAQ」では、PDFなどの文書を扱える一方、埋め込まれた画像の処理方法はプランとファイル形式によって異なると説明されています。
2026年9月3日確認時点では、ChatGPT EnterpriseはPDFのVisual Retrievalに対応し、PDF内の画像・グラフ・図も処理できます。一方、その他のプランなどではテキストベースの検索となり、デジタルテキストを抽出する際に埋め込み画像は処理対象外になると公式FAQに記載されています。
したがって、画像化された表や複雑なレイアウトに重要情報がある場合は、AIの回答だけで「記載なし」と判断しない方が安全です。
機能やプラン別仕様は変更される可能性があります。実際に利用するときはOpenAIの最新公式情報を確認する必要があります。
ChatGPTへの指示はどう書けば決算短信を分析しやすい?
決算短信をアップロードして、いきなり「この会社の決算は良いですか」と聞く方法はおすすめしません。
まず事実を固定し、その後で解釈させる方が、誤りを発見しやすくなります。
最初は、たとえば次のように指示します。
添付した決算短信だけを根拠として、当期業績を前年同期と比較してください。主要項目について当期実績、前年同期実績、増減額、増減率を整理してください。会社が説明している増減理由と、あなたの解釈は明確に分けてください。根拠となるページまたは項目名を付け、資料から確認できない事項は推測せず「確認できない」としてください。
次に、財政状態を切り離して確認します。
当四半期末と前期末を比較し、売上債権、棚卸資産、有利子負債、自己資本または親会社所有者帰属持分、自己資本比率などの重要な変化を整理してください。増減理由が会社資料に記載されている場合は、その記載も示してください。
その後、通期予想とキャッシュフローを確認します。
通期業績予想が直近公表予想から修正されたか確認してください。修正がある場合は修正前、修正後、増減額、会社が説明している理由を整理してください。
当期利益と営業活動によるキャッシュ・フローの動きを比較し、両者が大きく乖離している場合は、運転資本、税金、配当受取など決算短信で確認できる要因を挙げてください。
さらに私は、利益の増減要因を本業、為替、一過性損益、持分法投資損益、金融損益、その他に分類させます。
ただし、「継続性が高い」「一過性である」と会社自身が明示していない場合、その分類はあくまで筆者またはAIによる分析です。
その場合は、「会社資料に記載された事実」と「分析上の仮説」を分け、不確かなものを断定しないよう指示することが重要です。
最後に、
この決算で、人間が原資料に戻って追加確認すべき箇所を3つ挙げてください。
と質問する方法も有効です。
会計・監査の実務では、AIに結論を出させるより、原資料へ戻るための索引を作らせる使い方の方が再現性は高いと私は考えています。
伊藤忠商事・トヨタ自動車の実例では何を確認する?
実際の決算短信を見ると、ChatGPT分析で重要なのは「増益か減益か」ではなく、数字同士の違和感を見つけることだと分かります。
伊藤忠商事|利益と営業CF、BSを一緒に見る
この事例のポイントは、利益が増えていても、運転資本と営業CFを別に確認することです。
伊藤忠商事は2026年8月6日、「2027年3月期 第1四半期決算短信〔IFRS〕(連結)」を公表しました。収益は3兆8,758億61百万円で前年同期比8.9%増、参考表示の営業利益は2,054億55百万円で20.3%増、当社株主に帰属する四半期純利益は2,937億63百万円で3.5%増でした。
業績を見ると、利益を構成する中身に大きな変化があります。
添付資料2頁では、有価証券損益が前年同期の1,305億円から381億円へ924億円減少する一方、持分法による投資損益は639億円から1,116億円へ478億円増えています。
ここでChatGPTには、
営業利益、有価証券損益、持分法による投資損益の前年差を分けてください。会社が説明している要因と、分析上の評価を分離して整理してください。
と聞くとよいでしょう。
違和感はキャッシュフローにあります。
営業活動によるキャッシュ・フローは前年同期の2,455億円から1,066億円へ減少しました。会社はエネルギー・化学品と住生活における運転資金の増加などをマイナス要因として説明しており、フリー・キャッシュ・フローも1,970億円から348億円へ減っています。
さらにBSを見ると、2026年6月末の総資産は17兆1,798億円と3月末から4,469億円増加しています。その要因には棚卸資産や営業債権の増加が含まれ、有利子負債も3兆6,727億円から4兆1,612億円へ増加しました。一方、株主資本比率は39.4%で横ばいです。
これは、PL→BS→CFをつなげて読む好例です。
利益だけなら増益ですが、BSでは棚卸資産・営業債権・有利子負債が増え、営業CFは減っています。ここから「なぜ利益と現金の動きが違うのか」という次の質問が生まれます。
また、伊藤忠商事は2026年1月1日付で普通株式1株を5株に分割しており、前年同期の1株当たり利益も分割が期首に行われたものと仮定して算定されています。EPS比較では、この注記を読み落としてはいけません。伊藤忠商事
人間が確認するなら、私は運転資金増加の中身、有価証券損益の内容、持分法投資損益の寄与先を優先します。
次回決算で継続して見るのは、運転資金の増加が反転して営業CFが回復するか、ネット有利子負債の増加が続くかです。
この事例から分かるChatGPT分析のポイントは、「増益企業」と要約させて終わらず、利益・BS・CFの不整合をAIに探させることです。
トヨタ自動車|営業減益と最終増益を分解する
この事例のポイントは、営業利益と最終利益が逆方向に動いたとき、利益段階を分解することです。
トヨタ自動車が2026年8月4日に公表した2027年3月期第1四半期決算では、営業収益は13兆5,254億円で前年同期比10.4%増、営業利益は1兆634億円で8.8%減でした。
一方、親会社の所有者に帰属する四半期利益は1兆4,770億円で75.6%増となっています。
違和感は「営業減益なのに最終利益が大幅増益」である点です。
要約四半期連結損益計算書を見ると、持分法による投資損益は2,106億85百万円、その他の金融収益は8,505億94百万円、為替差損益は1,123億78百万円の利益となり、税引前四半期利益は1兆9,638億62百万円まで増えています。
決算説明資料でも、営業外損益は前年同期の860億円から9,003億円へ増加したと整理されています。
ChatGPTには、
営業利益から税引前利益までの変動を科目別に整理し、前年同期との差額を示してください。営業外要因について、会社資料で確認できる事実と分析上の評価を分けてください。
と質問すると構造が見えやすくなります。
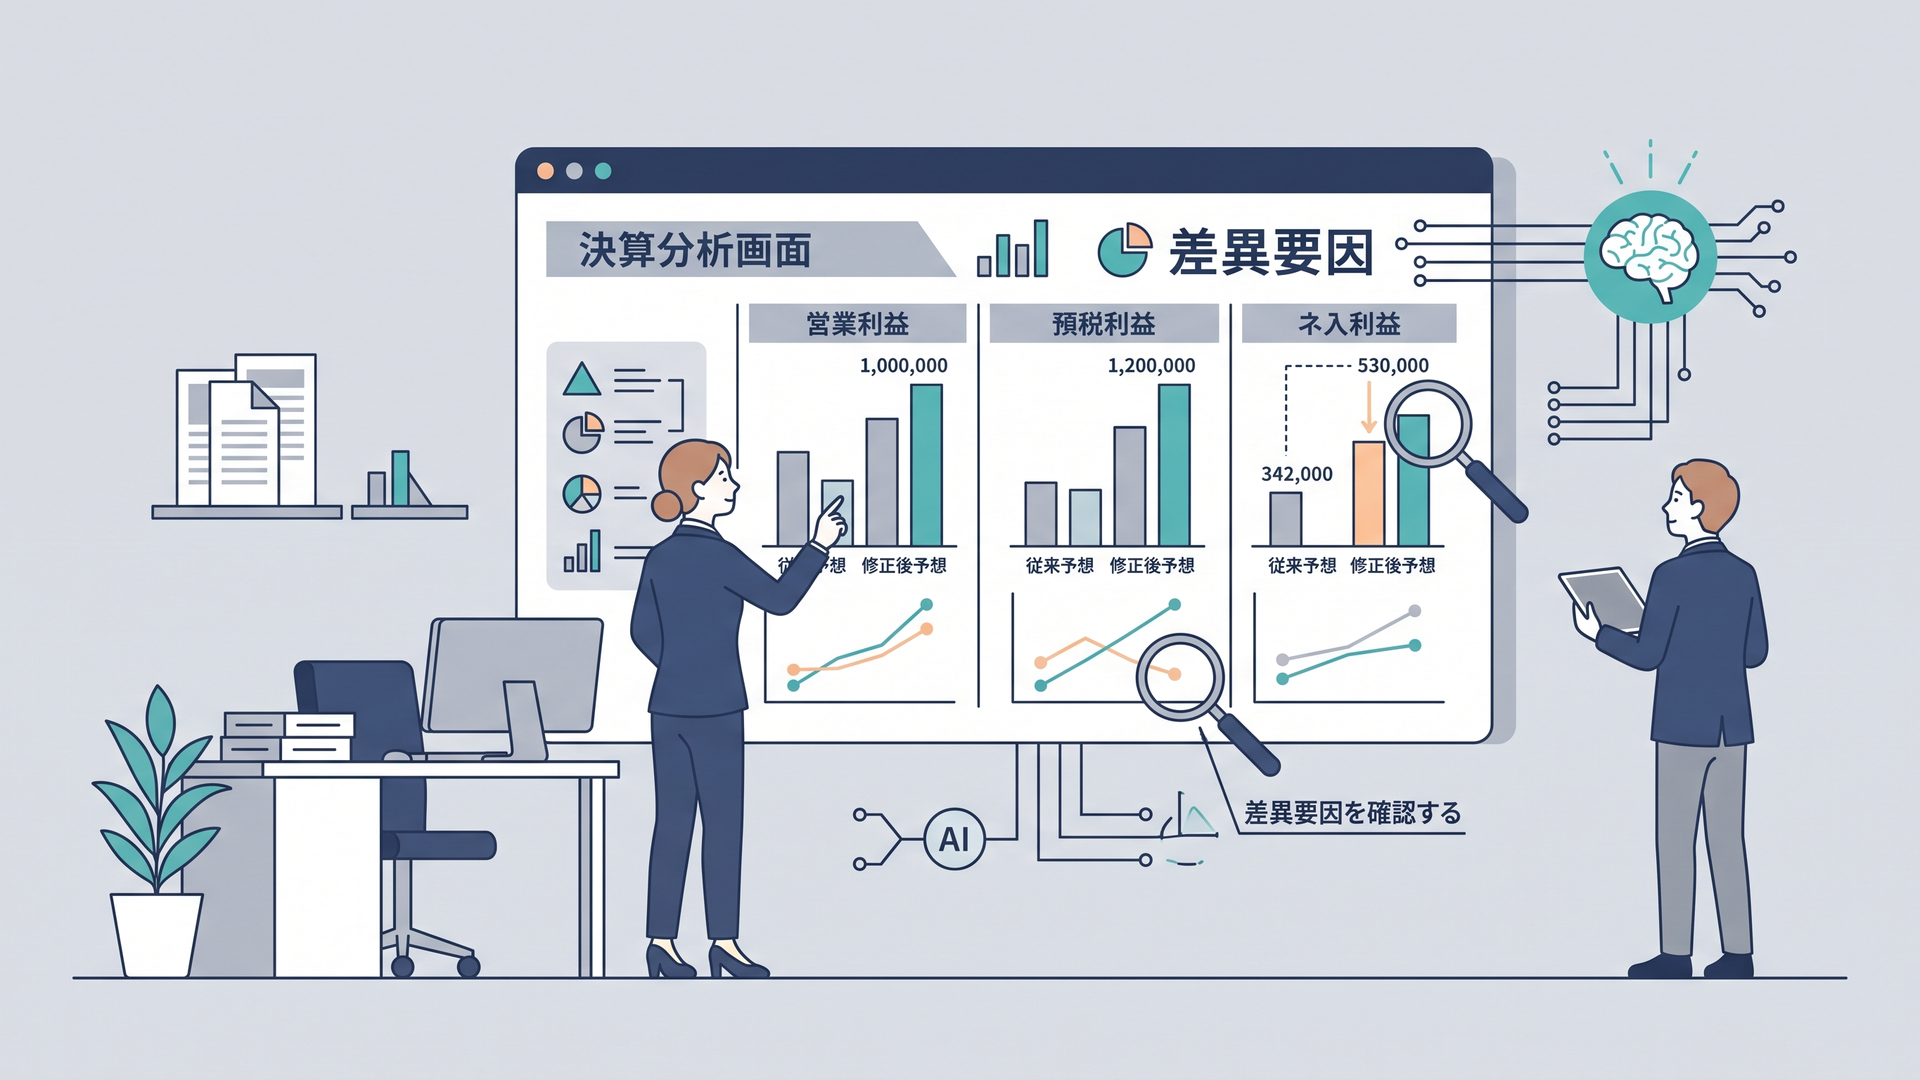
通期予想も重要です。
トヨタは2027年3月期の営業利益見通しを従来の3兆円から3兆4,000億円へ4,000億円引き上げました。決算説明資料では為替前提を米ドル150円から160円へ見直しており、スクリプト付き資料では中東向け代替物流ルートの構築による増販やバリューチェーン収益の拡大なども説明されています。
キャッシュフローも別の動きをしています。
営業活動によるキャッシュ・フローは5,365億51百万円で、前年同期の1兆8,764億81百万円から1兆3,399億円減少しました。キャッシュ・フロー計算書では「資産及び負債の増減ほか」が前年同期のプラス1,380億32百万円からマイナス1兆4,319億11百万円へ変化し、法人所得税の支払額も3,098億68百万円から8,294億35百万円へ増えています。
BS分析では、もう一つ注意点があります。
トヨタの2026年6月末の資産合計は102兆6,351億16百万円、親会社所有者帰属持分比率は36.4%で、2026年3月末の37.8%から低下しています。さらに短信では、当四半期の連結範囲の重要な変更が「有」とされ、日野自動車株式会社およびその連結子会社70社の除外が記載されています。
このため、BSの前期末比較をChatGPTにさせる場合、「資産が減った理由」を数字だけから推測させるのではなく、連結範囲の変更など注記事項を先に確認させる必要があります。
人間が確認するなら、私は営業外損益の内容、営業CF減少の要因、業績予想修正の前提を優先します。
次回決算では、大きく増えた営業外損益がどの程度再現するのか、営業CFが正常化するのかを継続して見たいところです。
この事例から分かるChatGPT分析のポイントは、最終利益だけを要約させず、営業利益→営業外損益→税引前利益→最終利益という橋渡しを作らせることです。
ChatGPTで決算短信を分析するとき、どこまでAIに任せるべき?
私見ですが、ChatGPTによる決算短信分析の最大の価値は、企業の良し悪しを決めてもらうことではありません。
人間が詳しく読むべき箇所を短時間で絞り込むことにあります。
特に注意すべきなのが単位です。
トヨタの決算短信では営業利益が「1,063,473百万円」と表示されています。これは約1兆634億円であり、1,063億円ではありません。百万円、億円、兆円を混在させて表を作る場合、AIが生成した数値は必ず原資料で照合すべきです。トヨタ自動車株式会社 公式企業サイト
比較期間にも注意が必要です。
損益計算書やキャッシュ・フロー計算書では当四半期と前年同期を比較する一方、財政状態計算書では通常、四半期末と前期末を比較します。
そのため、「すべて前年同期比で分析してください」という一括指示は避けた方がよいでしょう。
そして最も慎重であるべきなのがAIによる意味づけです。
営業利益100億円の増加と有価証券売却益100億円の増加、販売数量増加による増益と為替による増益は、金額が同じでも企業分析上の意味は異なります。
私は増減要因を、本業・為替・一過性損益・持分法投資損益・金融損益・運転資本に分ける方法が有効だと考えています。
ただし、この分類は会社が明示している場合を除き、あくまで分析上の整理です。AIに「一過性」と断定させるのではなく、「一過性の可能性があるため確認が必要」といった形で、事実と評価を分離する方が安全です。
また、第1四半期の進捗率だけで通期業績を機械的に評価することも避けるべきです。
季節性、販売時期、為替、原材料価格、設備投資、税金支払、投資先からの配当などにより、利益やキャッシュの発生時期は企業ごとに異なります。
ChatGPTには抽出・計算・比較・分類を任せ、人間は会計的な意味、異常値の理由、持続可能性を判断する。
長年、会計・監査の実務に携わってきた立場からは、この分業が最も実務に落とし込みやすいと考えています。
AIの性能が上がっても、一次資料へ戻って裏を取る工程そのものはなくならないでしょう。むしろAIで分析速度が上がるほど、「何を検証したか」を明確にすることの重要性は高まると考えます。
まとめ
ChatGPTで決算短信を分析する基本は、実績→前年同期比→増減要因→通期予想→BS・CF・注記の順で確認することです。
伊藤忠商事の事例では、増益の一方で営業CFが減少し、棚卸資産・営業債権・有利子負債も増えていました。トヨタ自動車では、営業減益にもかかわらず営業外損益の増加によって最終利益が大幅増益となっています。
見るべきなのは「増えた・減った」だけではありません。
なぜ動いたのか、本業によるものか、利益は現金を伴っているか、BSや注記と整合しているか。
ここまで問いを分解することで、ChatGPTは単なる要約ツールではなく、決算短信の違和感と追加確認事項を洗い出す実務的な分析補助ツールになります。
よくある質問
ChatGPTに決算短信のPDFをそのままアップロードできますか?
PDFはChatGPTで扱える文書形式です。
ただし、PDF内に埋め込まれた画像・グラフまで処理できるかはプランやファイルの扱い方によって異なります。2026年9月3日時点の仕様はOpenAI公式FAQで確認するのが確実です。
ChatGPTが抽出した決算数値をそのまま信用してよいですか?
重要な数値は企業公式IRや決算短信などの一次資料へ戻って照合することをおすすめします。
特に単位、比較期間、株式分割、連結範囲の変更、予想修正、一過性損益、営業CFは確認が必要です。
決算短信で最初に見るべき項目は何ですか?
まず当期実績と前年同期比を確認し、その後に増減要因と通期予想を確認すると全体像をつかみやすくなります。
そのうえで売上債権・棚卸資産・有利子負債などのBS、営業CF、重要な注記まで確認すると、数字の背景をより正確に理解できます。
主な参照資料
日本取引所グループ「決算短信作成要領・四半期決算短信作成要領」(2026年7月版)。
OpenAI Help Center「ファイルアップロード FAQ」「PDF のビジュアル検索 FAQ」(2026年9月3日確認)。
Qiita「ChatGPTで決算短信分析をしよう (1/n)」(2023年10月24日)、「ChatGPTで決算短信分析をしよう (2/n) ~My GPTsの作成」(2023年11月13日)。第1回 第2回
伊藤忠商事「2027年3月期 第1四半期決算短信〔IFRS〕(連結)」(2026年8月6日、サマリー情報・添付資料2~3頁等)。
トヨタ自動車「2027年3月期 第1四半期決算短信〔IFRS〕(連結)」「2027年3月期 第1四半期決算」(2026年8月4日、サマリー情報・添付資料2、4、5、7、10頁等)。
著者プロフィール:篠原誠一。長年、監査法人で上場会社等の監査や会計実務に従事してきた実務家です。現在は、会計・監査の専門知識とAI・Officeツールを組み合わせ、実務の精度向上と効率化につながる方法を調査・検証しています。
執筆:篠原誠一
コメント