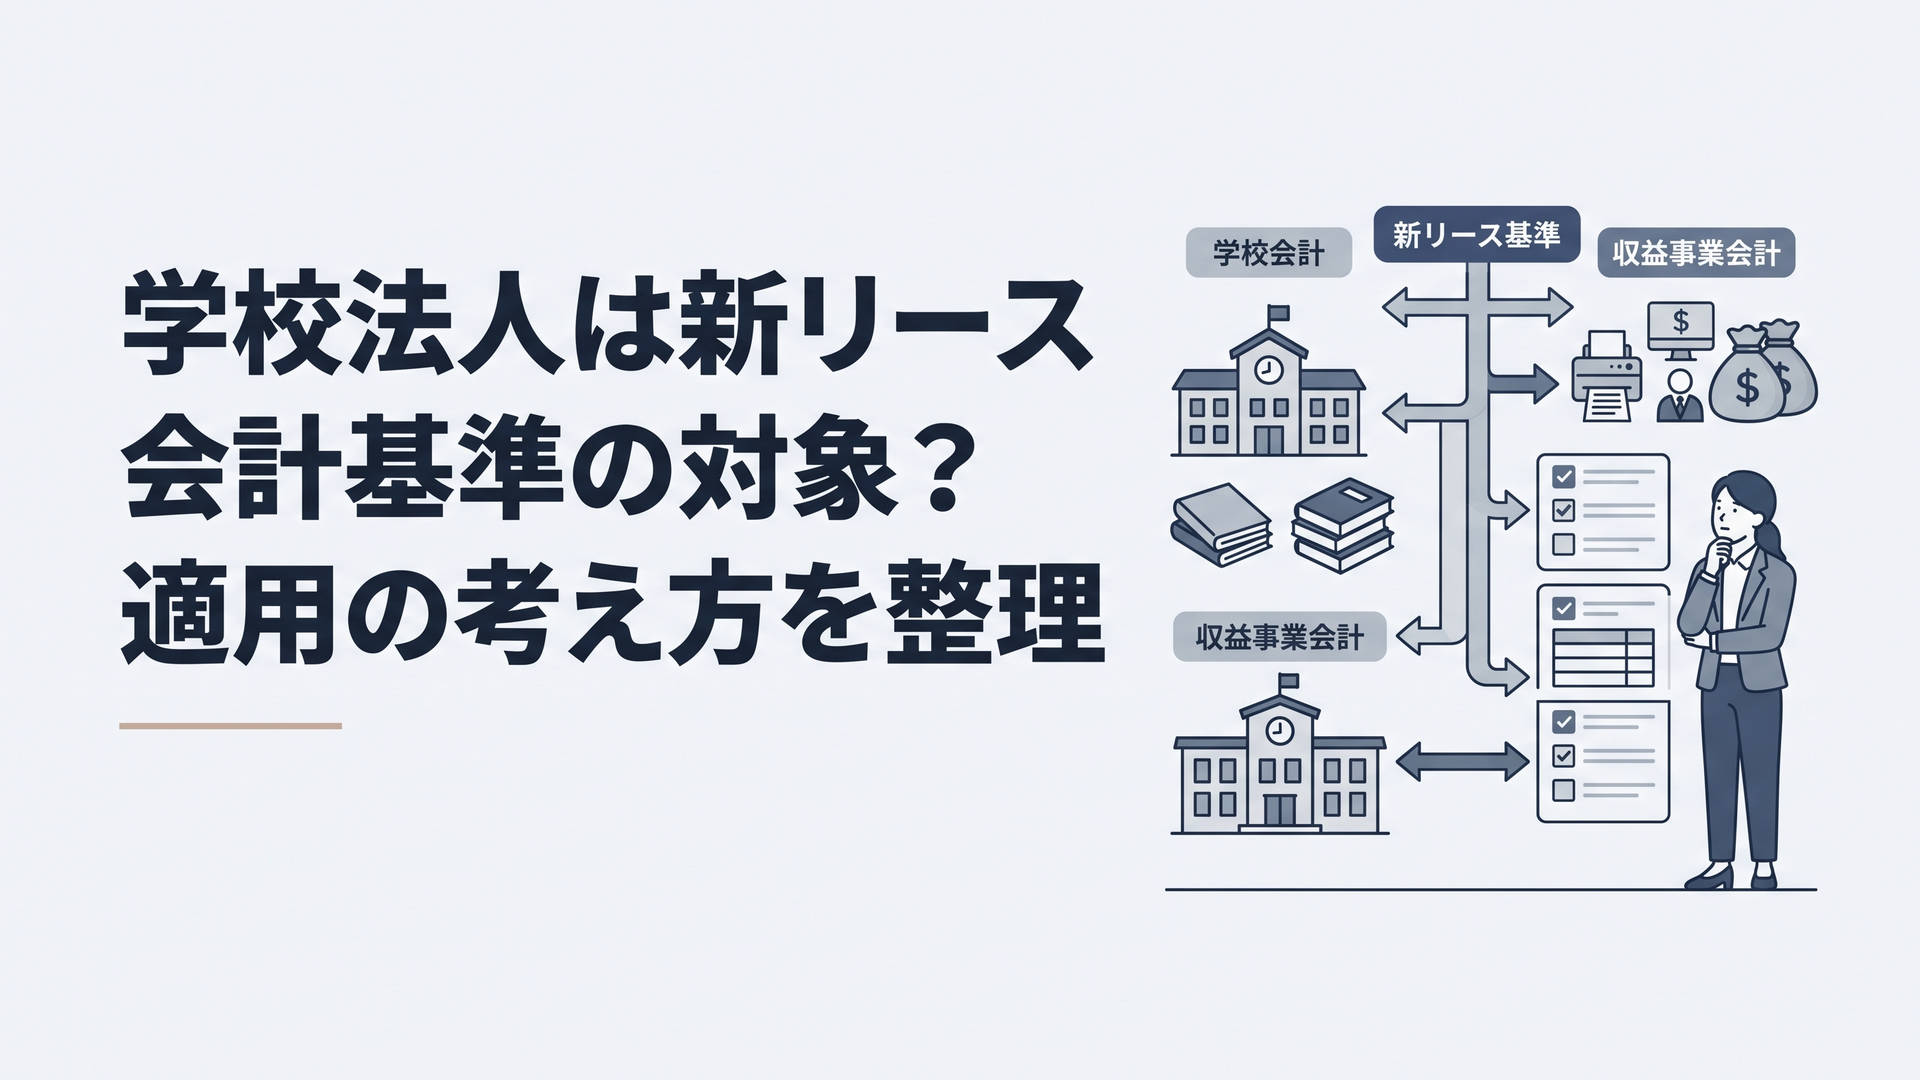
私立学校法人の学校会計に新リース会計基準が自動適用されるわけではなく、収益事業も一律適用ではありません。
重要なのは、「学校法人かどうか」だけで結論を出さず、学校会計・収益事業会計・別法人を分けて適用する会計ルールを確認することです。企業会計基準第34号の変更内容と一般企業における実務対応は、「新リース会計基準とは?」で全体像を解説しています。
なお、本記事でいう学校法人は私立学校法上の学校法人・準学校法人を想定しており、国立大学法人等は別の会計体系です。
学校法人は新リース会計基準の対象?まず3つの会計単位に分ける
結論を先に整理すると、学校法人全体について「対象」「対象外」の二択で判断するのは適切ではありません。
実務では、まず次の3区分に分けると、新リース会計基準との関係が見えやすくなります。
| 区分 | 基本となる会計ルール | 企業会計基準第34号との関係 |
|---|---|---|
| 学校会計 | 学校法人会計基準、文部科学省通知、学校法人会計の実務指針等 | 2027年4月から自動的に第34号へ移行するわけではない |
| 収益事業会計 | 学校法人会計の慣行も踏まえ、一般に公正妥当と認められる企業会計の原則 | 第34号を含む企業会計との関係を検討するが、一律適用とは限らない |
| 出資会社など別法人 | その法人自身に適用される会計基準 | 日本基準で第34号を適用する法人なら対応を検討 |
企業会計基準委員会(ASBJ)は2024年9月13日、企業会計基準第34号「リースに関する会計基準」と企業会計基準適用指針第33号を公表しました。第34号第58項では、2027年4月1日以後開始する連結会計年度・事業年度の期首から適用し、2025年4月1日以後開始する年度から早期適用できると定めています。
借手については、短期リースや少額リースなどの取扱いを除き、オペレーティング・リースを含むリースについて使用権資産とリース負債を認識する考え方が導入されます。従来の企業会計と比べ、貸借対照表に表れるリースの範囲が大きく広がる点が特徴です。
しかし、私立学校法人には企業とは別に学校法人会計基準があります。
現行の学校法人会計基準は私立学校法第101条に基づく文部科学省令であり、文部科学省は全ての学校法人・準学校法人がこれに従って会計処理や計算書類の作成を行う必要があると説明しています。改正基準は2025年4月1日に施行されました。
したがって、「企業は2027年度から新リース会計だから、私立学校法人も同じタイミングで全面的に使用権資産方式へ変える」という理解は正確ではありません。
私がこの論点を検討するなら、契約内容を見る前に、まず「その取引はどの会計単位に属するのか」を確定します。法人格→会計単位→契約内容という順番で整理することが、判断を誤らないための基本です。
学校会計のリース処理は現在何に従う?
学校法人の通常の学校会計では、文部科学省が2008年9月11日に発出した「リース取引に関する会計処理について」が重要な実務上の根拠です。
文部科学省は、学校法人会計におけるリース取引の取扱いを統一する目的でこの通知を発出しています。日本公認会計士協会(JICPA)も2009年1月21日、学校法人委員会報告第41号「『リース取引に関する会計処理について(通知)』に関する実務指針」を公表しました。
学校法人向けの取扱いでは、ファイナンス・リース取引について通常の売買取引に準じた会計処理を行うことを基本としつつ、一定の場合には通常の賃貸借取引に準じた処理が認められています。
代表的なのは次のケースです。
- リース料総額が学校法人の固定資産計上基準額未満であるもの
- リース期間が1年以内であるもの
- 所有権移転外ファイナンス・リースで、リース契約1件当たりのリース料総額が300万円以下であるもの
この取扱いは文部科学省通知に明記されており、現在公表されている学校法人の会計実務でも確認できます。神奈川県公式サイト
ここが企業会計基準第34号との大きな違いです。
企業会計でオペレーティング・リースのオンバランス化が進むことだけを理由に、学校会計も使用権資産・リース負債方式へ自主的に変更することは適切ではありません。
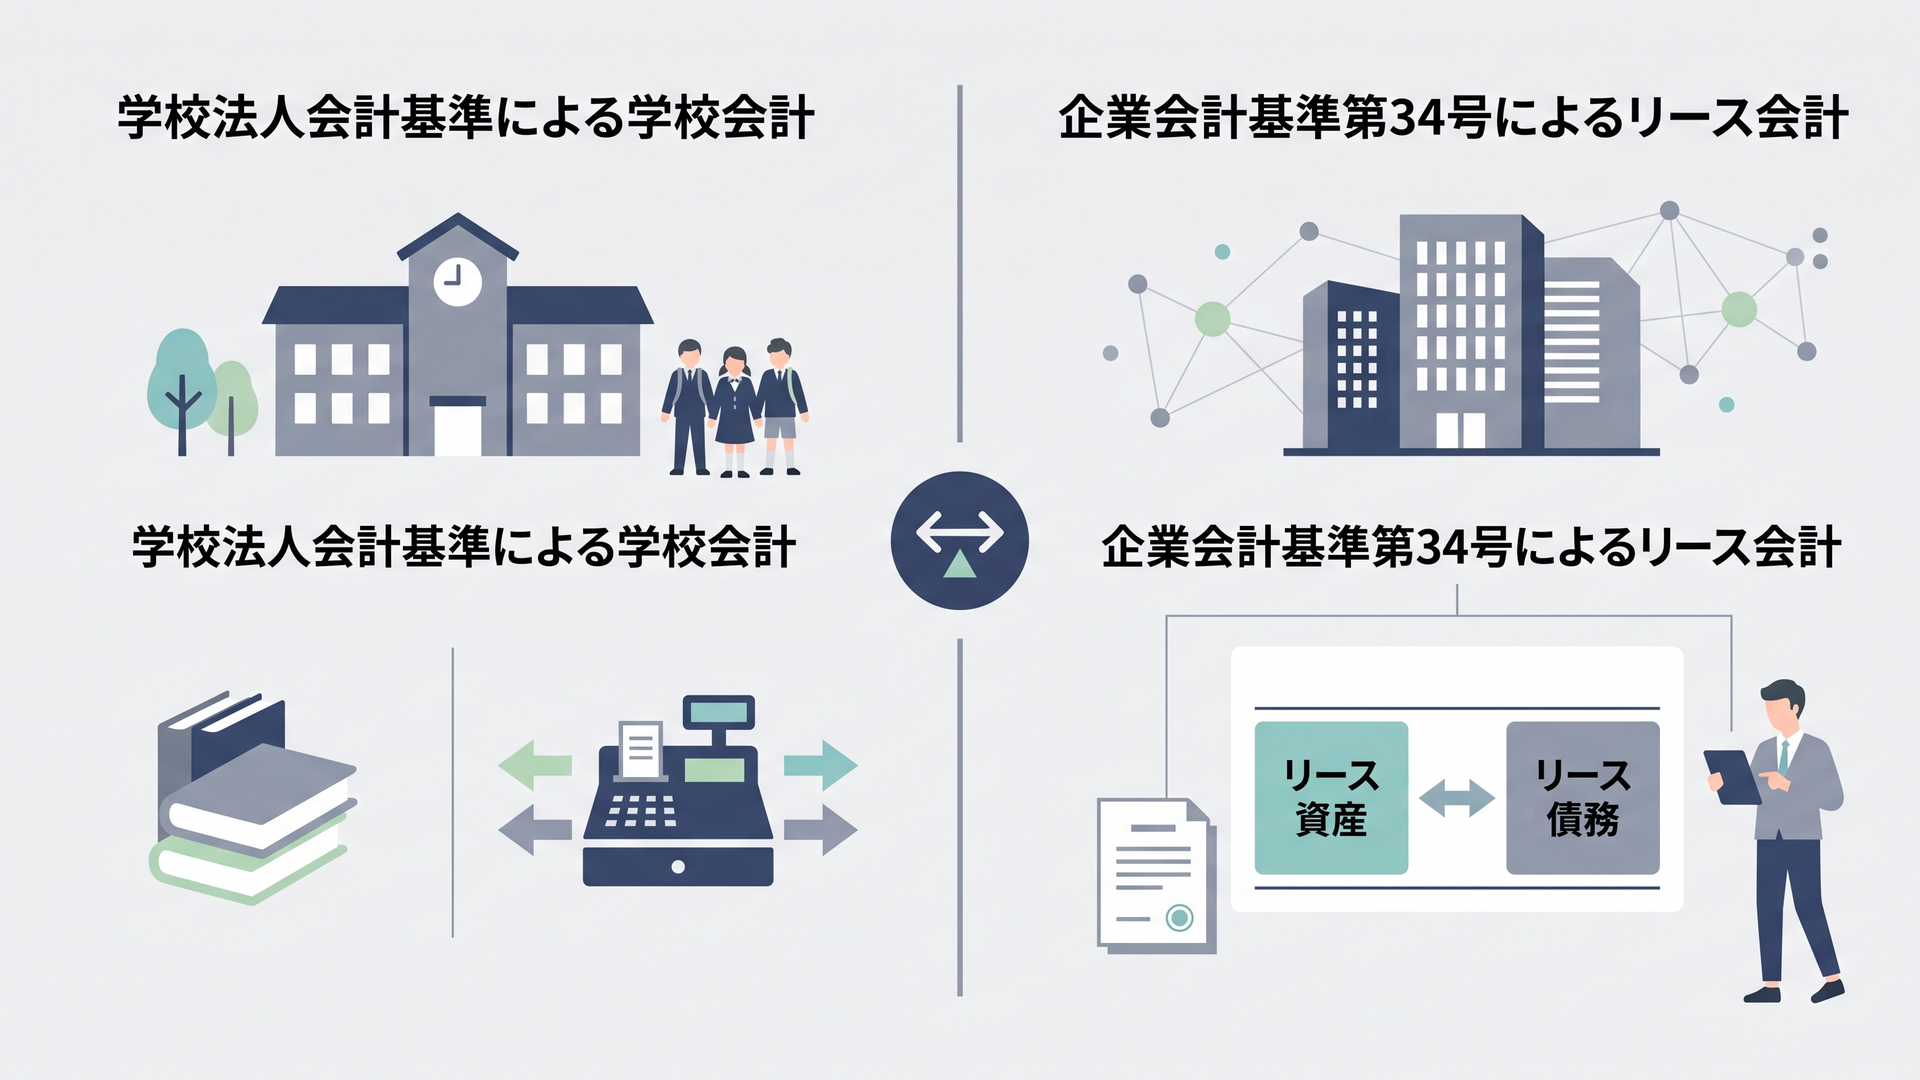
2026年9月5日時点で文部科学省の学校法人会計基準関連情報とJICPAの学校法人向け公表物を確認すると、私立学校法人の学校会計について、2008年のリース通知を企業会計基準第34号方式へ一律に置き換える新たな取扱いは確認できません。JICPAの現行の非営利分野公表物一覧にも、2008年9月11日付のリース通知が学校法人の資産・負債に関する資料として掲載されています。
したがって現時点では、学校会計については既存の学校法人会計のルールを基礎に処理し、今後の文部科学省やJICPAの改正情報を確認するという姿勢が妥当です。
収益事業会計に企業会計基準第34号は適用される?
ここは今回の論点で最も注意が必要です。
現行の学校法人会計基準第3条は、収益事業会計に係る会計処理と貸借対照表・損益計算書の作成について、「一般に公正妥当と認められる企業会計の原則」に従うことを求めています。
一見すると、「それなら企業会計基準第34号がそのまま適用される」と考えたくなります。
しかし、ここで一段慎重な判断が必要です。
文部科学省が2025年に公表した学校法人会計の解説資料では、収益事業会計について、学校法人会計の慣行も踏まえながら企業会計の原則に従うと説明しています。さらに、企業会計には大企業向けの企業会計基準だけでなく、中小企業向けの会計指針など複数の枠組みがあるため、全ての収益事業会計に企業会計基準を一律適用させる趣旨ではないことも明示されています。
この説明は、新リース会計基準を考えるうえで非常に重要です。
つまり、学校法人会計基準第3条から確実に言えるのは、収益事業会計では企業会計の考え方を踏まえる必要があるというところまでです。
一方で、「企業会計基準第34号が全ての学校法人の収益事業会計へ当然に強制適用される」とまでは、第3条だけから結論付けることはできません。
実務では、その収益事業会計が採用している会計処理の体系、事業規模、従来の会計方針、学校法人会計の慣行、監査の有無や監査人との協議などを踏まえて判断する必要があります。
これは評価者の指摘でも重要だった点です。「一般に公正妥当と認められる企業会計の原則」と「ASBJが公表する個別の企業会計基準を一律に適用すること」は、同じ意味ではありません。
ただし、第34号を検討対象から外してよいという意味でもありません。
収益事業会計でASBJの企業会計基準を会計処理の基礎としている場合や、企業会計基準との整合性を重視している場合には、第34号が2027年4月1日以後開始年度から適用されることを踏まえ、リース取引の取扱いを事前に検討しておく必要があります。
実在する学校法人ではリースをどう扱っている?
実務の姿を確認するうえでは、実在する学校法人が公開している経理規則も参考になります。
例えば学校法人親和学園が公開している経理規則では、ファイナンス・リース取引について、固定資産計上基準額未満、リース期間1年以内、または所有権移転外ファイナンス・リースで契約1件当たりのリース料総額300万円以下の場合に、賃貸借取引に準じた処理を行う取扱いが示されています。
これは、文部科学省の2008年通知で示された考え方が、学校法人の具体的な経理ルールに落とし込まれている例として理解できます。
この事例からも、私立学校法人の学校会計が「企業会計基準第34号の公表によって自動的に全面変更された」と考えるべきではないことが分かります。
一方、検索時には国立大学法人の情報と私立学校法人の情報を混同しないことにも注意が必要です。
文部科学省は2026年1月30日に国立大学法人会計基準等を改訂し、国立大学法人等の借手リースについて、オペレーティング・リースとファイナンス・リースの区分にかかわらず、使用権資産とリース負債を計上する単一の会計処理モデルを導入する内容を示しています。
これは私立学校法人とは別体系です。
「大学のリース会計が変わる」という情報だけを見て、自法人にも同じ処理を当てはめないことが重要です。制度改正を調べる際には、「私立学校法人」「国立大学法人」「株式会社等」を明確に分けて一次情報を確認する必要があります。
学校法人は今何を準備すべき?実務家としての考察
私見では、学校法人が2027年を見据えて最初に行うべきことは、使用権資産やリース負債の仕訳を先に作ることではありません。
優先すべきなのは、契約と会計単位を結び付けた契約台帳を整備することです。
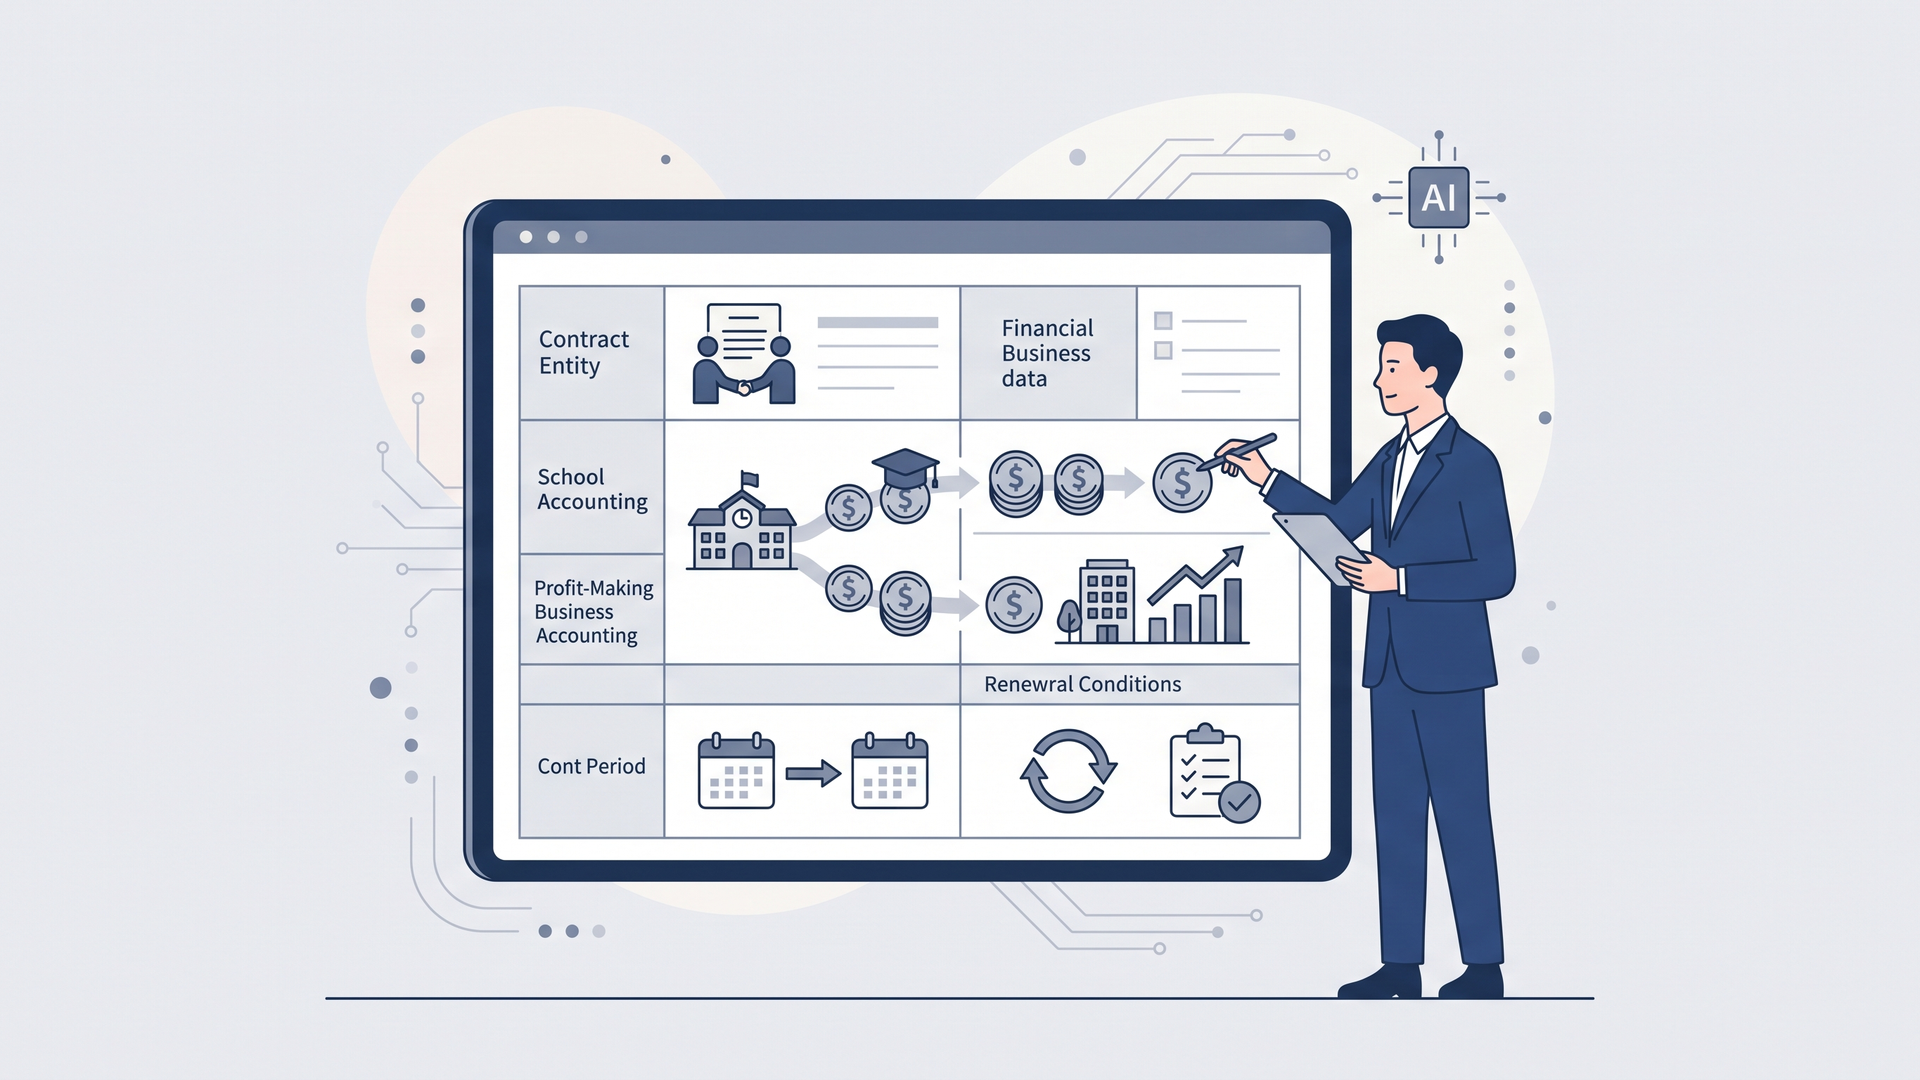
私なら、契約主体、利用部門、学校会計・収益事業会計・別法人の区分、契約開始日、契約期間、更新条件、解約条件、支払額、対象となる資産、現在の会計処理まで一覧化します。
特に注意したいのは、「リース契約」という名称の契約だけを抽出して終わらせないことです。
企業会計基準第34号では、リースを原資産を使用する権利を一定期間にわたり対価と交換に移転する契約または契約の一部分として捉え、契約の中にリースが含まれるかを判断します。したがって、第34号との関係を検討する収益事業会計では、賃貸借契約やサービス契約なども含め、契約の実質を見る必要があります。
監査・会計実務に長く携わってきた立場から見ると、制度改正対応で時間を要するのは、会計基準の文章を読む作業だけではありません。
実際には、契約書が各部署に分散している、更新条件を経理部門が把握していない、学校会計と収益事業会計のどちらが利用しているか不明確といった、情報管理上の問題が後になって大きな負担になりやすいと考えます。
その意味で、新リース会計基準への準備を単なる「仕訳変更プロジェクト」と考えるのは狭すぎます。
私は、契約管理・会計単位・利用実態をつなぐ業務改善プロジェクトとして進める方が合理的だと考えています。
例えば一つの不動産賃貸借契約を学校部門と収益事業の双方が利用しているなら、契約主体だけでなく、実際の利用状況、費用負担、会計区分まで整理する必要があります。
こうした情報が整っていれば、将来、文部科学省やJICPAから私立学校法人向けの新たなリース取扱いが示された場合でも、対象契約を一から探し直さずに済みます。
反対に、学校会計について「企業会計がオンバランス化するから」という理由だけで使用権資産・リース負債方式へ変更することには慎重であるべきです。
学校法人会計基準には継続性の原則もあり、会計処理の変更は所轄庁への提出書類や監査との整合性にも関係します。経済的な実態を把握することと、適用すべき会計基準を勝手に変更することは別問題です。
制度改正では、「新しい基準を知る→すぐ仕訳を変える」ではなく、適用する会計体系を特定する→対象契約を把握する→必要な会計処理を決めるという順番が重要だと考えます。
まとめ
学校法人の新リース会計基準への対応は、法人全体を一括して対象・対象外と判断する問題ではありません。
私立学校法人の通常の学校会計には、企業会計基準第34号が2027年4月から自動適用されるわけではなく、従来の学校法人会計基準、文部科学省のリース通知、JICPAの実務指針等を基礎に処理します。
一方、収益事業会計は学校法人会計基準第3条により一般に公正妥当と認められる企業会計の原則に従います。ただし、文部科学省は企業会計基準を一律に適用する趣旨ではないと説明しているため、第34号を当然に強制適用すると断定せず、自法人が採用する会計体系との関係を個別に確認することが重要です。
実務上の準備としては、学校会計・収益事業会計・別法人を切り分け、契約主体、利用部門、契約期間、更新・解約条件などを把握できる契約台帳を整備しておくことが有効です。
新リース会計基準への対応で最初に決めるべきなのは仕訳ではありません。「この契約に、そもそもどの会計ルールが適用されるのか」を明確にすることが出発点です。
よくある質問
私立学校法人は2027年4月から新リース会計基準を適用しますか?
通常の学校会計について、企業会計基準第34号の適用開始日がそのまま適用されるわけではありません。学校法人会計基準や文部科学省の学校法人向けリース通知などに基づいて処理を検討します。
収益事業会計には企業会計基準第34号を必ず適用しますか?
一律に「必ず適用」とは言えません。学校法人会計基準第3条は企業会計の原則への準拠を求めていますが、文部科学省は、全ての収益事業会計に大企業向けの企業会計基準を一律適用させる趣旨ではないと説明しています。採用している会計体系や従来の会計方針を踏まえ、個別に判断する必要があります。
国立大学法人も私立学校法人と同じ扱いですか?
同じではありません。国立大学法人には独自の国立大学法人会計基準があり、2026年1月30日の改訂では新しいリースの単一会計処理モデルを導入する内容が示されています。私立学校法人の学校会計とは分けて考える必要があります。
執筆:篠原誠一
コメント