新リース会計基準では、家賃・オフィス賃料もリースの定義を満たせば、借手は原則として使用権資産とリース負債を計上します。
重要なのは「地代家賃」という勘定科目ではなく、特定された資産を支配して使用する契約か、リース期間を何年と判断するか、どの支払額を測定に含めるかです。
企業会計基準委員会(ASBJ)は2024年9月13日に企業会計基準第34号「リースに関する会計基準」等を公表しました。原則適用は2027年4月1日以後開始する連結会計年度・事業年度で、2025年4月1日以後開始年度から早期適用できます(企業会計基準第34号第58項)。
なお、2026年9月時点のASBJの基準一覧では、企業会計基準第34号は2025年4月23日修正、適用指針第33号は2025年10月16日修正とされています。第34号の2025年4月23日修正について、ASBJは会計処理・開示を実質的に変更するものではないと説明しており、実務では常に最新版を確認することが重要です。
新リース会計基準全体の変更点は、「新リース会計基準とは?」で整理しています。
この記事で押さえるポイントは、次の5つです。
- 家賃・オフィス賃料が新リース会計基準の対象になる条件
- 使用権資産・リース負債をいくら計上するのか
- 更新・解約オプションを含む不動産のリース期間
- 共益費、フリーレント、少額リース、敷金、土地・借地権の扱い
- 2027年の原則適用までに経理が整備すべき契約管理
新リース会計基準で家賃は何が変わる?対象判定の入口
新基準の最大の変化は、従来の借手オペレーティング・リースを含め、借手のリースについて原則として資産・負債を認識するモデルへ移ることです。ASBJも、新基準の開発目的を借手のリースに係る資産・負債の認識と説明しています。
ただし、「家賃を払っているから対象」と機械的に判断するわけではありません。
企業会計基準適用指針第33号第5項では、契約が「特定された資産の使用を支配する権利」を一定期間にわたり対価と交換に移転する場合、その契約はリースを含むとされています。
使用期間全体を通じて、借手側には「資産の使用から生じる経済的利益のほとんどすべてを享受する権利」と「資産の使用を指図する権利」の双方が必要です。
典型的な特定フロアのオフィス、店舗、倉庫、土地などは、この判定の対象になりやすいでしょう。一方、契約書で資産が指定されていても、供給者が使用期間全体を通じて実質的に他の資産へ代替でき、代替による経済的利益も得られる場合は「特定された資産」に該当しないことがあります(適用指針第6項)。
ここで従来実務から意識を変える必要があります。
「地代家賃勘定を集計する」のではなく、「特定された資産を使っている契約を探す」ことが契約棚卸しの出発点です。
PwC Japan有限責任監査法人も、2025年3月12日公表の「新リース会計基準の適用に向けた準備およびスケジュール」で、従来リースとして処理していなかった業務委託契約等にもリースが含まれ、資産・負債計上の対象になる可能性があると指摘しています。
私が実務上重視するのもこの点です。賃貸借契約だけを探す方法では、逆に家賃ではない名称の契約に埋め込まれたリースを見逃す可能性があります。
使用権資産・リース負債はいくら?家賃100万円で試算
契約がリースに該当すれば、借手はリース開始日に原則として使用権資産とリース負債を計上します。
適用指針第18項・第19項では、リース負債は原則として開始日時点で未払いのリース料を現在価値に割り引いて算定します。使用権資産には、そのリース負債を基礎として、開始日までに支払ったリース料、付随費用、資産除去債務に対応する除去費用などを加え、リース・インセンティブを控除します。
たとえば、次のように単純化したオフィス契約を考えてみます。
| 項目 | 単純化した前提 |
|---|---|
| 月額賃料 | 100万円 |
| 年間賃料 | 1,200万円 |
| リース期間 | 5年 |
| 名目支払総額 | 6,000万円 |
| 割引率 | 3% |
| リース負債の現在価値 | 約5,496万円 |
ここでは、毎年末に1,200万円を5年間支払うものとして計算しています。敷金、フリーレント、リース・インセンティブ、資産除去債務、契約変更などは考慮していません。
それでも、従来は毎月100万円の家賃として認識していた契約から、5,000万円を超えるリース負債が貸借対照表に現れ得ることが分かります。
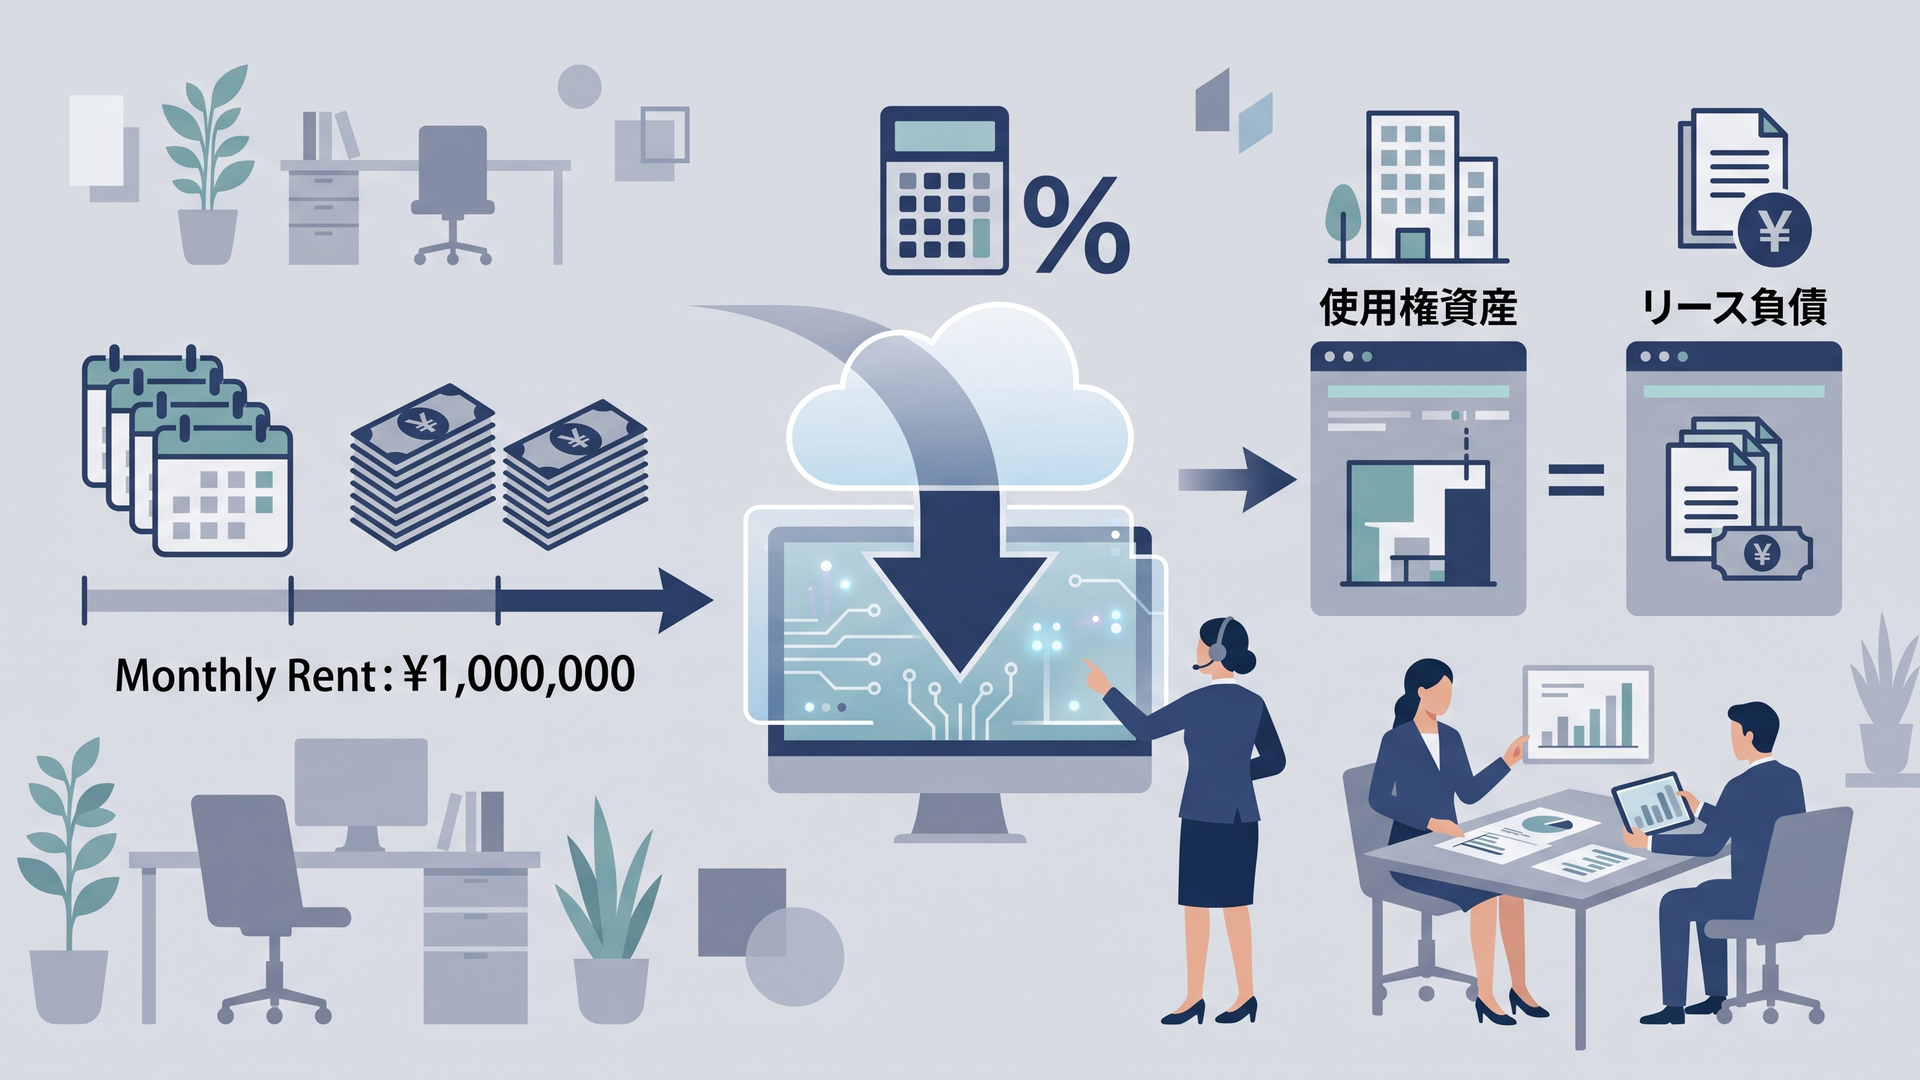
計上後は、使用権資産の減価償却とリース負債に係る利息の認識へ移ります。したがって、新基準は単なる「地代家賃から別科目への振替」ではありません。
総資産と負債が増えるほか、従来の賃借料が減価償却費と利息へ分かれるため、EBITDAなどのKPIにも影響し得ます。ただし、その方向や大きさは契約内容、表示方法、各社のKPI定義によって異なり、会計基準を適用しただけで事業のキャッシュ創出力が改善するわけではありません。
使用権資産とリース負債の仕訳は、「新リース会計基準の仕訳と会計処理」で詳しく解説しています。
不動産リースの期間はどう決める?更新・解約の判断例
家賃・オフィス賃料の会計処理では、契約書に書かれた契約期間と、会計上の「借手のリース期間」が一致するとは限りません。
企業会計基準第34号では、借手のリース期間を、次の3つを基礎として決定します。
| 構成要素 | 内容 |
|---|---|
| 解約不能期間 | 借手が物件を使用することが確定している期間 |
| 延長オプションの対象期間 | 借手が更新することが合理的に確実な期間 |
| 解約オプションの対象期間 | 借手が解約しないことが合理的に確実な期間 |
例えば契約書に「契約期間1年・毎年更新」と書かれていても、重要な内装設備を設置し、5年間使用しなければ投資を回収できない場合には、会計上のリース期間が1年を超える可能性があります。
反対に、過去に同じオフィスを長期間使用した実績があっても、重要な内装設備がなく、代替物件への移転が容易であれば、更新期間を含めないこともあります。
単に「何年使う予定か」を担当者へ質問するだけでは足りません。契約条件、設備投資、移転費用、立地の重要性、事業計画など、更新や解約に関する経済的な事情を確認する必要があります。
最初に解約不能期間を確認する
判断の出発点は、契約書の表題上の期間ではなく、借手が実際に解約できない期間です。
例えば、契約期間が1年でも、借手が3か月前に通知すれば解約できる普通借家契約では、解約不能期間の出発点が3か月となる場合があります。
一方、貸手が契約更新を拒絶するには正当な事由が必要で、実際に更新を拒絶する事情がない場合、借手は契約期間を超えて物件を使用できる延長オプションを持っていると考えます。
この場合、契約期間が1年だからリース期間も1年とするのではありません。
まず3か月の解約不能期間を確認し、その後について、借手が延長すること、または解約しないことが合理的に確実な期間を検討します。
更新・解約判断で確認する5つの要素
更新オプションを行使すること、または解約オプションを行使しないことが合理的に確実かどうかは、主に次の要素から判断します。
- 更新後の賃料、違約金などの契約条件
- 重要な内装設備や建物附属設備への投資
- 原状回復、移転、物件探索など解約に伴うコスト
- 店舗やオフィスの立地・機能の事業上の重要性
- 更新・解約オプションに付された行使条件
一つの要素だけで機械的に決めるのではなく、これらを総合して判断します。
例えば、多額の内装投資があるからといって、常に内装設備の耐用年数までリース期間になるわけではありません。
店舗の収益状況によって撤退する可能性があるのか、戦略上重要な店舗として損益だけでは撤退しないのかによっても結論は変わります。
ASBJの設例ではリース期間をどう判断している?
ASBJの設例を、実務で使いやすい形に整理すると次のようになります。
| 契約・物件 | 主な判断材料 | リース期間の判断例 |
|---|---|---|
| 1年更新の通常店舗 | 重要な設備投資あり、5年ごとに改装、損益次第で撤退 | 5年 |
| 1年更新の戦略的重要店舗 | 多額の設備投資、設備の使用可能期間10年、重要な立地 | 10年 |
| 5年契約の一般的なオフィス | 重要な設備投資なし、代替立地あり、更新は市場賃料 | 5年 |
| 中途解約できる40年の土地契約 | 建物の使用可能期間20年、早期解約では解体費用が発生 | 20年 |
※上記は、ASBJが公表している設例8-1から8-5をもとに、普通借家契約・普通借地契約におけるリース期間の判断例を整理したものです。実際の判断は、各社の契約条件や事業上の事情によって異なります。
1つ目の店舗では、重要な建物附属設備があり、少なくとも次の改装時期まで使用する経済的な理由があることから、1年契約でもリース期間を5年としています。
ただし、その店舗は戦略的に重要ではなく、改装後も営業を継続するかどうかは店舗の損益次第です。そのため、設備の物理的な使用可能期間である10年まで更新することは合理的に確実ではないと判断しています。
2つ目の店舗は、同じ1年更新の契約でも、戦略的に重要な立地で、多額の設備投資が行われています。損益だけでは撤退しない方針もあるため、設備の使用可能期間である10年まで更新することが合理的に確実と判断されています。
3つ目のオフィスでは、重要な内装設備がなく、他の立地を探すことも可能です。過去に別のオフィスを10年間使用した実績があっても、それだけでは将来の更新を裏付ける十分な経済的インセンティブにならないため、リース期間は解約不能期間と同じ5年とされています。
この対比から分かるのは、契約期間の長さや過去の使用実績だけで決めるのではなく、「更新しない場合にどのような経済的不利益が生じるか」を確認する必要があるということです。
なお、これらはASBJの前提条件に基づく設例です。契約条件や企業のビジネスモデルが異なれば、同じ契約年数でも結論が変わる点に注意が必要です。
「1年契約=短期リース」ではない
短期リースとは、契約書上の期間が12か月以内のリースではなく、リース開始日時点の借手のリース期間が12か月以内で、購入オプションを含まないリースです。
したがって、1年契約であっても、重要な内装投資や店舗の戦略的重要性などから、数年間更新することが合理的に確実であれば、短期リースには該当しません。
反対に、更新できる契約であっても、更新する経済的インセンティブがなく、解約不能期間が12か月以内であれば、短期リースに該当する可能性があります。
契約書の年数だけを抽出して短期リースを判定すると、誤りにつながるため注意が必要です。
リース期間の判断資料には何を残す?
リース期間の判断については、結論だけでなく、その根拠を後から確認できるようにします。
例えば、次の内容を物件ごとに記録します。
- 契約期間と解約予告期間
- 更新・解約オプションの内容
- 更新後の賃料と違約金
- 内装設備・建物附属設備の投資額
- 設備の使用可能期間と改装周期
- 原状回復費、移転費、物件探索費
- 店舗や拠点の事業上の位置付け
- 事業計画上の使用予定期間
- 過去の更新実績と将来計画
- 次回の見直し予定日
- 判断を承認した責任者
「長く使用する予定だから5年」と記載するだけでは、翌年度の担当者や監査人が判断を再検証できません。
重要な内装投資、投資回収期間、店舗戦略、移転計画など、リース期間の判断につながった具体的な資料を紐付けることが重要です。
更新・解約方針が変わった場合も確認する
リース期間は、開始日に一度決めれば、その後一切見直さなくてよいものではありません。
例えば、次のような変化があった場合には、リース期間やリース負債の見直しが必要かを確認します。
- 予定していなかった大規模な内装投資を行った
- 店舗を戦略的重要拠点へ位置付け直した
- 具体的な撤退・移転計画を決定した
- 更新オプションを実際に行使した
- 当初予定していた更新を行わないことを決定した
- 増床、減床、賃料改定などの契約変更が行われた
実務では、契約更新時だけでなく、設備投資の承認、店舗の撤退決定、事業計画の変更などが経理へ連携される仕組みを整える必要があります。
フリーレント期間もリース期間に含まれる
フリーレントについて、賃料の支払いがゼロであることと、物件を使用する権利がないことは別問題です。
借手が物件を使用できる状態にあり、その期間がリース期間に含まれる場合は、「無料だから会計上も存在しない」とは扱いません。
フリーレント期間を含む契約全体のリース期間と支払条件を基礎として、リース負債と使用権資産を測定します。
私は、リース期間をオンバランス額を小さくするための調整数字として扱うべきではないと考えます。
契約条件、設備投資、事業計画、撤退方針と整合し、翌年度以降も同じ根拠を説明できる状態にすることが、不動産リースの会計処理では重要です。
共益費・少額リース・敷金・土地はどう扱う?
不動産契約では、基本賃料以外の条件を分解する作業が欠かせません。
適用指針第9項から第11項では、リースを含む契約について、原則としてリースを構成する部分とリースを構成しない部分を区分し、借手は独立価格の比率を基礎に対価を配分します。ASBジャパン
したがって、共益費や清掃費、保守費などを名称だけで一律に判断するのは適切ではありません。何の財・サービスに対する支払いなのか、契約内容を確認する必要があります。
少額リースには日本基準独自の選択肢がある
少額リースは「少額だから何でも対象外」という制度ではありません。
適用指針第22項では、重要性が乏しい減価償却資産を購入時に費用処理する企業について、その基準額以下のリースを簡便処理できるほか、一定の少額リースについて「リース契約1件当たりの金額に重要性が乏しい方法」と「新品時の原資産価値が少額である方法」のいずれかを選択し、首尾一貫して適用する仕組みが定められています。
さらに結論の背景BC43項では、前者は従来のリース料総額300万円以下で判定する方法を踏襲する趣旨と説明されています。BC45項では、後者はIFRS第16号と同様の考え方で、同基準開発当時の2015年に新品時価値がおおむね5千米ドル以下の原資産を念頭に置いたものとされています。
5千米ドルを現在の為替レートで単純換算して社内基準にすればよい、という意味ではありません。基準の趣旨と自社の選択方針を整理し、継続適用できるルールにすることが重要です。
敷金・建設協力金も契約台帳に含める
敷金について、適用指針第33項は将来返還される部分を取得原価で計上することを原則とし、第34項は契約上返還されない部分を使用権資産の取得価額に含めるとしています。ASBジャパン
建設協力金等の一定の返還される差入預託保証金については、返済期日までのキャッシュ・フローを割り引いた現在価値を当初認識時の時価とし、支払額との差額を使用権資産に含める処理が定められています(適用指針第29項)。ASBジャパン+1
つまり、不動産リース対応は賃料一覧だけでは完結しません。敷金、保証金、返還条件まで契約データとして把握する必要があります。
土地・借地権も確認が必要
土地の使用契約も、リースの定義を満たせば検討対象です。
適用指針第4項は借地権を、建物所有を目的とする地上権または土地の賃借権と定義しています。また、第27項では借地権設定に係る権利金等を原則として使用権資産の取得価額に含め、借手のリース期間を耐用年数として減価償却するとしています。一定の旧借地権・普通借地権には非償却を継続できる例外があります。
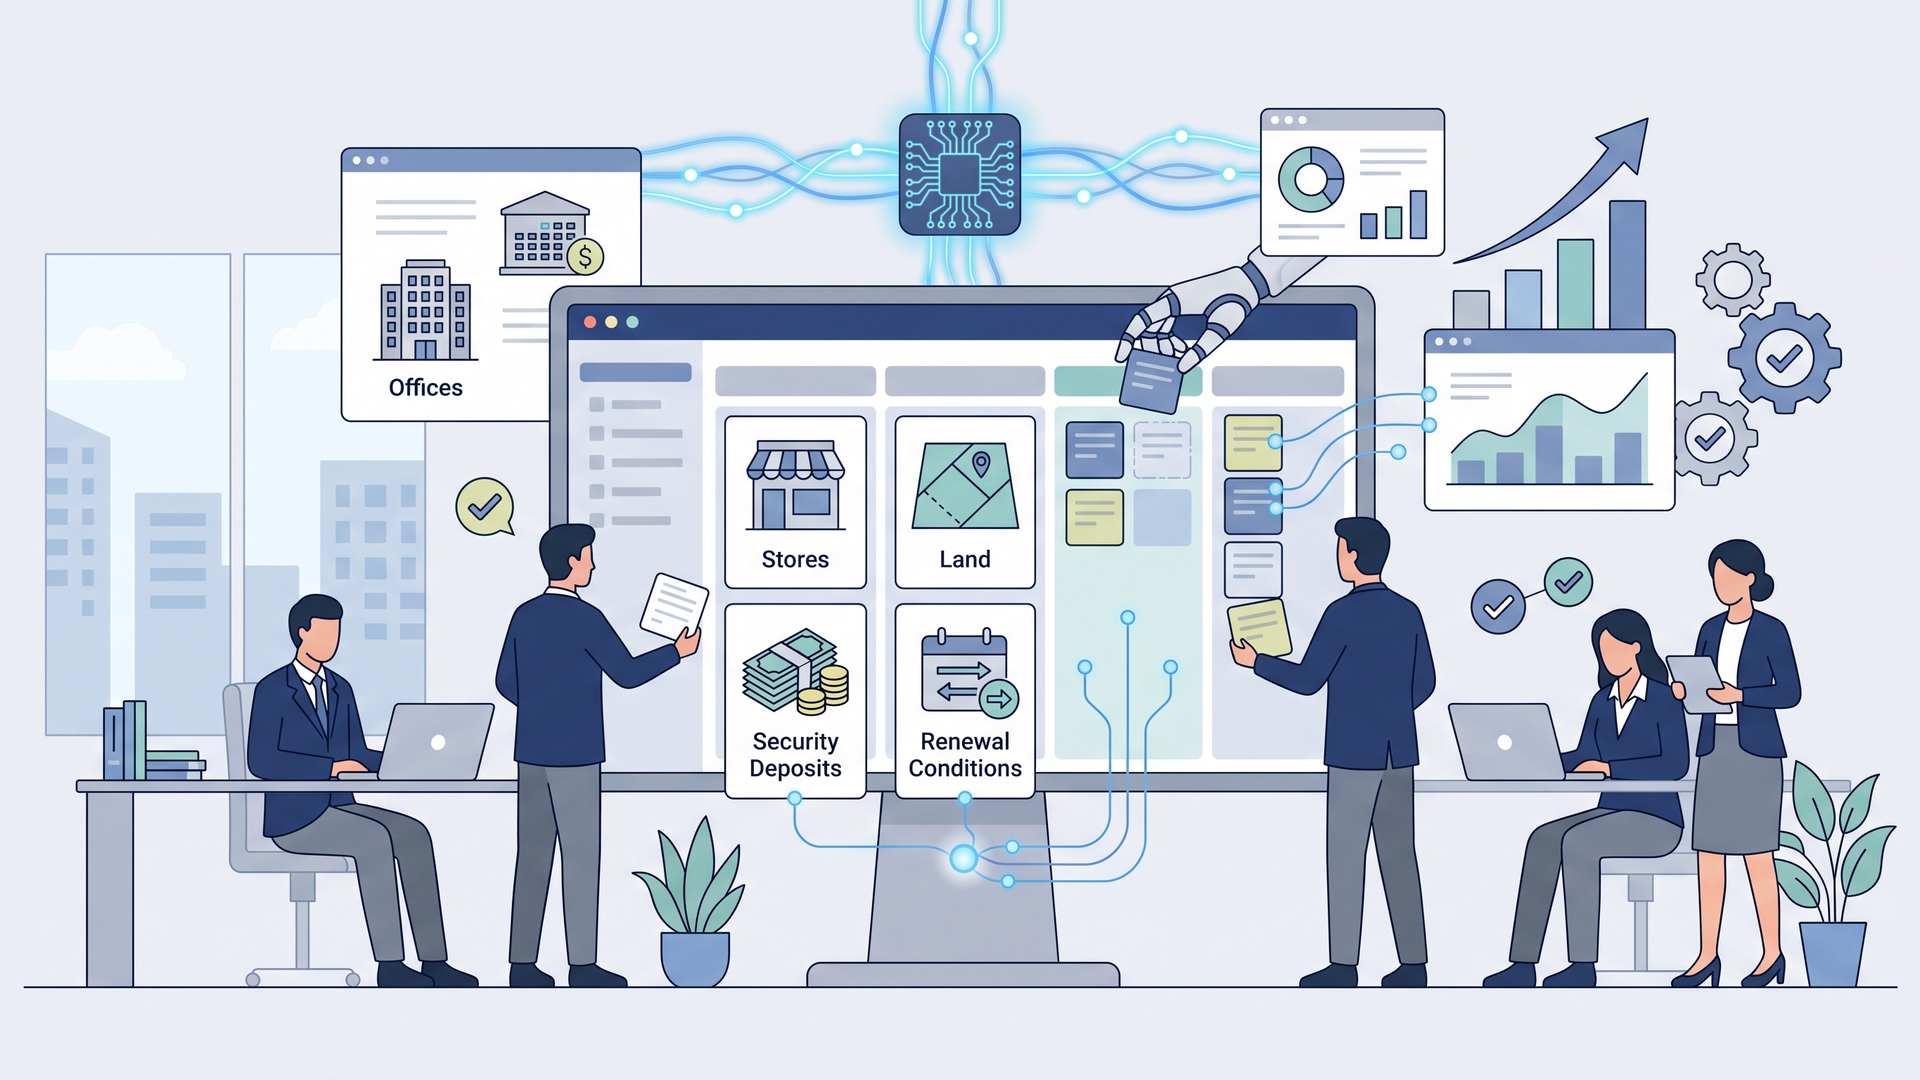
このため、不動産契約の棚卸しでは、オフィス、店舗、倉庫だけでなく、土地賃貸、借地権、敷金、建設協力金まで同じ契約単位で追える状態にしておくことが実務上有効です。
実在企業ではどこまで影響する?ファーストリテイリングとイオン
不動産リースの規模感を理解する参考例として、すでにIFRS第16号を適用しているファーストリテイリングの開示があります。
同社の「2025年8月期 有価証券報告書」注記17「リース」では、借手として主に店舗用不動産の土地、建物、構築物をリースしていると説明しています。2025年8月31日時点のリース負債は5,135億1百万円、使用権資産は4,771億11百万円で、そのうち不動産は4,542億36百万円でした。
同年度には、新規リース契約やリース負債の見直し等による使用権資産の増加が1,988億79百万円、減価償却費が1,370億46百万円となっています。リース負債の測定に含めていない変動リース料に係る費用は1,045億9百万円で、主に店舗出店契約に伴う売上連動型リース料と説明されています。
ここは注意が必要です。ファーストリテイリングはIFRS適用企業であり、これらはIFRS第16号の実例です。企業会計基準第34号を適用した結果を示す数字ではありません。
それでも、多数の店舗を借りる企業では、リース負債と使用権資産が財務諸表上の大きな残高となり、出店、更新、撤退、条件変更によって継続的に変動することを示す規模感の参考例として有用です。
もう一つ、日本基準の適用準備という観点で注目できるのがイオンです。
イオンは公式の「事業などのリスク」で、店舗に係る土地・建物等の一部を賃借しており、改正リース会計基準等の適用後は原則として借手のリース取引を使用権資産・リース負債として連結貸借対照表に計上すると説明しています。さらに、有利子負債の増加や自己資本比率への影響に加え、店舗業績の悪化によって使用権資産の減損損失等が発生する可能性にも触れています。
また、同社のコーポレート・ガバナンス情報では、当連結会計年度の非監査業務として「リースに関する会計基準の適用に関する助言業務等」が記載されています。新基準対応が、上場企業ですでに具体的な実務プロジェクトとして進んでいることが分かります。
私は、イオンが減損までリスクとして捉えている点を重要だと考えます。使用権資産は計上して終わる資産ではなく、店舗の収益計画や撤退判断とも関係するためです。
考察:2027年適用までに経理が準備すべきこと
2026年9月時点で、新リース会計基準への対応を「仕訳計算の問題」とだけ捉えるのは危険です。
3月決算会社で原則適用する場合、2027年4月1日に始まる2028年3月期から新基準が適用されます。一方、12月決算会社は2027年4月1日に年度途中で切り替わるわけではなく、その日以後に開始する2028年1月1日開始年度が原則適用年度です。
契約件数が多い会社ほど、難しい現在価値計算よりも先に、「契約がどこにあるか」「誰が更新を把握しているか」「経理へ変更情報が届くか」がボトルネックになる可能性があります。
PwCの2025年3月12日公表「新リース会計基準の適用に向けた準備およびスケジュール」でも、適用後に契約の網羅的な判定、条件変更による再計算を継続する業務プロセスが必要であり、対象件数が多い場合にはシステム管理も検討すべきとされています。
実務では、契約棚卸し、リース識別、リース期間の判定、支払条件のデータ化、割引率の設定、初年度仕訳の作成だけでなく、その後の更新・解約・増床・減床・賃料改定を捕捉する統制まで設計する必要があります。
特に私が勧めたいのは、リース台帳に「会計上の期間」だけを記録するのではなく、その期間を決めた根拠となる内装投資、投資回収期間、拠点の重要性、撤退方針、次回更新判断日まで紐づけることです。
たとえば契約書上は2年なのに会計上5年としている場合、「長く使う予定だから」という説明だけでは、翌年度に担当者が変わったとき再検証できません。事業計画や設備投資計画と結び付けておけば、リース期間の見直しだけでなく、減損検討との整合性も確認しやすくなります。
これは会計処理以上に重要な業務設計です。
新リース会計基準対応の本質は、一度正しい仕訳を作ることではなく、契約の変化を継続的に財務数値へ反映できる仕組みを作ることだと私は考えます。
まとめ
新リース会計基準では、家賃・オフィス賃料、店舗、倉庫、土地などについて、リースの定義を満たす借手契約は原則として使用権資産・リース負債を認識します。
最初に確認すべきなのは勘定科目ではなく、特定された資産があり、借手がその使用を支配しているかです。
そのうえで、現在価値によるリース負債の測定、更新・解約オプションを含むリース期間、短期・少額リース、共益費などの非リース部分、フリーレント、敷金・建設協力金、土地・借地権まで契約単位で整理する必要があります。
2027年4月1日以後開始年度からの原則適用を見据えるなら、経理部だけで計算表を作るのではなく、不動産・店舗開発・法務・経営企画・ITなどと契約情報を共有し、変更情報が継続的に会計へ流れる仕組みを整えることが重要です。
よくある質問
新リース会計基準ではオフィス家賃はすべて資産計上されますか?
いいえ。まず、特定された資産の使用を支配する権利が移転する契約かを判定します。リースに該当すれば原則オンバランスですが、短期リースや一定の少額リースには簡便処理があります。
1年契約なら短期リースとしてオフバランスにできますか?
必ずしも短期リースになるとは限りません。
短期リースは、契約書上の期間ではなく、更新・解約オプションを考慮した借手のリース期間が12か月以内であるかによって判断します。
例えば、1年更新の店舗でも、重要な内装投資や店舗の戦略的重要性から、5年または10年使用することが合理的に確実と判断される場合は、短期リースには該当しません。
少額リースは300万円以下なら必ず簡便処理できますか?
一律ではありません。適用指針第22項に複数の少額リースの考え方があり、そのうち「リース契約1件当たりの金額に重要性が乏しい」方法は、結論の背景BC43項で従来のリース料総額300万円以下の方法を踏襲する趣旨とされています。自社がどの方法を選択し、どの単位で判定するかまで会計方針として整理する必要があります。
執筆:篠原誠一(会計・監査・業務改善の実務家)
コメント