2026-08

Office活用

TeamsとOneDriveを同期しない方法|自動同期を止めたいときの設定

TeamsとOneDriveを同期しないようにするには、「同期」なら同期停止、「ショートカット」ならショートカット削除を選びます。似た操作に見えますが、解除方法と影響範囲は異なります。共有ファイルを誤って削除しないため、最初に「いま何の仕組...
Office活用
TeamsとOneDriveが同期されないときの対処法|反映されない原因をチェック

TeamsチャネルのファイルがPCに反映されないときは、まずSharePointのWeb画面にファイルがあるか確認します。Webでは見えるのにエクスプローラーへ反映されない場合は、OneDrive同期アプリや接続設定に原因がある可能性が高い...
Office活用

Wordのぶら下げインデントで2行目が勝手に動く原因は?1行目との位置を正しく調整する方法

Wordで2行目がずれる原因は、ぶら下げインデント・Tab・左インデントなど、段落書式の基準が揃っていないことです。症状を見分ければ対処は難しくありません。2行目だけ動くならぶら下げインデント、1行目も一緒に動くなら左インデント、1行目と2...
Office活用

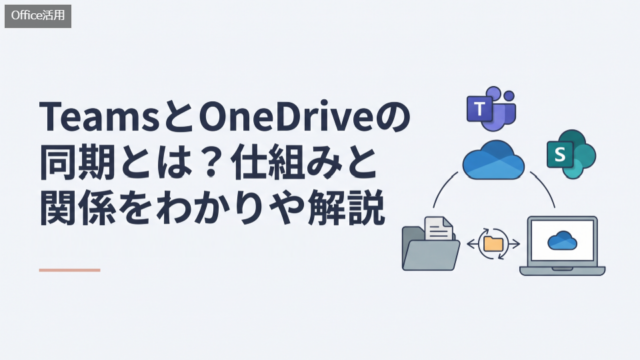
TeamsとOneDriveの同期とは?仕組みと関係をわかりやすく解説

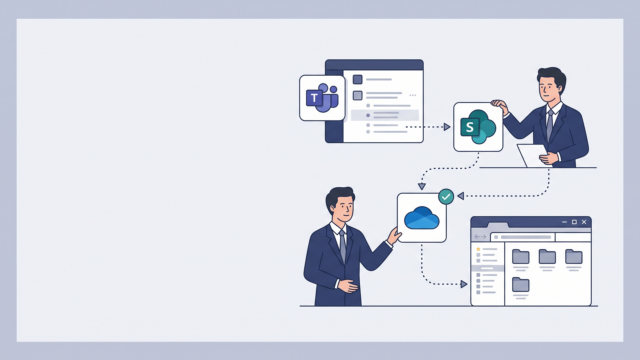
TeamsとOneDriveの同期とは、TeamsのファイルをOneDriveへコピーする機能ではなく、クラウド上のファイルをPCから扱いやすくする仕組みです。Teamsのチャネルで使うファイルは主にSharePoint、チャットで送信する...
会計実務

過年度の誤謬とは?判断基準・修正再表示・訂正手順を解説

過年度の誤謬は、重要性を判断し、原則として比較財務諸表を修正再表示して訂正します。ただし、実務では「過去の誤謬か、見積り変更か」「修正再表示が必要な重要性か」「公表済み書類の訂正が必要か」「税務上も過年度を直すのか」を分けて判断しなければな...
会計実務

IFRSにおけるのれんの税効果とは?日本基準との考え方の違いを整理

IFRSでは、のれんの当初認識から生じる課税一時差異について、繰延税金負債は認識しません。ただし、「IFRSではのれんに税効果を一切認識しない」という理解は不正確です。税務上損金算入できるのれん、PPAで認識した無形資産、税務基準額が会計上...
会計実務

企業結合・PPAの税効果とは?繰延税金とのれんの関係を解説

企業結合・PPAの税効果では、識別可能な資産・負債に生じた一時差異を反映した後の純資産から、最終的なのれんを算定します。会計上ののれんそのものに税効果を認識するのではありません。顧客関連資産などのPPA項目について繰延税金資産・負債を認識し...
会計実務

税効果とは?会計処理の基本と考え方をわかりやすく解説

税効果会計とは、会計と税務の差から生じる税負担を期間配分し、税引前利益と税金費用を対応させる仕組みです。本記事では、一時差異・永久差異、繰延税金資産、法人税等調整額という基本から、2026年7月7日の会計基準改正、パイロットコーポレーション...
会計実務

のれんとは?会計上の意味と基本的な仕組みを整理

会計上ののれんとは、M&Aの取得原価を識別可能な資産・負債へ配分した後に残る差額であり、単純な「買収価格-簿価純資産」ではありません。日本基準では2026年8月現在、原則として20年以内で規則的に償却します。一方、IFRSでは償却せず減損テ...
会計実務

のれんに税効果を認識しないのはなぜ?永久差異・資産調整勘定との違い

のれんそのものに税効果を原則認識しない核心は、のれんが取得原価の配分残余であり、税効果を認識するとその金額自体が変動するためです。2026年6月25日にサンエー化研が提出した有価証券報告書では、PPAの確定により暫定のれん732,000千円...